36+
 Our Feature 我們的特色
身為市場先驅在各領域
創造價值和穩固績效
超低門檻
超低門檻|業界手續費極致折扣
提供業界競爭力的折扣優惠,讓您用小錢就能參與市場,無負擔開啟財富之路。
專業可靠
專業可靠|深耕台灣 36+ 年
犇亞證券深耕市場超過 36 載,秉持「信實、穩健、專業、嚴謹」的理念,提供高品質、穩定且值得信賴的金融服務。
安心交易
安心交易|接軌國際|圈存機制
獨家圈存交易機制,預先核對資金,確保交割無虞,有效杜絕違約交割風險,守護您的個人信用。
頂尖系統
頂尖系統|業界標竿體驗
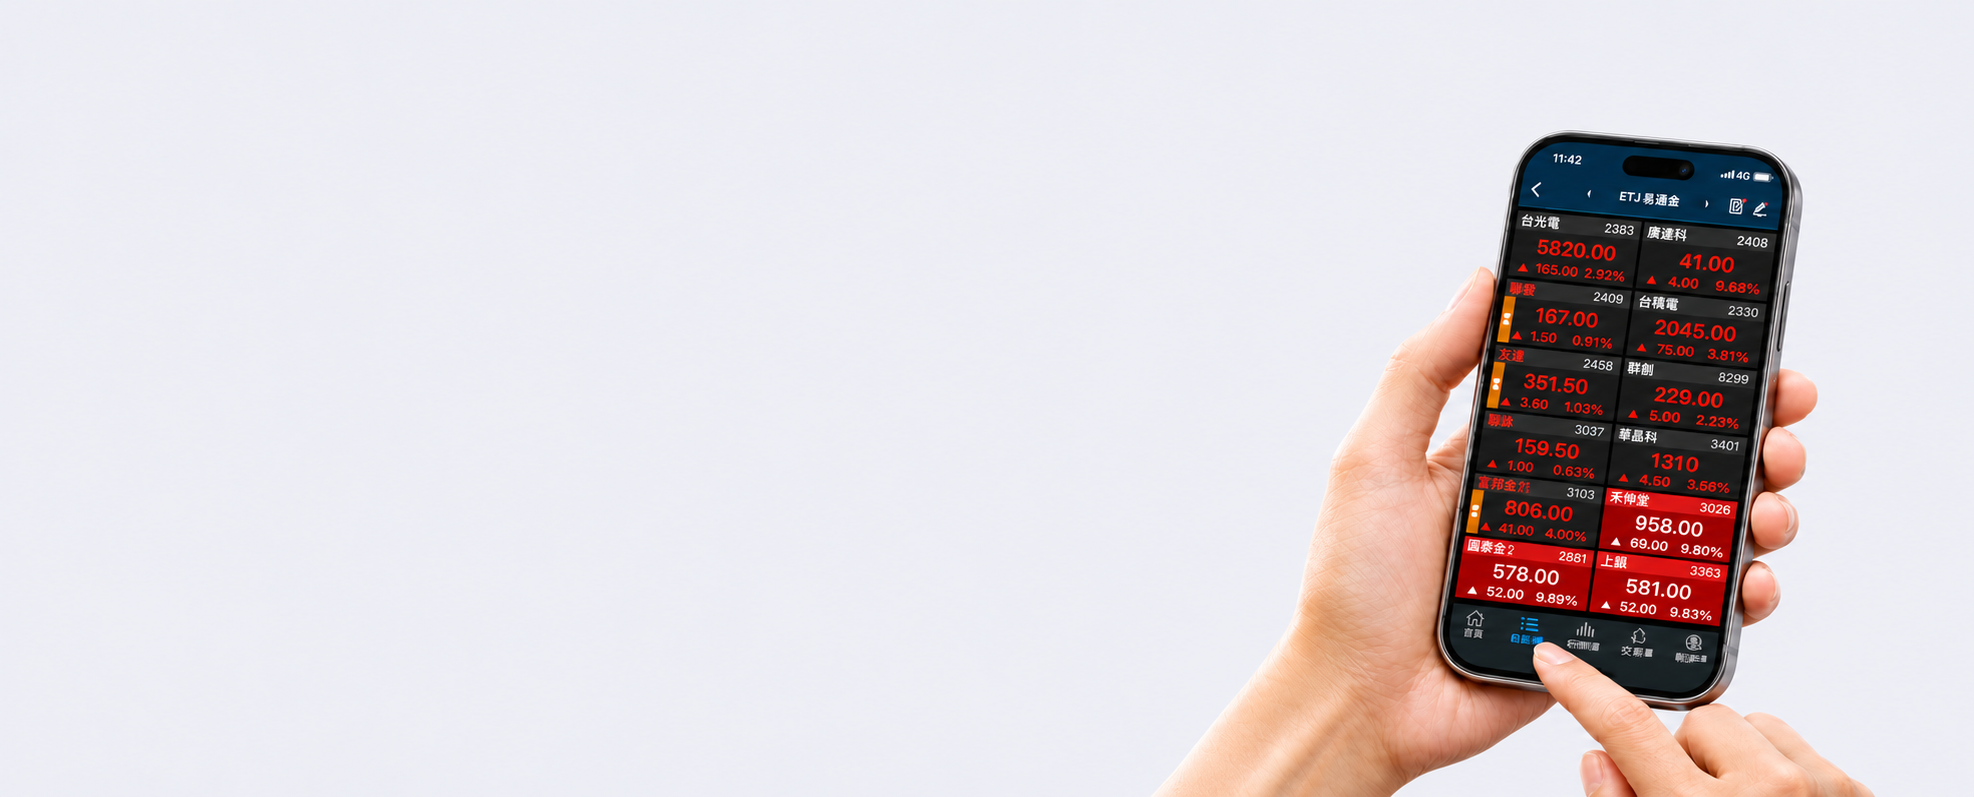
採用嘉實與三竹兩大標竿下單系統,介面直覺流暢,結合先進加密技術與雲端功能,提供更穩定、安全的下單軟體。
數位全方位
數位全方位|便利 e 櫃台
線上開戶、密碼重設、文件簽署一指搞定。e 櫃台提供 24 小時不打烊的數位化服務,免臨櫃、免排隊,享受最便利的投資體驗。
 Latest News 最新情報
時時掌握交易資訊
不漏接重要訊息
精選文章
哈燒議題
當「算力堆疊」的黃金法則逐漸失靈,AI 投資的狂熱還能維持多久?
OpenAI 在今年 8 月 7 日推出新一代生成式 AI 模型 GPT-5,執行長 Sam Altman 形容其效能「史上最聰明的模型,猶如和專家對話」。 根據媒體報導,OpenAI 的新一代模型 GPT-5 在訓練時使用了多達 20 萬張 GPU,其規模是兩年前發佈的 GPT-4 的 8 倍。 沒想到,這款斥巨資打造的新模型,卻在發佈後迎來「滑鐵盧」, 負評如潮。GPT-5 不僅頻繁出現基本錯誤,例如提供不正確的科學解釋,在編程基準測試的準確率僅為 52.8%,甚至低於今年 1 月推出的 Open AI o3 的 69% 一直以來,AI 模型的發展遵循著一個核心邏輯:「投入的運算資源越多,產生的效能越好」。這個邏輯讓 GPU 龍頭輝達 ( Nvidia ) 的市值在三年內暴增 10 倍, 並在今年 7 月 9 日成為全球首家市值突破四兆美元的公司。另一家專攻資料中心軟硬體的科技巨頭甲骨文 ( Oracle ) 近期也因一筆與 OpenAI 價值高達 3,000 億美元的五年期訂單, 儘管其今年9月9日公布的第二季財報表現不如預期,盤後股價仍飆漲 36%, 讓創辦人兼董事長賴瑞·艾利森 ( Larry Ellison ) 的身價暴增,一度超過特斯拉 ( Tesla ) 執行長伊隆·馬斯克 ( Elon Musk ) 成為全球首富。 這些案例都反映出市場對於「算力等於效能」的堅定信仰,再加上科技公司擔憂落後的焦慮 ( Fear of Missing Out ),全球 AI 投資持續快速攀升。 根據《華爾街日報》報導,2025 年美國大型科技公司在 AI 基礎建設與應用上的總投資額將超過 4,000 億美元, 比前一年翻了一倍。 輝達更樂觀預測,到了 2030 年,全球 AI 投資每年將達到 3兆至 4 兆美元。 然而,GPT-5 的風波讓市場開始質疑,目前 AI 產業奉行的「模型越大,算力越多,效能越好」的發展模式,是否已經觸及瓶頸?這波 AI 投資熱潮,還能持續多久?收益遞減的定律:模型越大,成本越高,效能提升卻越少隨著人工智慧模型的規模擴大,其 GPU 晶片和模型訓練成本正呈幾何級數增長。 以 OpenAI 為例,2020 年問世的 GPT-3,GPU 晶片和模型訓練成本總計約略 2,000 萬至 3,000 萬美元,到了 GPT-4 成本暴增至 6 億美元左右;而 GPT-5 更飆破 60 億美元。 不僅如此,資料中心建置成本極高且非常耗能。一座功率介於 100MW 至 500MW 的中型 AI 資料中心,通常使用數萬張 GPU, 建置成本約在 40 億至 100 億美元之間,每年營運成本約 4 億至 8 億美元。而 Meta 和 OpenAI 正在打造的超大型資料中心,功率 1GW 以上,使用數十萬張以上 GPU, 建置成本高達 500 億 至 700 億美元,一年用電量至少 90 億度電,相當於半個台北市一年用電量,營運成本上看每年 15 億至 25 億美元,令人咋舌。 然而,這些天文數字般的投資換來的卻是越來越小的效能提升。GPT-4 的神經網路約有1.76 兆個參數,是 GPT-3 的近 10 倍,而 GPT-5 的參數數量約5兆個, 僅為 GPT-4 的 2.8 倍。這種效能增幅遞減現象不只發生在 OpenAI 身上,其他 AI 模型也出現類似情況這種效能增幅遞減的現象。 這意味著,AI 模型的發展或許正遭遇技術瓶頸。單純依靠擴大模型規模來提升效能的策略,已逐漸接近極限,無法再像過去那樣帶來指數級的突破 技術瓶頸逐漸浮現AI 模型的效能增長正在放緩,背後的一大關鍵因素在於:高品質的訓練資料已近枯竭。根據非營利機構 Epoch AI 的研究,去除重複和不良內容, 網際網路內容每年大約以 10% 速度成長,而 AI 模型的數據用量每年卻成長一倍。照此趨勢,預計到 2028 年,AI 模型將面臨訓練資料枯竭的窘境。 為了解決此問題,OpenAI 和 Alphabet 等開發商正積極尋求與出版商、學術機構、甚至政府部門合作,以獲取更多非公開數據來訓練模型。 然而,這也面臨版權和隱私權的雙重挑戰。2023 年紐約時報就起訴 OpenAI 和微軟 ( Microsoft ),指控其侵犯版權。 之後幾年陸續有類似訴訟。儘管企業嘗試利用現有數據合成新資料,但合成數據的品質通常不如真實數據,這也暴露了 AI 模型在根本上的技術缺陷。 ChatGPT 這類生成式 AI 模型透過收集海量網路內容進行訓練,再利用統計規律和機率分佈來組合詞句,模仿人類語言輸出結論。 然而,模型本身並不理解內容的深層含義和因果關係,也無法判斷資料的真偽、時效性或潛在偏見,導致時常產生不準確的結果,甚至捏造一些不存在的事實, 即所謂的「 AI 幻覺」。根據新創軟體公司 Vectara 在 2024 年的研究顯示,ChatGPT 4.0 出現幻覺的比例達 3%,Gemini Pro 為 4.8%, 而 Claude 2 則高達8.5%。 Meta 首席 AI 科學家楊·安德烈·勒坎 ( Yann André Le Cun, 中文名: 楊立昆 ) 直言,現今的AI 系統的問題不在於規模, 而在於其所基於的大型語言模型 ( Large Language Model,LLM ) 存在根本性的邏輯和設計缺陷。他認為,無論科技巨頭投入多少 GPU 進行運算, 都不會憑藉現有技術誕生像人類一樣具備理解、學習和思考能力的通用人工智慧 ( Artificial General Intelligence,AGI )。 AI 導入速度不如預期:如何把「百科全書」普及化、貨幣化?儘管 AI 模型在消費者端使用量極高,但技術缺陷和侷限卻使其難以轉化為可持續性的收入, 在企業端的成長速度更是低於預期。主要原因在於用戶對 AI 模型提供的資訊和服務仍存在疑慮,因模型提供的錯誤資訊而發生意外的事情也時有耳聞。 全球約有 18 億人使用生成式 AI 模型,每日活躍使用者約 5 億至 6 億人。使用率最高的是ChatGPT,每天活躍用戶約 2 億人,每天的訪問量約在 1.5 億次, 是全球流量排名第五高的網站,但付費訂閱用戶僅約 2,000 萬。換言之,90% 的用戶只使用免費服務,若以每月訂閱費最低 20 美元估算,一年的訂閱收入僅 48 億美元。 即使加上企業版產品和應用程式介面 ( API ) 的銷售收,市場預期 OpenAI 2025 年營收約 127 億美元,虧損接近 100 億美元,最快要到 2029 年才能損益平衡。 訂閱率低不僅顯示免費版已滿足多數用戶需求, 也反映消費者對生成式 AI 的信任度不高。根據研調機構 Euromonitor 的數據,僅 43% 的消費者信任 AI 提供的答案,且只有 19% 認為 AI 能處理複雜問題。 在企業端,雖然有意導入 AI 的公司不少,但實際採用的比例卻很低,且效益有限。在美國,僅有約 9% 的企業導入AI模型,而且多屬於知識密集型行業, 例如製藥、IT 等。麻省理工學院針對 300 家導入AI模型的企業進行分析,發現僅 5% 的公司成功將其整合到工作流程中,其餘都未見到結構性變革和投資回報。 主要原因在於導入成本高昂,而員工卻不知如何有效利用。一台AI伺服器動輒 30 萬至 300 萬美元,是傳統型的 30 倍以上, 加上人才培訓和流程改造,讓許多企業望而卻步。而且,企業往往只是盲目跟風,缺乏明確的導入目的,人員也不懂如何使用,導致投資效益不彰。 其次,AI 系統的準確性仍待改善,特別是醫療業這類需要高精準度的產業, 一點偏差都可能導致生命危險,再加上資安隱憂、法規的不確定性以及監管機制的缺乏,都讓企業在大規模導入 AI 時面臨重重阻礙。狂歡終有結束時:千禧年 Y2K 之蟲引發 “DISCO” Dell, Intel, Sun-Micro, Cisco, Oracle…歷史經驗顯示,技術革命往往伴隨著投資泡沫,2000 年的網路泡沫就是一個經典案例。當時,市場普遍認為以網路為基礎的商業模式會迅速改變各行各業, 數以千計的網路新創公司如雨後春筍般湧現,一舉讓網路設備巨頭思科 ( Cisco ) 在 2000 年 3 月 27 日以高達 5,550 億美元成為當時全球市值最高的公司, 本益比飆升至152倍。 戴爾 ( Dell )、英特爾 ( Intel )、甲骨文 ( Oracle ) 、和昇陽電腦 ( Sun Microsystems,於2009年被甲骨文收購 ) 等企業的本益比也同樣介於100倍至200倍之間。 然而,當時網路技術與商業模式仍在起步階段,商業模式還不成熟,終端需求成長速度遠不及資本投資的規模,企業的巨額投入無法迅速回本,最終導致泡沫破裂。 當前 AI 產業的發展邏輯,正遭遇類似的困境。單純透過擴大模型規模來提升性能的策略,已經觸及瓶頸,而演算法與數據方面的根本性侷限, 也直接影響了需求面的成長速度。這些問題對整個產業的長遠發展構成了不容忽視的挑戰。 如果資本市場持續以失衡的速度投入 AI 基礎設施的建置,過度追捧相關企業,那麼這場由 AI 帶來的投資狂歡,或許最終也難逃泡沫破裂的命運。
理財小教室
主動式ETF是什麼?跟一般ETF差在哪?一篇看懂投資新趨勢
一、主動式ETF是什麼?主動式ETF(Active ETF)是一種結合「ETF交易便利性」與「主動式基金選股策略」的新型投資工具。 簡單理解:它可以像股票一樣買賣,但投資內容由經理人主動調整,而不是被動追蹤指數。二、主動式ETF vs 一般ETF差在哪?項目一般ETF(被動式)主動式ETF投資方式追蹤指數經理人選股目標跟上市場表現爭取超越市場持股調整依指數調整可主動調整投資策略被動追蹤指數主動選股操作三、主動式ETF的3大特色經理人主動選股不像一般ETF固定追蹤指數,主動式ETF會由專業團隊:挑選標的調整持股比例因應市場變化操作有機會超越市場若經理人選股能力佳,報酬可能優於大盤指數,這也是「主動式」最大吸引力。仍可像股票交易主動式ETF仍具備ETF特性:可在股票市場買賣交易方式與股票相同透明度高於傳統基金四、主動式ETF的風險有哪些?不保證打敗市場即使是專業經理人,也可能表現輸給大盤。管理費通常較高因為需要研究團隊與主動操作成本。表現依賴經理人能力選股能力不同,績效差異可能很大。五、主動式ETF適合誰?適合:想參與專業選股策略、基金有高流動性的投資人不想自己選股,但願意承擔波動的人想嘗試新型ETF工具的投資人不適合:只想穩定跟市場報酬的人完全不想承擔選股風險的人六、主動式ETF為什麼突然熱門?原因包括:全球ETF市場持續成長投資人希望「不只跟大盤」AI與量化投資技術進步各國開始開放主動式ETF產品讓ETF從「被動工具」進入「策略型工具」七、主動式ETF vs 傳統基金 vs ETF 工具交易方式投資策略流動性被動式ETF股票市場被動追蹤指數高主動式ETF股票市場主動選股操作高傳統基金基金申購主動選股操作較低八、重點整理主動式ETF的核心概念:結合ETF的交易便利性與主動選股策略,讓投資人有機會獲得超越市場的報酬,同時仍保有ETF的流動性與透明度。九、投資提醒投資前應了解,商品是否為主動管理、費用結構、波動風險、投資目標是否符合自身需求。


信實 穩健 專業 嚴謹
Integrity・Stability・
Professionalism・Rigor