Knowledge Hub
知識專區

當「算力堆疊」的黃金法則逐漸失靈,AI 投資的狂熱還能維持多久?
OpenAI 在今年 8 月 7 日推出新一代生成式 AI 模型 GPT-5,執行長 Sam Altman 形容其效能「史上最聰明的模型,猶如和專家對話」。 根據媒體報導,OpenAI 的新一代模型 GPT-5 在訓練時使用了多達 20 萬張 GPU,其規模是兩年前發佈的 GPT-4 的 8 倍。 沒想到,這款斥巨資打造的新模型,卻在發佈後迎來「滑鐵盧」, 負評如潮。GPT-5 不僅頻繁出現基本錯誤,例如提供不正確的科學解釋,在編程基準測試的準確率僅為 52.8%,甚至低於今年 1 月推出的 Open AI o3 的 69% 一直以來,AI 模型的發展遵循著一個核心邏輯:「投入的運算資源越多,產生的效能越好」。這個邏輯讓 GPU 龍頭輝達 ( Nvidia ) 的市值在三年內暴增 10 倍, 並在今年 7 月 9 日成為全球首家市值突破四兆美元的公司。另一家專攻資料中心軟硬體的科技巨頭甲骨文 ( Oracle ) 近期也因一筆與 OpenAI 價值高達 3,000 億美元的五年期訂單, 儘管其今年9月9日公布的第二季財報表現不如預期,盤後股價仍飆漲 36%, 讓創辦人兼董事長賴瑞·艾利森 ( Larry Ellison ) 的身價暴增,一度超過特斯拉 ( Tesla ) 執行長伊隆·馬斯克 ( Elon Musk ) 成為全球首富。 這些案例都反映出市場對於「算力等於效能」的堅定信仰,再加上科技公司擔憂落後的焦慮 ( Fear of Missing Out ),全球 AI 投資持續快速攀升。 根據《華爾街日報》報導,2025 年美國大型科技公司在 AI 基礎建設與應用上的總投資額將超過 4,000 億美元, 比前一年翻了一倍。 輝達更樂觀預測,到了 2030 年,全球 AI 投資每年將達到 3兆至 4 兆美元。 然而,GPT-5 的風波讓市場開始質疑,目前 AI 產業奉行的「模型越大,算力越多,效能越好」的發展模式,是否已經觸及瓶頸?這波 AI 投資熱潮,還能持續多久?收益遞減的定律:模型越大,成本越高,效能提升卻越少隨著人工智慧模型的規模擴大,其 GPU 晶片和模型訓練成本正呈幾何級數增長。 以 OpenAI 為例,2020 年問世的 GPT-3,GPU 晶片和模型訓練成本總計約略 2,000 萬至 3,000 萬美元,到了 GPT-4 成本暴增至 6 億美元左右;而 GPT-5 更飆破 60 億美元。 不僅如此,資料中心建置成本極高且非常耗能。一座功率介於 100MW 至 500MW 的中型 AI 資料中心,通常使用數萬張 GPU, 建置成本約在 40 億至 100 億美元之間,每年營運成本約 4 億至 8 億美元。而 Meta 和 OpenAI 正在打造的超大型資料中心,功率 1GW 以上,使用數十萬張以上 GPU, 建置成本高達 500 億 至 700 億美元,一年用電量至少 90 億度電,相當於半個台北市一年用電量,營運成本上看每年 15 億至 25 億美元,令人咋舌。 然而,這些天文數字般的投資換來的卻是越來越小的效能提升。GPT-4 的神經網路約有1.76 兆個參數,是 GPT-3 的近 10 倍,而 GPT-5 的參數數量約5兆個, 僅為 GPT-4 的 2.8 倍。這種效能增幅遞減現象不只發生在 OpenAI 身上,其他 AI 模型也出現類似情況這種效能增幅遞減的現象。 這意味著,AI 模型的發展或許正遭遇技術瓶頸。單純依靠擴大模型規模來提升效能的策略,已逐漸接近極限,無法再像過去那樣帶來指數級的突破 技術瓶頸逐漸浮現AI 模型的效能增長正在放緩,背後的一大關鍵因素在於:高品質的訓練資料已近枯竭。根據非營利機構 Epoch AI 的研究,去除重複和不良內容, 網際網路內容每年大約以 10% 速度成長,而 AI 模型的數據用量每年卻成長一倍。照此趨勢,預計到 2028 年,AI 模型將面臨訓練資料枯竭的窘境。 為了解決此問題,OpenAI 和 Alphabet 等開發商正積極尋求與出版商、學術機構、甚至政府部門合作,以獲取更多非公開數據來訓練模型。 然而,這也面臨版權和隱私權的雙重挑戰。2023 年紐約時報就起訴 OpenAI 和微軟 ( Microsoft ),指控其侵犯版權。 之後幾年陸續有類似訴訟。儘管企業嘗試利用現有數據合成新資料,但合成數據的品質通常不如真實數據,這也暴露了 AI 模型在根本上的技術缺陷。 ChatGPT 這類生成式 AI 模型透過收集海量網路內容進行訓練,再利用統計規律和機率分佈來組合詞句,模仿人類語言輸出結論。 然而,模型本身並不理解內容的深層含義和因果關係,也無法判斷資料的真偽、時效性或潛在偏見,導致時常產生不準確的結果,甚至捏造一些不存在的事實, 即所謂的「 AI 幻覺」。根據新創軟體公司 Vectara 在 2024 年的研究顯示,ChatGPT 4.0 出現幻覺的比例達 3%,Gemini Pro 為 4.8%, 而 Claude 2 則高達8.5%。 Meta 首席 AI 科學家楊·安德烈·勒坎 ( Yann André Le Cun, 中文名: 楊立昆 ) 直言,現今的AI 系統的問題不在於規模, 而在於其所基於的大型語言模型 ( Large Language Model,LLM ) 存在根本性的邏輯和設計缺陷。他認為,無論科技巨頭投入多少 GPU 進行運算, 都不會憑藉現有技術誕生像人類一樣具備理解、學習和思考能力的通用人工智慧 ( Artificial General Intelligence,AGI )。 AI 導入速度不如預期:如何把「百科全書」普及化、貨幣化?儘管 AI 模型在消費者端使用量極高,但技術缺陷和侷限卻使其難以轉化為可持續性的收入, 在企業端的成長速度更是低於預期。主要原因在於用戶對 AI 模型提供的資訊和服務仍存在疑慮,因模型提供的錯誤資訊而發生意外的事情也時有耳聞。 全球約有 18 億人使用生成式 AI 模型,每日活躍使用者約 5 億至 6 億人。使用率最高的是ChatGPT,每天活躍用戶約 2 億人,每天的訪問量約在 1.5 億次, 是全球流量排名第五高的網站,但付費訂閱用戶僅約 2,000 萬。換言之,90% 的用戶只使用免費服務,若以每月訂閱費最低 20 美元估算,一年的訂閱收入僅 48 億美元。 即使加上企業版產品和應用程式介面 ( API ) 的銷售收,市場預期 OpenAI 2025 年營收約 127 億美元,虧損接近 100 億美元,最快要到 2029 年才能損益平衡。 訂閱率低不僅顯示免費版已滿足多數用戶需求, 也反映消費者對生成式 AI 的信任度不高。根據研調機構 Euromonitor 的數據,僅 43% 的消費者信任 AI 提供的答案,且只有 19% 認為 AI 能處理複雜問題。 在企業端,雖然有意導入 AI 的公司不少,但實際採用的比例卻很低,且效益有限。在美國,僅有約 9% 的企業導入AI模型,而且多屬於知識密集型行業, 例如製藥、IT 等。麻省理工學院針對 300 家導入AI模型的企業進行分析,發現僅 5% 的公司成功將其整合到工作流程中,其餘都未見到結構性變革和投資回報。 主要原因在於導入成本高昂,而員工卻不知如何有效利用。一台AI伺服器動輒 30 萬至 300 萬美元,是傳統型的 30 倍以上, 加上人才培訓和流程改造,讓許多企業望而卻步。而且,企業往往只是盲目跟風,缺乏明確的導入目的,人員也不懂如何使用,導致投資效益不彰。 其次,AI 系統的準確性仍待改善,特別是醫療業這類需要高精準度的產業, 一點偏差都可能導致生命危險,再加上資安隱憂、法規的不確定性以及監管機制的缺乏,都讓企業在大規模導入 AI 時面臨重重阻礙。狂歡終有結束時:千禧年 Y2K 之蟲引發 “DISCO” Dell, Intel, Sun-Micro, Cisco, Oracle…歷史經驗顯示,技術革命往往伴隨著投資泡沫,2000 年的網路泡沫就是一個經典案例。當時,市場普遍認為以網路為基礎的商業模式會迅速改變各行各業, 數以千計的網路新創公司如雨後春筍般湧現,一舉讓網路設備巨頭思科 ( Cisco ) 在 2000 年 3 月 27 日以高達 5,550 億美元成為當時全球市值最高的公司, 本益比飆升至152倍。 戴爾 ( Dell )、英特爾 ( Intel )、甲骨文 ( Oracle ) 、和昇陽電腦 ( Sun Microsystems,於2009年被甲骨文收購 ) 等企業的本益比也同樣介於100倍至200倍之間。 然而,當時網路技術與商業模式仍在起步階段,商業模式還不成熟,終端需求成長速度遠不及資本投資的規模,企業的巨額投入無法迅速回本,最終導致泡沫破裂。 當前 AI 產業的發展邏輯,正遭遇類似的困境。單純透過擴大模型規模來提升性能的策略,已經觸及瓶頸,而演算法與數據方面的根本性侷限, 也直接影響了需求面的成長速度。這些問題對整個產業的長遠發展構成了不容忽視的挑戰。 如果資本市場持續以失衡的速度投入 AI 基礎設施的建置,過度追捧相關企業,那麼這場由 AI 帶來的投資狂歡,或許最終也難逃泡沫破裂的命運。
More
千金難買的奢華體驗:蛻變中的奢侈品消費型態
今年十月底,備受矚目的全球50最佳旅館 《 The World’s 50 Best Hotels 2025 》 的榜單排名在倫敦公布,由香港瑰麗酒店 ( Rosewood ) 首度登上世界第一。這家開幕僅六年,由全球知名的台裔酒店設計大師季裕棠 ( Tony Chi ) 操刀的頂級旅館,以現代東方美學重新定義了奢華酒店。官方評語讚譽有 413 間優雅客房的香港瑰麗酒店為「全球最有靈魂的城市飯店」,酒店享有壯麗銅鑼灣海港景致的 16 坪海景套房也要價不斐,每晚房價近三萬五千台幣。其位於 57 樓,整層獨棟三百多坪,有五個房間和私人泳池及空中花園的 「海港豪宅套房」 ( Harbour House ),每晚房價更是十萬美金起跳。今年 50 最佳旅館排名中讓人耳目一新的不只是香港瑰麗酒店,亞洲地區共有二十家奢華酒店入榜,其中有九家排入前二十名,也象徵全球頂級奢華旅行的重心,正由西方轉向東方。 根據業界統計,去年全球旅館平均房價年增 2.1%,但四星和頂級五星酒店的房價成長幅度是平均的兩倍之多。而頂級飯店供不應求,國際旅客又大增的南韓星級酒店的房價更已高於疫情前七成之多。根據貝恩策略顧問公司 ( Bain Company ) 的統計,全球奢華旅宿市場規模去年年增 4%,達 2,420 億歐元。相較之下,個人精品如服飾、珠寶、皮包、名錶等總體市場則萎縮 2%,下滑至 3,630 億歐元,出現不含疫情期間,過去 15 年來的首次下滑。 獨一無二的體驗式消費 (不在乎天長地久、只在乎曾經經歷!)無獨有偶的,根據經濟學人 ( The Economist ) 的統計,他們所建立的 「超級奢華服務價格指數」 ( The Ultra-Luxury Services Index ) : 涵蓋從美式足球超級盃 ( Super Bowl ) 門票到米其林三星餐廳用餐等各種奢華體驗,從 2019 年來大漲了九成。2022 年開始,更與一般奢侈精品的價格走勢出現明顯分歧。過去三年間奢華服務價格指數上漲近六成,同期間奢侈商品的價格卻在 2023 創下新高後已下跌了超過一成。以經典名錶勞力士 ( Rolex ) 為例,二手勞力士的轉售價格從 2022 年跌了近三成。貝恩策略的統計也顯示去年高級房車的全球銷量年減 5%至 5,790 億歐元。而曾讓富豪們在拍賣市場裡趨之若鶩的藝術精品市場也萎縮 7% 至 360 億歐元。 另一方面,獨一無二的奢華體驗式消費卻大行其道。美食佳餚與頂級饗宴 ( Fine Dining ) 的市場年增 8% 至 720 億歐元。在全新超奢華客艙和優質航程體驗對高資產客群的吸引下,頂級郵輪商機也大幅成長三成至 50 億 歐元。大至郵輪,小至遊艇,高資產人士對奢華體驗的需求有增無減。分時享有與訂閱式飛行服務的快速崛起也直接帶動富豪對私人飛機的服務需求,去年豪華私人遊艇及私人飛機市場也年增 13%。如果都足不出戶,只是在家裡請個幫傭呢? 在美國,傭人們的薪資已經比 2019 年高出五成。在佛羅里達州富人雲集的棕櫚灘 ( Palm Beach ) ,家庭管家的年薪超過 15 萬美元已是屢見不鮮。 這些趨勢代表奢侈品經濟學正經歷一場重大變革。20 世紀初美國經濟學家 托丹・凡勃倫 ( Thorstein Veblen ) 就主張奢侈品的價值來自「稀缺性」 ( Scarcity ) 與「競爭性」 ( Rivalrousness ): 一樣商品之所以被視為奢華,不僅僅是因為它價格昂貴,更是因為一個客戶的消費減少了其他人得以使用和體驗它的機會。而在網路和社交媒體氾濫的時代,以往被視為「稀缺且具競爭性」的東西,已經徹底被改變。許多高資產人士漸漸不再渴望名錶、名車、名酒、鑽戒…,因為這些商品大多只要花大錢都買的到,但體驗式消費卻無法複製、無從分割、無法取代。在溫布頓 ( Wimbledon ) 球場的前排座位觀賞冠軍賽、在巴黎塞納河旁的 Guy Savoy 餐廳享受一頓美味優雅的晚餐、在麗晶七海郵輪 ( Regent Seven Seas Cruises ) 上看著地中海上緩緩落下的夕陽餘暉….這些供給有限、訂位難得的奢華體驗更能在 Instagram 和其他社群媒體的分享照片上展現出高資產人士的品味和地位。 傳統奢侈精品陷入困境奢侈精品面對的挑戰不只是消費型態的轉變,也面臨原有消費族群結構性的流失。從中國到美國,曾經是眾多精品名牌重要客群的 Aspirational Shoppers (對精品渴望/ 嚮往型的消費者)過去幾年來在通膨壓力、關稅影響及經濟成長和個人收入疲弱的衝擊下大幅減少。貝恩策略顧問的統計指出全球奢侈品消費者的人數從 2022 年約 4 億人下降到今年的 3.4 億人,全球大約有五千到六千萬的消費者已不再是精品業者的基礎客層(consumer base)。 這對精品業者無疑是一大打擊。今年上半年,精品霸主 LVMH 集團的營收年減 4 %,獲利更大減超過兩成。雖然第三季營收較去年出現 1% 的成長,結束了連續兩季下滑的趨勢,但集團核心的時裝與皮革部門在第三季仍出現 2% 的年減幅度。連霸主 LVMH 都面臨衰退,更不用說其他一般精品業者所經歷的嚴峻挑戰。 另一方面,快速成長的二手精品市場 ( secondhand luxury goods ) 也讓精品業的困境雪上加霜。逐漸成為消費主力的 世代和千禧世代 ( Millennials )對精品品牌的認同度和忠誠度持續下降,兩者在去年對全新精品消費的支出分別年減 7% 和 2%。也使得精品業者的經營狀況明顯出現差異。去年僅三分之一的精品品牌營收出現成長,相較於 2023 年的 65% 和 2022 年的 95%。但這不代表這兩個世代不追求時尚精品。Z 世代所追求的是「平價奢華」 ( affordable affluence ) ,既不花大錢又能展現出品味,二手精品乃成為年輕世代的最愛。 根據貝恩估計,二手精品市場去年規模達到 560 億美元,幾乎是十年前的三倍,並相當於去年所有精品業者透過全球百貨商場所得到的營收。全球最大的網路精品轉售平台 The RealReal 去年營收年增 9%,今年前三季 The RealReal 營收年增幅度加速至 14%,第三季更出現 17% 的強勁成長。這個趨勢與傳統精品業者的普遍衰退有天壤之別。 過去,消費者使用二手平台清空不再需要的商品,將舊衣物賣掉,再用這些現金購買新的精品,推動了精品汰舊換新的銷售。但過去兩年消費者行為已發生變化,越來越多人把轉售所得再拿去購買其他二手精品,完全繞過新品市場。這種行為在年輕世代中更為普遍,使精品業者被迫與全球衣櫃中他們自己之前所生產的數十億美元商品庫存相互競爭。 除了網路商場,在實體通路方面,日本全球知名的經典二手精品市場則代表頂端客群的消費型態轉變。今年七月,東京表參道的精品轉售商 Valuence Holdings Inc. 以一千多萬美元的天價標下愛馬仕 ( Hermès ) 史上第一個柏金包 ( Birkin bag) ──由已故女星 Jane Birkin 為靈感創作的第一個原型包。這場僅僅 10 分鐘的拍賣會,據稱最後是由 Valuence 與亞馬遜創辦人 Jeff Bezos 的妻子 Lauren Sánchez Bezos 對決,這個震驚業界的拍賣結果讓 Valuence 這家公司在全球精品業一夕之間聲名大噪。 Valuence 是表參道二手精品商圈中最知名的一家,也是日本近一兆美元二手精品市場的最佳代表。 自從日本在疫情後重新開放以來,全球名流對日本經典二手精品的興趣急速上升。日本以保存良好、一般市面難以找到的稀有經典精品聞名於社群媒體,二手精品轉售業者的客群幾乎全是來自國外的觀光客及高資產人士。日本之所以有龐大且品質優良的二手精品主要來自 80 至 90 年代初日本泡沫經濟造就的空前榮景,當時日本女性瘋狂購買最昂貴的奢侈精品。據估計,日本當時有超過 1/3 ,甚至 1/2 的女性擁有 LV 的商品。而且日本女性通常非常愛惜自己的物品,特別是昂貴的精品幾乎只在特別場合使用。 隨著泡沫經濟破滅,這些精品在過去 30 年幾乎都被深藏在衣櫃裡。然而,隨著經濟壓力增加和 90 年代時尚再度流行,日本大眾意識到自己珍藏多年的精品現在可以賣得相當可觀的收入。因此源源不斷、保存良好且市面稀少的經典精品開始大量在市面上流通。弱勢日圓讓這些二手精品對國外買家更具吸引力,也讓了日本二手精品成為全球奢侈品消費市場中不可或缺的一環。 在體驗式奢侈消費逐漸取代傳統精品的浪潮下,如何能將一般傳統精品結合甚至轉化成消費者心中那個無法複製、無法取代、獨一無二的頂級奢華體驗,將是未來精品業者的最大考驗。
More
AI 是效率與資本擴張的動力,也可能是下一輪金融脆弱性源頭
研究樂觀預估全球生成式人工智慧 ( Artificial Intelligence或 AI ) 每年能增加約三兆美元經濟價值,銀行業具有高數據密度, 被視為導入 AI 最大受益者之一,預計每年至少增加兩千億價值,相當全球銀行業營業利潤 9%,主要受惠在資訊處理、釋放人力資源與風險管理等領域。 然而,近年許多大型機構如 IMF、BIS、 FSB 等紛紛示警人工智慧也帶來風險, 並將風險大致分為三類,包括網路安全、技術風險、以及同質化風險。部分專家甚至預測,各種風險疊加、將造成更嚴重的全球金融危機。網絡安全在 2024 年一項網路安全調查中,多數受訪者認為 AI 降低了網路攻擊的技術門檻,生成式 AI 將為攻擊者提供優勢。深度偽造 ( DeepFakes ) 的語音和影片可用於詐騙或生成假新聞。 最知名案例為英國工程巨頭 Arup, 其香港員工遭 AI 深偽的財務長視訊會議欺騙,誤信收購指令而匯出兩億港元。一項針對保險公司調查也發現,48% 受訪公司遭遇 AI 欺詐,包括偽造醫療紀錄或死亡證明。 此外,今年十月 AI 新創 Anthropic 警告,少量但設計精準的數據投毒 ( Data Poisoning ) ─在AI訓練時刻意植入錯誤資料─足以顯著破壞模型, 實驗在訓練資料中置入 250 篇惡意文件 ( 在龐大資料占 0.00016% ),模型就輸出許多錯誤訊息, 顯示出極端攻守不對稱。研究顯示,全球在「AI 網絡安全」支出將大幅增長,預估到 2030 年增長三倍達 1,300 億美元。技術風險與黑箱AI 技術風險主要來自幻覺 ( Hallucination ) 與輸出不一致等問題。目前大型語言模型 ( 註 ) 並非以人類方式「理解」語義與邏輯, 而是依靠模型訓練的機率分布與模式匹配,計算「最可能出現的下一個字」。因此 AI 可能同一個問題給出不同答案, 或在沒有足夠依據、卻自信地捏造內容。研究顯示,模型幻覺率─產生看似合理但錯誤的資訊─可能達 4%;若與 AI 討論高度專業內容,錯誤比例將會更高。 值得留意的是,在某些高風險場景,幻覺帶來的風險是不可接受的,例如臨床醫療、法律判決、金融投資等。諾貝爾經濟學獎得主 Joseph E. Stiglitz 研究顯示,若沒有適當監管或獎懲機制, AI 大幅降低生產內容邊際成本,而資訊平台獲利來自點擊而非「真實」,AI 最終可能導致高品質資訊減少、低品質內容氾濫。 再者,AI 的黑箱特性缺乏透明度,當偏離目的或失控,難以及時察覺並修正。1980 年 EURISKO 曾在海軍模擬中選擇「擊沉我方慢速船隻」; 2017 AlphaGo Zero 「阿爾法圍棋零」 版本,也在自我學習中、演化出連專業棋士都無法理解的招式, 顯示 AI 可能同時產生超預期創新與難以察覺的極端行為。實驗也發現多個 AI 引擎互動時,在無指令下竟學會共謀定價。 與依循人類規則、可解釋性較高的傳統演算法 ( Algorithm ) 相比,AI 為了找出數學上「全局最優」,更可能產生超預期、甚至偏離道德標準的行動, 形成新的金融不穩定因子。英國央行 ( Bank of England ) 今年四月曾警告,當 AI 意識到市場波動可帶來利潤,它可能為了獲利而主動觸發震盪。同質化與羊群效應同質化來自 AI 模型高度依賴少數供應商,與相同模型導致的羊群效應。頂尖 AI 模型需要稀缺三大資源:算力、人力和數據; 目前估計 LLM 模型硬體與訓練成本超過數億美元,且關鍵金融數據掌握在少數供應商,如 Bloomberg、LSEG 的 Workspace ( 前身為 Refinitiv Eikon )、 與 BlackRock Aladdin 等。當雲端服務發生大規模故障,可能造成交易中止、延遲等。去年史上最大 IT 宕機事件 CrowdStrike,就暴露出高度依賴少數供應商的結構風險。 重要的是,AI 透過相同歷史資料優化參數,本質上會過濾極端或異常觀點,最終收斂到「統計上最有效」策略, 導致行為趨同或羊群效應。如果分析師引用 AI 生成資料,這些二、三手內容又被寫進報告、新聞,再被下一代模型引用,知識生態會變得愈來愈同質化。 AI 的黑箱特性加上同質化,很可能為金融市場帶來災難。IMF 指出,演算法交易約佔美股交易七成;AI 極大化資訊效率,卻也因壓縮套利空間,迫使交易者透過高槓桿以維持回報。 AI高效提升市場短期流動性,卻「放大」危機漏洞: 包括過度槓桿、系統不透明與複雜、以及自我保全─危機時傾向持有最具流動性資產。歷史上多次出現演算法失控案例,如 1987 年黑色星期一、單日下跌超過兩成。 美國證監會 ( SEC ) 主席 Gary Gensler 警告,若缺乏監管,AI 幾乎不可避免將成為下次金融危機核心因素。此外,影子銀行在 AI 應用上監管約束更少,也可能成為新的風險放大器。AI 能創造 Alpha 「投資價值」 而非 Beta 「波幅」 ?AI「拉平」獲取和分析數據的競爭環境。傳統的演算法與機器學習,仍是基於結構化或可量化資料建立模型以提高預測力。 而 AI 能進一步「類理解」人類語言等非結構化資訊、擴大可分析資料範圍 ( 如企業文件、新聞、社群媒體等 ),從中捕捉難以量化的情緒行為。 但與十年多前投資界即導入的機器學習一樣,AI 仍停留在短期報酬階段。背後有幾個主要因素,包括: 短周期 ( 一年以內、甚至日內 ) 的資料樣本數多, 更適合產生穩定統計關係;且AI 需快速反饋,才知模型效果。研究也顯示 AI 在長周期預測力降低 ( 尤其是五年後 ),因公司策略、產業結構與宏觀環境都發生變化。 Citadel─全球最賺錢對沖基金─創辦人 Kenneth Griffin 也指出,AI在長期佈局力有未逮;投資洞見在理解未來關鍵演變,他不認為 AI 會徹底顛覆投資產業。如系統性危機非常罕見, AI 缺乏足夠「樣本」學習;且嚴重金融危機屬「未知的未知」( Unknown Unknowns);風險不僅是統計上的,更來自市場參與者互動,AI 仍無法預測人類反饋。 數據顯示多數由 AI 驅動的 ETF 仍難以擊敗指數。Alpha 將來自 AI 無法做到的部分,如獨特資料 ( 私募數據、管理者提供深入資料等 )、 軟數據洞察─企業文化、產業競爭、管理品質等、與找出 AI 共識的錯誤。 AI 的同質化可能也讓逆向投資變得更稀缺、也更需要耐心。小型價值股近年落後大型成長股,除資金透過指數化投向龍頭產業外,演算法與 AI 亦傾向追逐資訊量多的熱門股。 估值修正的危機由於 AI 資本支出到 2030 年可能達五至七兆美元,J.P. Morgan 預估一年 AI 需帶來 6,500 億利潤,AI投資報酬率才達 10%。 然而IBM 的 CEO 調查指出:只有 25% AI 專案達到預期投資報酬率。McKinsey 最新研究也顯示,雖然 AI 企業普及率近九成,但帶來實質財務回報的企業僅 39%。 外傳 AI 巨頭 OpenAI 今年上半年收入僅 43 億美元,虧損擴大至135億;隨著 Gemini 3.0 推出,市場也開始懷疑 OpenAI 長期是否可轉虧為盈,尤其是如何對抗現有大型科技公司的生態系護城河。 OpenAI 每週活躍用戶三年內達八億,但實際付費比率不足 5% 或 3,500 萬用戶。OpenAI 估值近五千億美元,與擁三億訂閱戶的 Netflix 相當,但前者付費用戶規模僅後者九分之一。 近期市場雜音頻傳,AI 巨頭間相互投資,若最終應用無法創造收益 ( 如 OpenAI 預期未來 8 年投入 1.4 兆美元,而其目前收入還不到支出 2% ), 將帶來收入重複認列、現金流斷裂、估值回撤等連鎖效應。另方面,Oracle 大規模投資,不僅其信用避險成本飆升至金融危機以來新高,資產「由輕轉重」商業模式、 債務激增也讓估值受壓。加拿大國際宏觀權威研究所 BCA 並以鐵路、網路為例指出,資本支出進入後期往往由舉債與外部融資支撐,槓桿墊高後,一旦需求轉弱、修正通常更劇烈。 目前美股前十大公司多與 AI 相關,佔 SP 500 指數市值四成。如此大的乖離,將會導致未來的真正得益者是其他 SP 500 中490家公司、 尤其是 AI 缺席的蘋果 ( Apple )?另當然還有坐享低收費或甚之於免費的消費者。 且 SP 500 指數領先本益比 F-PER 22x,高於 2021 年近零利率時期,也僅略低於 2000 年網路泡沫 25x 水準。 倫敦經濟學人 ( The Economist ) 表示,美國股票佔美國財富 21%,為 2000 年水準四倍。 如果 AI 類似網路泡沫,家庭財富與消費可能縮水,導致 GDP 下滑 1.6%,足以將經濟推向衰退。且以美國目前國債狀況,聯準會短期內難以再大幅寬鬆,因市場將懷疑其長期償債能力。 美國目前國債佔 GDP 120% ─為三十年前兩倍;Elon Musk 認為美國跳脫財政泥淖唯一途徑,惟有透過 AI 與機器人大幅提升生產力。BCA 傾向 AI 會溫和的提升生產力,但低於目前估值隱含的高度期待 。AI 應審慎監管AI 價值毋庸置疑,但目前架構大致仍有兩項基礎限制─仰賴既有數據與依循機率─因此適用範圍須審慎界定。當 AI 運作於資料充足、結構穩定且風險可控的有限微觀層面, 如審計稽核、詐欺偵測、常規風控, 其表現往往優於人類。然而進入宏觀層面—涉及危機處理、群體行為等—AI 立即面對資料稀缺、未知的未知「 Unknown Unknowns 」等難題,模型所依賴的歷史樣本可能誤導決策。 專家針對 AI 風險提出兩點建議,一為人為介入:強調人類在高風險決策中角色。二為透明度、能見度與可解釋性:必須清楚解釋 AI 模型「如何」與「為何」做決定。 黑天鵝效應作者 Nassim Taleb 大聲疾呼,今天金融市場脆弱性比過去更高。如果大家同時把 AI 當作風險模型、交易引擎或研究工具, 一旦出現錯誤,後果會極端放大。尤其當一項技術可能帶來全面性、不可逆的破壞時 ( 如全球金融危機 );即使發生機率極低,也不能用傳統成本效益評估,而須採嚴格預防措施。
More
安娜·溫圖長達 37 年主編時代雖然結束,但她史無前例的影響力,沒人能說再見
由同名小說改編而成的美國喜劇電影「穿著 Prada 的惡魔」( The Devil Wears Prada ) 裡,女主角安·海瑟薇 ( Anne Hathaway ) 誤打誤撞成為片中飾演時尚教母的「梅姨」梅莉·史翠普 ( Meryl Streep ) 的個人助理。 電影一開頭的面試場景中,梅莉·史翠普隨手翻著報紙,正眼不看,只對安·海瑟薇冷冷地說:妳對時尚既不追求,也不了解 ( And you have no style or sense of fashion )。 當安·海瑟薇試圖為自己辯解時,梅姨只揮揮手說:「No. No. 我沒在問妳」, 便將一臉錯愕的安·海瑟薇掃地出門。 即便三言兩語,但梅姨已把她所扮演的小說中本尊,時尚雜誌 ( VOGUE ) 的美國版主編安娜·溫圖 ( Anna Wintour ) 的冷漠犀利詮釋得淋漓盡致。 在「穿著 Prada 的惡魔」上映近 20 週年後,今年七月傳出確定由電影原版人馬演出的第二集將在明年上映。 無獨有偶的,故事本尊的安娜·溫圖也在六月底宣布卸任她任職長達 37 年的 VOGUE 美國版主編一職。 雖然她未來仍身兼康泰納仕 ( Condé Nast ) 旗下所有雜誌全球首席內容官與 VOGUE 全球編輯總監的重責,但這項調整不僅是職位的更替,更是一場時尚帝國的權力轉移。 Wintour is coming, Are You Ready? 溫圖即將駕到、你準備好了沒有? 現年 75 歲的安娜·溫圖可謂出身媒體世家,她的父親查爾斯·溫圖 ( Charles Wintour ) 擔任倫敦「標準晚報」 ( Evening Standard ) 的主編長達 16 年, 在業界享譽盛名。她的母親埃莉諾·貝克 ( Eleanor Baker ) 也是一位出身富裕名門的慈善家和社交名媛。安娜從小家裡便聚集著許多作家記者和文化界名流。 在父母長輩的耳濡目染下,安娜很早就發展出對出版和時尚業的興趣。但安娜在學校並非師長誇讚的好學生,16 歲那年,她嫌校服裙子太醜將其擅自剪短而遭退學。 叛逆的她之後再也沒接受過任何正式教育,而她的父親查爾斯·溫圖則對她說: 「既然你對時尚如此執著,那就用你的方式去改變它。」這句話,也成為她一生的座右銘。 之後安娜·溫圖的前幾份工作大都透過父親的人脈和介紹,但也走得跌跌撞撞,不是被開除就是與同事長官相處不睦而自行離職。 1975 年,安娜·溫圖搬到紐約重新開始,終於有機會進入美國時尚雜誌界,她成為哈潑時尚 ( Harper’s BAZAAR ) 這個有百年歷史的時裝雜誌的助理時尚編輯。 但卻因為個人過於大膽前衛的攝影風格在到職九個月後就被雜誌主編開除。接下來五年她在巴黎及紐約間來來去去,直到 1980 年成為紐約 ( New York ) 雜誌的時尚編輯, 過去幾年累積的前衛視覺和時尚風格終於讓安娜·溫圖得到了業界的矚目。但創刊於 1892 年,在全球近三十個國家發行,被推崇於時尚聖經的 VOGUE 雜誌始終是她畢生夢想的工作。 不久後,安娜·溫圖的一位前同事為她安排了一次與當時 VOGUE 主編格蕾絲·米拉貝拉 ( Grace Mirabella ) 的面試, 當米拉貝拉問她未來想要的工作是甚麼,野心勃勃的安娜·溫圖直視著米拉貝拉的雙眼,斬釘截鐵地說:Your job。安娜·溫圖第一次與 VOGUE 的面試也就此告終。 但在 1983 年,老天爺終究是為安娜·溫圖打開前往 VOGUE 的那扇門。當時康泰納仕的編輯總監暨 VOGUE 的出版人亞歷山大·利柏曼 ( Alexander Liberman ) 為了挖角安娜·溫圖特地為她創造出一個新的職缺, 讓她成為 VOGUE 的首任創意總監 ( Creative Director )。1985 年,當英國版的 VOGUE 的主編退休後,安娜·溫圖重返英國開始生涯第一個主編職位。 上任之後,在她給每個員工 10 分鐘的重新面試後,選擇將大部分的員工汰除。從此之後,她冷酷、嚴格、果斷的風格也讓她「核武安娜」 ( Nuclear Wintour ) 的稱號在業界不脛而走。 三年之後,安娜·溫圖從小夢寐以求的工作機會終於到來。在格蕾絲·米拉貝拉長達 17 年的掌舵下,美國版 VOGUE 正逐漸失去對重行改版後的“ ELLE ”的競爭優勢。 當時康泰納仕的老闆在刻意不讓任何人告知格蕾絲·米拉貝拉的情況下,讓安娜·溫圖直接取代了她,從此展開安娜·溫圖身為美國 VOGUE 主編長達 37 年的傳奇生涯。史無前例的時尚女皇安娜·溫圖上任總編後的負責的第一期 ( 1988 年 11 月號 ) VOGUE 封面,立刻震驚業界,成為經典。雜誌封面的照片是 19 歲的模特兒身穿鑲滿寶石, 價值一萬美元的 Christian Lacroix T-shirt,但下半身搭配的竟是一條 50 美元的 Guess 牛仔褲。這是VOGUE封面首次出現穿牛仔褲的模特兒, 與之前雜誌封面上常見的精心設計優雅特寫完全不同。模特兒臉上既沒有厚重的妝容,身上也不配戴誇張的珠寶飾品,整體看起來輕鬆隨意,就像在街頭隨手拍下的一刻。 安娜·溫圖看著那張照片,感受到了一股即將席捲整個時尚界的巨變。但當印刷廠看到這張照片時,他們訝異地打電話到雜誌社,誤以為他們拿錯了封面圖, 但那張封面只是安娜·溫圖個人時尚革命的起手式。 1989 年的 5 月號,當紅明星瑪丹娜 ( Madonna ) 出現在 VOGUE 的封面照片上。當時能上時尚雜誌封面只有模特兒,安娜·溫圖是第一個把明星放上封面的主編。 而她特意選擇了剛發佈 “ Like a Prayer ” 這首充滿爭議性歌曲但大紅大紫的瑪丹娜,而非優雅高尚的經典明星如奧黛麗·赫本 ( Audrey Hepburn ) 或葛麗絲·凱莉 ( Grace Kelly )。 業界一開始對安娜·溫圖的決定充滿質疑,但那期 VOGUE 的銷售量卻大增四成,跌破所有時尚界專家眼鏡。安娜·溫圖的遠見和敏銳度讓她能把時尚和明星緊密結合。 至 90 年代,上過 VOGUE 封面的娛樂明星層出不窮,從茱莉亞・羅勃茲 ( Julia Roberts )、黛咪・摩爾 ( Demi Moore )、甚至之後的黛安娜王妃、Lady Gaga 和 NBA 球星勒布朗・詹姆斯(LeBron James)…只要有娛樂性、話題性、可看性,安娜·溫圖不害怕打破所有既定的遊戲規則。隨著雜誌銷量的提升, 廣告量也越來越多,以喬治·克隆尼 ( George Clooney ) 為封面的 “ MEN’S VOGUE ” 在 2005 年首度發行時,就創下 164 頁廣告的記錄。 在將 VOGUE 打造成全球最具影響力的時尚雜誌後,安娜·溫圖將眼光轉向大都會藝術博物館慈善晚會 ( Met Gala ),這個原本為紐約大都會博物館時裝學院所舉辦的年度籌款晚會。 原本晚會參加者只侷限在紐約上流社交圈,影響力有限。安娜·溫圖在 1995 年成為晚會的籌備主席後,立刻大刀闊斧將 Met Gala 全面名人化、娛樂化、國際化。 安娜·溫圖打破傳統,開始大量邀請影視明星、流行歌手、體壇巨星, 並將他們一一與設計師「配對」走紅毯。這種「明星 + 設計師」模式,把 Met Gala 紅毯變成全球時尚與名人爭妍鬥麗的最高舞台。 安娜·溫圖也要求每屆 Met Gala 都有明確主題,如 2015 年的「中國:鏡花水月」( China: Through the Looking Glass ), 讓明星和設計師依主題創作造型, 將紅毯變成一場大型現場轉播的藝術展。安娜·溫圖也親自審核所有嘉賓名單,決定誰能走上紅毯和他們的衣著,再次展現她在時尚界的絕對話語權。 在她的操作下,Met Gala 成為全球最難買到票的頂級奢華派對。一張門票從 1995 年的一千美元漲到今年的七萬五千美元 ( 2023 年則是五萬美元 )。 今年的 Met Gala 一個晚上就為大都會博物館破紀錄的募到三千一百萬美元,為博物館每年最重要的收入來源。人脈與錢脈交織成的個人品牌帝國身為擁有時尚絕對話語權的安娜·溫圖非常善於使用她自身籌碼擴建她的事業。不論是政界、影視、音樂、商業、體壇….這些各界菁英幾乎都渴求同一樣東西:在媒體上的曝光度, 而沒有比登上 VOGUE 封面更好的曝光度了。2016 年美國總統大選,是 VOGUE 雜誌歷史上首次為特定總統候選人背書,從歐巴馬 ( Barack Obama ) 到希拉蕊 ( Hillary Clinton ), 安娜·溫圖對他們的支持一向不遺餘力。川普 ( Donald Trump ) 的當選,對之前主動幫希拉蕊治裝,義務擔任她個人時尚風格顧問的安娜·溫圖更是一大打擊。 著名時尚媒體 WWD 更在川普當選的隔天發表一篇對 VOGUE 和安娜·溫圖措辭激烈的文章,尤其是批評後者對於政治議題的過度參與。 當天一早安娜·溫圖回到辦公室與全體員工召開臨時會議,會議中她堅定地表示:「如果支持 LGBTQ 權益、支持女權、支持移民是管得太多,那我希望各位每一天都能管的更多。」 從不表露情緒的她,甚至哽咽落淚。但短短幾週之後, 安娜·溫圖卻主動邀請川普到她的辦公室,表示願意在 VOGUE 上多報導第一夫人 Melania。 安娜·溫圖務實與現實的個性和永遠向前看的信念可見一般。 「雖然在穿戴著 Chanel 大墨眼鏡之後面的安娜·溫圖幾乎永遠面無表情,但她識人及發掘人才的眼光和挑選服飾一樣精準,對於時尚圈內後起之秀的提拔更是不遺餘力。 80 年代初出茅廬的新銳設計師 Michael Kors 就深受安娜·溫圖欣賞,即便他的公司在 90 年代陷入困境甚至申請破產重整時,安娜·溫圖從未停止幫助他。 2003 年兩位曾收購 Tommy Hilfiger 並將其上市的投資人在找尋下一個時尚投資標的時,安娜·溫圖便向他們推薦收購 Michael Kors。九年之後, Michael Kors 的公司股票上市,2019 年 Michael Kors 更收購義大利名牌 Versace。今日的 Michael Kors 已是年營收超過 40 億,市值破 25 億美金的大型服飾公司。 除了 Michael Kors,近三十年來全球時尚界的重大事件幾乎都有安娜·溫圖的運籌帷幄,許多優秀的新銳設計師也接受過她的栽培贊助。從 Gucci 收購 Bottega Veneta 到將設計師馬克・雅各布 ( Marc Jacobs ) 在 1997 年推薦給 Louis Vuitton 集團擔任創意總監, 進而促成 LV 的品牌大改造,安娜·溫圖在業界累積的龐大人脈讓她成為時尚界的頂級顧問。她真正的影響力在於橫跨時尚、影視、政治、體育、音樂等龐大而精細的人脈網路裡。 馬克・雅各布就曾說過:「她的天才之處,在於極其精準地挑選人物,無論是政治、電影、體育還是時尚界。」 與其說她是雜誌主編或是時尚女皇,不如說安娜·溫圖更像是一位掌握全局,高瞻遠矚的總策劃者。 在業界呼風喚雨的她,也利用她的影響力投身公益。911 恐攻事件後,紐約時裝週被迫喊停,許多年輕設計師陷入財務困境,安娜·溫圖成立 CFDA / VOGUE 時尚基金, 資助年輕的設計師,至今已贊助超過 200 個新銳設計師。2009 年,當紐約市規模達 100 億美元的時尚產業因金融海嘯陷入蕭條時, 安娜·溫圖直接去拜訪當時紐約市長彭博 ( Mike Bloomberg ) 和梅西百貨 ( Macy’s ) 董事長。 她提議舉辦一場橫跨全紐約市的大型深夜購物派對,靈感則來自巴黎的「白晝之夜」(Nuits Blanches)。當部分商家拒絕參與時, 安娜·溫圖便調動她的好萊塢明星部隊:「我會讓席安娜·米勒 ( Sienna Miller ) 出現在你的店裡,我會派賈斯汀·提姆布萊克 ( Justin Timberlake ) 給你!」。 由安娜·溫圖主導的紐約「時尚之夜」(Fashion’s Night Out)成了一場狂歡嘉年華,業界統計紐約時裝店的來客量在活動期間增加了近五成, 梅西百貨的銷售額原本下跌 4% 到 5%,但那個週末卻出現兩位數的成長。兩年之後,華爾街日報一篇關於安娜·溫圖的深度報導裡寫著:「在好萊塢, 你可以在不經史蒂芬・史匹柏 ( Steven Spielberg ) 的同意就拍電影,也可以在沒有比爾・蓋茲 ( Bill Gates ) 支持下研發新軟體,但你若沒有安娜的認可,就無法在時尚界成功」。神話之後今年九月初,康泰納仕宣布由 39 歲,任職 VOGUE 已十多年的克羅伊·馬勒 ( Chloé Malle ) 接任安娜·溫圖為下一任美國版 VOGUE 的編輯總監。 克羅伊·馬勒與安娜·溫圖大相逕庭的溫和個性讓業界猜想,在短影音充斥、KOL 氾濫的抖音時代,她會將 VOGUE 在時尚圈的影響力帶向何方? 安娜·溫圖或許離開了 37 年的主編生涯,但她沒有退休、沒有淡出、沒有放下, 只是走到了更適合她的位置上,以更高的全球視角主導全局。安娜·溫圖的主編時代雖然結束,但她的影響力,只能說後會有期。
More
穩定幣提升支付效率、推動資產代幣化,引導通貨大幅度增加、隱藏不穩定因素;各國各自為政、更難穩固美元霸權。
年中川普 ( Donald Trump ) 政府通過一系列穩定幣 ( Stablecoins ) 法案,包括落實監管的《天才法案》( Genius Act ); 六月上市的穩定幣發行商 Circle股價一度上漲四倍。八月香港《穩定幣條例》亦生效,規定凡在香港境內發行、或以港元計價穩定幣須取得香港金管局牌照。 隨各國監管展開,穩定幣正式進軍金融領域。本文著重於背後的金融邏輯、機遇與風險,宛如一場沒有煙硝味的金融貨幣戰? 穩定幣優勢與 RWA 代幣化穩定幣類似儲值或數位悠遊卡,如一比一錨定法幣如美元。因在區塊鍊發行,主要優勢在區塊鍊技術帶來的基礎設施創新。 知名管顧McKinsey 指出,相較傳統支付系統,穩定幣在跨境轉帳具有去第三方、低費用、快速結算、全天候全年無休、全球可及性等優勢。相較現有支付高至6% 手續費與數天完成跨境轉帳, 穩定幣可在數秒內、以低於數美分費用完成結算,且全年無休、沒有國界與資本或外匯管制限制,因此在許多高通膨國家,穩定幣可能會成為交易貨幣首選。 穩定幣也具有智能合約 ( Smart Contract ) 與可編程性 ( Programmability ) 特點。智能合約指不需仰賴第三方機構,雙方合約被寫成區塊鍊代碼; 例如資產交易成為程式碼,當滿足預設條件,交易自動觸發,減少人工審批。 知名佳士得拍賣集團 ( Christie’s ) 七月成立加密貨幣房地產交易團隊,標榜交易過程引入法律與加密專家,不依賴銀行或信託,採區塊鍊處理產權移轉。 美國財政部長 Scott Bessent 預估,穩定幣市值三年內達兩兆美元,正是看好「實體世界資產」( Real World Assets, “ RWA “ ) 代幣化 ( Tokenization ) 創造的穩定幣需求。 穩定幣只是區塊鍊支付媒介,鍊上要擴大產品生態系,才能增加穩定幣需求。RWA 代幣化正是將 RWA,如股債、房地產等, 透過代幣化—將資產衍生之經濟價值及權利連結至區塊鍊上之代幣—呈現到區塊鍊上進行交易,進而擴大鍊上生態系。 目前穩定幣主要用途是交易市值四兆美元加密資產,但潛在可代幣化現實資產,如股債、房地產、貴金屬、藝術品等加總超七百兆,可創造龐大穩定幣需求。 目前代幣化 RWA 規模不足三百億美元,但許多機構預估,五年後代幣化資產將超十兆美元。許多金融機構摩拳擦掌,如全球最大基金管理公司 BlackRock 推出代幣化貨幣市場基金; 私募巨頭 Apollo 試圖代幣化私募基金 ( Private Equity ),讓小型投資人也可參與。美國新任證監會主席更宣示「Project Crypto」計畫,未來將推動美國金融市場代幣化。 代幣化優點包括全天候跨境跨時區即時交易結算、促進非流動資產的「流動性」、透過切割 ( Fractionalization ) 降低投資門檻 ( 例如將現有一股再進行切割 )、 可程式化 ( 如自動分配股利 ) 等優點。美國期貨協會指出,衍生性商品的抵押品流動性 ( Collateral Mobility ) 為殺手級應用; 傳統非現金資產作抵押品,往往需多層中介機構;區塊鍊交易可大幅縮短追繳過程,提升市場結算的穩定性。 對傳統金融影響穩定幣加區塊鍊革新了交易結算基礎設施,傳統匯款機構如 Western Union 過去五年股價下跌六成。 但不變的金融本質仍仰賴傳統鍊下金融,尤其是人所主導的監管、法律等基礎。且透過積極整合區塊鍊,未來傳統金融機構將同時提供鍊上與鍊下混合模式。 Visa、Mastercard 信用卡機構都提供「零責任」( Zero Liability ) 保障,未經授權的交易由發卡行承擔;而穩定幣轉帳是不可逆、缺乏保障。Visa 龐大網路效應短期內更難以複製, 如支付憑證可在全球 1.5 億商家使用。兩大巨頭近期開始導入穩定幣支付,但未來對手更可能是零售巨頭,如 Walmart 與 Amazon 準備推出穩定幣以節省信用卡手續費。 Goldman Sachs 指出,穩定幣短期對銀行存款衝擊有限,因缺乏利息與存保等優勢。穩定幣禁止支付利息,即使平台以獎勵回饋投資人, 發行人仍需保留部分利息維持獲利,使其難以系統性超越銀行。而銀行有存款保險,穩定幣只是一比一多元化儲備承諾,缺乏央行及政府保障。 最後,銀行正加速整合區塊鍊,如 J.P. Morgan 推出「代幣化存款」 ( Tokenized Deposit ), 好處是繼承了存款核心特徵:直接連結資產負債表的銀行存款、享受利息收益,並可能納入存保。銀行更可在必要時取得央行流動性,降低擠兌風險。 傳統交易所關鍵護城河在監管。投資人對公司信心,很大部分來自交易所背書;如審核上市公司業務、財務、治理等。 產權轉移也是一道難題,因代幣交易不等於鍊下產權轉移;OECD 研究認為 RWA 代幣化最終可能取決於可信、可靠的中央保管, 以保證鍊上與鍊下世界連結。交易所「撮合中心」角色也不可或缺, 即使是擁抱去中心化的加密貨幣,目前成交量近九成仍集中在幣安 ( Binance )、Coinbase 等中心化交易所;主因是交易所提供的深度流動性優勢。 穩定幣導致不穩定?穩定幣的風險,主要來自 (1) 貨幣單一性 ( Singleness ) 不足, 與 (2) 鍊上「虛擬」金融傳染鍊下「實體」金融。國際清算銀行 ( BIS ) 認為,穩定幣缺乏存保,加上發行者儲備與信用不一,未來穩定幣可能出現不同價格。 例如規模第一、近 1,600 億美元的 USDT ( Tether ) 尚未實現全面審計,且資料顯示高品質、高流動儲備僅八成,其餘為貴金屬、比特幣與透明度低的其他投資, 且其資產/淨值比高達 30 倍。Tether 雖有三年過渡期接軌監管,但穩定幣信任完全依賴發行者的資訊透明度;高槓桿與儲備不足,猶如埋下擠兌的不定時炸彈。 當市場出現流動性危機,穩定幣將輕易跌破一美元面額。 2008 年 Lehman Brothers 次級房貸,引發貨幣市場「破一塊錢面額」的貨幣市場基金系統性危機,最終是政府及聯邦儲備局介入提供保證,市場才恢復信心。 部分學者也警告,由於加密產業透過政治獻金取得龐大影響力,法案的政治妥協色彩濃厚;未來監管境外發行商如 Tether 將是一大難題,且據傳 USDT 多數使用者位於境外。 如果監管不當,美國可能重回 19 世紀中葉的野貓銀行 ( Wildcat Banking ) 時代;當時私部門發行超過八千種以上貨幣,但背後儲備差異巨大,最終破壞金融穩定。 再者,穩定幣立法刺激 RWA 代幣化,鍊上影子銀行擴大,可能影響到實體金融市場。如諾貝爾經濟學獎得主 Simon Johnson 指出,天才法案如 2000 年通過的「商品期貨現代化法」( CFMA ), 當時打著促進創新口號、將場外 ( OTC ) 衍生品排除在監管之外,最終造成 2008 年金融海嘯。 代幣化RWA也可能將風險較高或流動性較差的資產,偽裝成安全、流動性高,進而鼓勵更高槓桿與更多投機。或者當比特幣等加密貨幣大幅波動時,恐慌將連帶影響鍊上的 RWA 資產,進而傳染到鍊下市場。 「天才法案」也可能在無意間,把美國財政穩定與穩定幣綁定。例如 Tether 持有逾 1,300 億美債,為全球第十八大;若市場恐慌贖回,可能引發美債拋售。 天才法案要求短期國庫券 ( T-Bills ) 為儲備, 因利率較低、穩定幣發行有利財政部融資,但長期可能造成結構失衡。例如當穩定幣爆發信心危機,短債需求會突然蒸發,美國政府將面臨再融資壓力。 國際金融貨幣戰穩定幣立法推進,同時限制央行數位貨幣 ( CBDC ) 發行,正是川普政府代表的新興加密金融,向央行與商業銀行的傳統權力結構發起挑戰,尤其是創造貨幣與信貸的特權。 值得留意的是,商務部長 Howard Lutnick 關係企業去年底取得 Tether 5% 股權;後來又有川普家族支持創立 USD1 穩定幣, 背後盟友包括2023年有反洗錢 ( AML ) 前科而被罰40億美元的 「幣安」Binance ( 及其公司負責人同時被判入獄四個月、 別名「CZ」的趙長鵬執行長 )、與阿布達比主權基金。政策與資本交織,難免引發利益衝突聯想。美國銀行業近期遊說,限制加密交易平台發放利息,雙方仍持續攻防。 穩定幣與 RWA 代幣化,更將吸引全球鍊上資本進入美國。但本地貨幣不穩定的國家,可能面臨美元化 ( Dollarization ) 風險。 美元穩定幣將侵蝕當地貨幣需求,降低當地貨幣政策效果,並在金融壓力時期加劇資本外流。歐洲央行認為美元穩定幣普及,恐削弱歐元貨幣自主權並推高財政融資成本。 歐洲近期展開推動歐元穩定幣,中國也於八月初,選擇香港—具普通法基礎、資本自由進出、貨幣錨定美元、又是人民幣離岸中心等優勢,作為穩定幣測試基地。 此外,中國與歐盟同時擁抱私部門穩定幣與公部門 CBDC。後者優勢來自: 央行發行的法幣、無信用風險、無貨幣單一性隱憂。 CBDC 又因只是改變央行負債科目而不影響國債市場,而穩定幣流動對國庫券價格產生壓力。CBDC 主要發行在私鍊,更可滿足反洗錢、KYC、合規要求;中國積極發展數位貨幣, 除了擴展人民幣應用,也是避開 SWIFT 銀行清算系統、為去美元化準備。穩定幣不僅是一場對抗傳統金融的金融戰,也是美國向全球發起的貨幣戰。 然而,不論穩定幣或 CBDC,都無法改變如風險定價、信用風險評估、信息透明、監管、法律保障等金融本質。SWIFT 管理層認為,銀行仍扮演重要中介, 穩定幣是以服務特定族群與應用為主;如境外美元、雙邊貿易、跨境轉帳。未來將呈多元共生, 穩定幣、代幣化存款與 CBDC 共存。國際「經合組織」OECD 則認為現有中央交易與結算設施運作完善,RWA 代幣化可能在流動不足、層層中介的市場廣泛採用,如未上市私募。 宏觀來看,美國推動穩定幣法案,背後隱藏著美元弱化趨勢下,吸引全球加入以美元基礎的數位資產體系,最終鞏固美債與美元。 不過目前美債已達 36 兆美元,佔 GDP 120% 為二戰後最高。即使穩定幣在三年內達兩兆美元,也仍是杯水車薪;更何況美國光一年預算赤字就近兩兆美元。 研究金融危機的知名學者 Kenneth Rogoff 更警告,百年一遇的債務危機並非遙不可及;美國國債高企,若再遇金融危機或疫情,可能將無法量化寬鬆, 因市場對其償債能力將動搖。知名投資者 Ray Dalio 預測,若持續放任赤字,美債心臟病將在三年左右發作,誤差幅度為一至兩年。債務危機特徵往往是長期積累、逐步惡化, 最終在信心斷裂時瞬間爆發。 Ernest Hemingway 小說裡有一段生動敘述:「你是怎麼破產的?」「兩種方式,先是慢慢地,然後突然間。」當美債劇震,穩定幣也將突然間成為不穩定幣!?
More
美國高舉關稅壁壘,欲與中國在鋰電池供應鏈脫鉤,能改變中國的霸主地位嗎,或只是不切實際的妄想?
隨著環保意識持續高漲,電動車及用來彌補綠能 ( 如太陽能、風能 ) 間歇性發電特質的儲能裝置,推升全球鋰電池的用量和產量。 根據研調機構 Statista和 Global Market Insights 的資料,全球鋰電池產量於 2023 年約 2.0 TWh ( Terawatt hours ),預計將成長至 2030 年的 7.3 TWh, 年均複合增長率達 20.4%。市場產值預計從 2023 年的 633 億美元成長至 2030 年的 2,042 億美元,年均複合增長率為 18.2%。 目前全球約 76% 的鋰電池產於中國,其次為韓國和日本,分別佔 18% 和 6% 。中國近乎壟斷鋰電池生產的局面,一直是美國政府的心頭大患,除了透過貿易政策減少中國製鋰電池的進口量, 還祭出高額關稅,以迫使鋰電池業者到美國建置生產基地,目標是打造出一條排除中國的產業鏈。這些策略會改變中國當今的產業主導地位,亦或是徒勞無功?中國鋰電池霸權難以撼動中國能成為全球鋰電池的生產中心,歸功於兩大要素,一是政府的遠見和有力支持,二是供應鏈的完整佈局。中國政府從 1990 年代就開始研擬發展電動車, 並於 2009 年推出「十城千輛」的電動車計畫,透過補貼扶植電動車和相關產業。 根據美國智庫「戰略暨國際研究中心」 ( Center for Strategic and International Studies,CSIS ) 的一項研究,中國政府在 2009 年至 2023 年間, 對電動車和相關產業提供至少2,300億美元的財務支持。創立於 2011 年的全球鋰電池製造龍頭寧德時代 ( CATL ) 正是在這種時空背景下應運而生。 政府還設下貿易壁壘,限制國外企業獨資在中國設立鋰電池廠,也規定國內汽車業者需使用國內生產的鋰電池才能獲得補貼。 當中國積極在電池市場蠶食鯨吞,歐美日等傳統汽車大國還對於電動車是否會取代燃油車爭論不休,自然也無心發展鋰電池,使其錯失電動車產業發展的良機。 此外,中國多年來在產業鏈上中下游的深度佈局,為其打造出無可匹敵的成本優勢,比日韓同業低 30% 至 40%。鋰電池供應鏈可分為上游礦源, 包括必備礦物如鋰、鎳、錳、鋁、石墨等關鍵礦物的開採和精煉。中游電池芯材料製造,包含正負極材料、絕緣膜、和電解質,佔總成本的 60%, 以及下游鋰電池組裝。不同於日韓多年來侷限在中游電池芯材料發展,中國不僅憑藉勞動力和規模經濟領先下游組裝,同時也發展中游電池芯材料製造, 如今已超車日韓並掌握近 90% 的市場份額。 最關鍵的是中國高度掌握上游礦物供應。中國不僅控制全球 85% 的礦物精煉產能,還積極投資或併購海外礦場,已掌握全球近半數的鋰礦和約 41% 的鈷礦。 中國華泰證券估算,目前中國製車用鋰電池關稅約 58.4%,非車用鋰電池關稅約 40.9%,其中包括原來的基礎關稅 3.4%,2024 年5 月針對車用鋰電池課徵的 25% 額外關稅, 以及最新的暫時性對等關稅 30% - 美國自 2025年5月14日起暫時將對中國關稅從原本的 145% 降至30%,為期 90 天。 但中國製鋰電池成本低於日韓,加上美國也對日韓分別課徵 24% 和 26% 的對等關稅 ( 7 月 9 日前暫時調整為 10% ),因此中日韓鋰電池關稅後價格差異不大。 不過,中國鋰電池產能增長快速,加上國內競爭激烈,成本持續下降。因此,面對美國的關稅壁壘,中國仍以經濟規模和成本優勢穩坐鋰電池產業王座。美國欲和中國脫鉤,天方夜譚由於中國近乎壟斷鋰電池供應鏈各個環節,美國智庫「戰略暨國際研究中心」 ( CSIS ) 的中國經濟專家史考特·甘迺迪 ( Scott Kennedy ) 認為, 任何國家欲在電池供應鏈中實現獨立自主幾乎不可能,美國自然也不例外。 首先美國環境保護和公共安全的政策遠比中國嚴格,不利鋰電池產業鏈的建置。尤其關鍵的礦物精煉,污染風險高,還耗費龐大電力和水資源,容易引起民眾抗議。 川普政府也意識到當前政策環境難以發展礦物精煉產業,甫上任就簽署行政命令,旨在利用《國防生產法》( Defense Production Act, DPA ) 來促進國內鋰礦和其他礦物的開採及加工, 並計畫在五角大廈軍事基地內興建礦物精煉廠,以避開地方政府和民眾的阻力。然而,美國已經退出礦物精煉產業 20 多年,嚴重缺乏技術和人力,短期內要有穩定的產出難如登天。 其次是美國欠缺生產鋰電池的周邊產業,無論是設備、電池芯原料、和加工礦物都需要從國外進口,且同樣會被課徵高額關稅,在美國製造鋰電池毫無成本優勢。 根據研究機構集邦科技 ( TrendForce ) 的資料,在美國生產鋰電池的成本比在中國高出 1 至 1.5 倍。而且,如上所述,中國在產業鏈各環節都有極高市佔, 美國很難繞過中國建置具規模的供應鏈。特斯拉 ( Tesla, Inc. ) 在 2018 年於選擇在上海建立首座美國本土以外的超級工廠 ( Tesla Gigafactory 3 ), 正是著眼於中國在鋰電池的成本優勢。因為唯有足夠便宜的鋰電池,電動車的成本和價格才有機會與燃油車一較高下。 美國如今的政策走向,不僅無法改變當今中國主掌全球鋰電池市場的產業格局,還大幅推升美國國內鋰電池的價格, 拖累美國電動車的發展和能源轉型的腳步,甚至可能加速賠上美國汽車的百年霸業。唯有創新才能改變產業版圖相比美國不切實際的策略,其他國家的作法相對務實。既然技術和生產成本都無法與中國競爭,不如與其合作。 例如,歐美三大車企之一的斯特蘭蒂斯 ( Stellantis N.V. ) - 由義大利-美國車廠飛雅特克萊斯勒 ( Fiat Chrysler Automobiles N.V. ) 和法國車廠寶獅雪鐵龍集團 ( PSA Peugeot Citroën ) 於 2021年合併而成,就選擇和寧德時代合作,在匈牙利和西班牙設立鋰電池廠。 除此之外,政府和業者也專注於開發新的電池技術。當前最熱門的技術是全固態鋰電池 (All-Solid-State Lithium-ion Battery) 和鈉離子電池 ( Sodium-ion Battery )。 傳統鋰電池的正負極材料和電解質都是液態,鋰離子能在其中快速移動,發電效率高。但這些液體主要是有機溶劑, 易燃,易揮發,且不耐高溫,攝氏 80 度至 120 度就開始分解並產生可燃性氣體,導致電池起火爆炸。全固態鋰電池的正負極和電解質都是固體, 化學穩定性高,具有不易揮發和燃燒的優點,且能量密度是傳統鋰電池兩倍以上,大幅提升電動車的續航能力。缺點是鋰離子不易在固態材料中移動, 發電效率較差,且壽命較短。其次是製造成本過高,約傳統鋰電池的 25倍。專家認為全固態鋰電池有機會在 2030 年達到商業化階段。TrendForce 指出, 目前日本發展速度最快,掌握全球約 36% 的全固態鋰電池的專利, 其次為中國的 27% 和韓國的 18%。日本政府 2025 年初也提供約最高美金 6.6 億元補助給豐田 ( TOYOTA ) 等相關企業, 希望能領先全球應用於電動車。然而,日韓緊追在後,日本想藉全固態鋰電池重回鋰電池王座,仍面臨很大挑戰。 不過,全固態鋰電池仍採用鋰。鋰礦資源有限和開採時的汙染,一直是鋰電池的主要爭議,因而發展出以鈉取代鋰的鈉離子電池。 鈉離子電池有三大優勢,一是鈉礦分佈廣泛且提取容易,不僅蘊藏量是鋰礦的 421 倍,成本更只有鋰礦的 1%-3%。中國新創公司中科海鈉 ( HiNa BATTERY ) 曾做過估算, 當鈉離子電池生產規模超過 100GWh,其生產成本可比鋰電池低 30% - 40%。二是鈉離子化學穩定性優於鋰離子。鈉離子電池在零下 40 度仍有90% 的電量, 且攝氏 200 度以上才會引發熱失控,安全性大幅提升。三是使用壽命長達 30 年,比鋰電池多一倍。業者最大挑戰是如何改善鈉離子電池能量密度僅鋰電池50% - 60% 的問題。 當前以中國進度最快, 其專利數量是美國和日本的 2~3 倍,且有 16 間電池廠正在規劃或建設中。龍頭大廠寧德時代也在今年四月底也發表名為「鈉新」的鈉離子電池,預計年底開始小量生產。 1987 年台積電 ( TSMC ) 首創晶圓代工商業模式,分離晶片設計和製造,改變全球半導體產業版圖。 1990 年代日本憑藉豐田汽車 ( TOYOTA ) 的「即時生產方式 ( Just in time )」- 僅在需要時生產適當的量以降低庫存」,從歐美手中取得汽車霸主地位。 2010 年後中國靠整合產業鏈超車日韓成為鋰電池產業王者。歷史上有無數案例都說明,這種藉由新技術、新的生產方式、新的管理模式的「創造性破壞」( Creative Destruction ), 才會驅動產業版圖產生變化。中國目前雖主掌鋰電池產業,但新的電池技術也正醞釀另一波科技革命,或將重塑全球電池產業競爭格局。
More
酩悅軒尼詩的奢華宿醉
去年 11 月中,全球精品霸主 LVMH 集團 ( Louis Vuitton Moët Hennessy ) 宣布將旗下酩悅軒尼詩 ( Moët Hennessy ) 的執行長 Philippe Schaus 撤換,由集團財務長 Jean-Jacques Guiony 在兩個月內接管這個以干邑白蘭地 ( Cognac ) 舉世聞名的法國酩酒品牌。酩悅軒尼詩的前身: 酩悅香檳(Moët Chandon)和軒尼詩干邑(Hennessy Cognac)分別於1743 和 1765 年成立, 這兩家百年老店在 1971 年先各自合併後又與 Louis Vuitton 在 1987 年完成合併,共同構建出今天 LVMH 這家全球最大,市值高達兩千多億歐元的精品帝國。新冠疫情的併發症: 本業業者自我陶醉長年來,酩悅軒尼詩一直是 LVMH 集團中表現穩健的模範生,在全球干邑白蘭地和香檳市場分別佔有超過四成及兩成的市佔率。疫情期間, 因為封城與眾多防疫措施導致酒吧、餐廳與夜店被迫停業,迫使消費者在家大量囤積各種酒類。隨著實體飲酒場所關閉, 酒精飲料在零售與電子商務通路的銷售出現大幅成長。在 2020 年疫情高峰期間,全美超過四十個州勒令酒吧、餐廳與其他娛樂場所停止營業後, 四月第一週美國網購酒類的銷售量便出現近四倍的年增幅度。同時封城帶來的不確定性、焦慮與孤獨等眾多心理負面影響,也使部分民眾開始借酒澆愁。 疫情高峰時全美烈酒銷售年增 75%,超過葡萄酒與啤酒的年增率,反映出消費者在疫情間更偏好酒精濃度較高的選項。 根據國際酒類研究機構 International Wines and Spirits Record 報告指出,即便酒吧、餐廳與眾多酒類銷售場所被迫停業,2020 年全球干邑白蘭地的銷售量仍年增 2%。 疫情解封後,民眾長期壓抑造成的報復性消費更使得 2021 年全球酒類銷售量大增,干邑白蘭地和葡萄酒銷量分別年增 16% 及 4%。 同時酒類市場在疫情間開始的高端化消費趨勢也使得烈酒的銷售量一枝獨秀。2021 年全球烈酒銷售總值比前一年年增 15%, 其中威士忌即佔了全球烈酒消費量近四分之一。根據統計,2021 年有 24% 的美國消費者願意花超過 50 美金在一瓶美酒上, 該比例在 2022 增加至 33%。酒類的高端化消費趨勢加上民眾對於娛樂及奢侈品的報復性消費讓主打高單價的軒尼詩業績蒸蒸日上。 軒尼詩干邑威士忌的銷售量從疫情前 2019 年的近 9 千 9 百萬瓶在兩年內成長至近 1 億 3 百萬瓶的歷史新高。 而集團旗下另一個酩酒佳釀: 酩悅香檳,其全球銷售量也在 2022 創下近 7 千 1 百萬瓶的紀錄。 繼續宿醉於新酒新瓶還是回歸舊瓶陳酒因酒類產品需求強勁,酩悅軒尼詩在 2021 和 2022 連續兩年將旗下商品售價做雙位數的大幅調漲。 即便干邑威士忌的銷售量在 2022 年便開始出現衰退,從 2021 的近 1 億 3 百萬瓶的高峰下滑至隔年的 9千 4 百多萬瓶。 但漲價效應讓酩悅軒尼詩的營收仍在 2022 年首度突破 70 億歐元,年增近兩成。此時的酩悅軒尼詩如日中天, 意氣風發的前任執行長 Philippe Schaus 也積極地開始一系列的同業併購,企圖將部門中干邑白蘭地和香檳的銷售佔比從八成以上降低。從 2021 年開始, 酩悅軒尼詩花了近20億歐元在一系列的併購案上: 包括收購由饒舌天王 Jay-Z 創辦的香檳品牌 “Armand de Brignac” 一半的股權、 2022 年收購的位於加州著名葡萄酒產區納帕谷 ( Napa Valley ) 與索諾瑪 ( Sonoma ) 地區的酒莊 Joseph Phelps Vineyards、2023 年收購的法國普羅旺斯粉紅葡萄酒 Minuty…等。 這些在酒類市場巔峰做的大手筆收購不但消耗 LVMH 集團大筆現金,同時在日後市場反轉時也增加了集團營運的困難度和降低獲利能力。 雪上加霜的是全球酒類市場從 2022 年底便開始出現反轉,全球烈酒銷量在 2023 年減少了 2%,美國市場也出現近三十年來的首度下滑。 在 2023 年,酩悅軒尼詩除了葡萄酒以外,旗下所有產品銷量都呈現大幅衰退。其中干邑威士忌的銷量年減 12%,較兩年前的高峰減少了整整近兩成之多。 另一旗艦產品酩悅香檳的銷量也在該年減少 6%,使得整個酩悅軒尼詩的部門營收在2023 年減 7% 至 66 億歐元。為了彌補銷售低迷及反應日漸增加的生產成本, 當時的執行長Philippe Schaus 反其道而行繼續漲價。 雖然成功的在 2023 年讓部門營業獲利的衰退幅度遠低於營收的跌幅,但從 2019 以來酩悅軒尼詩各項產品價格高達 35% 的平均累積漲幅也造成通路商及消費者的強烈反彈。 酒類市場的衰退持續到去年,2024 年全球整體酒精飲品銷量年減 1%,但烈酒銷售金額卻下滑4%,降幅超過酒精飲品銷量的衰退。 在通膨的影響下,住房和醫療等基本開支的增幅大幅減少了消費者在一般酒精飲料及高單價烈酒上的支出,之前帶動酩悅軒尼詩業績成長的酒類高端化消費趨勢明顯反轉。 即便去年美國烈酒的總銷量微增,但銷售金額卻反而年減 1%。從 2022 年中至今,全美單瓶超過 100 美元的烈酒銷量已經減少近兩成。 酩悅軒尼詩近年來一系列的漲價措施在高通膨的環境下讓產品銷售更是每況愈下。即便 Philippe Schaus 大力推展針對消費者的直銷零售渠道, 如開設在中國的軒尼詩直銷門市,及位於巴黎春天百貨 ( Printemps ) 的凱歌香檳 ( Veuve Clicquot ) 專賣店, 更直接在線上銷售整箱的唐培里儂香檳王 ( Dom Pérignon )等….,但消費者並不買單,這些業務每年還虧損數百萬歐元。 酩悅軒尼詩的營業獲利也從 2022 年高峰的 21.6 億歐元近乎腰斬至去年的 13.6 億歐元,營運現金流也從 2019 年每年 10 億歐元的貢獻到去年卻出現 15 億歐元的現金虧損。酒業大勢已去或少主能力挽狂瀾為了逆轉節節敗退的劣勢,LVMH 去年底將前任執行長撤換時, 也同時任命集團創辦人兼執行長貝爾納·阿爾諾 ( Bernard Arnault ) 的兒子亞歷山大 ( Alexandre Arnault ) 為酩悅軒尼詩的新任副執行長。 在家排行第三的亞歷山大在此之前一直擔任珠寶商Tiffany的執行副總裁, 貝爾納表示會給亞歷山大兩年的時間重整營運,外界也普遍認為這也是貝爾納用來測試亞歷山大是否能獨當一面的艱鉅考驗。但年僅 33 歲的亞歷山大臨危受命,能一手力挽狂瀾嗎? 今年第一季酩悅軒尼詩的業績持續衰退,以干邑白蘭地為主的烈酒部門營收年減 17%,降至 6.3 億歐元。 香檳及葡萄酒部門營收也年減 1% 至 6.8 億歐元。LVMH 明確指出關鍵的中國和美國市場需求不振是導致第一季干邑白蘭地銷售大幅衰退的主因。 去年美國和中國便占了酩悅軒尼詩總營收的五成以上,而近期中國經濟成長放緩、奢侈精品消費力道不振,加上中國對歐盟白蘭地祭出的反傾銷措施, 對干邑產業造成重大打擊。根據中國海關今年第一季的數據顯示,中國進口白蘭地總額較去年同期大跌近八成。顯示干邑白蘭地在中國市場面臨的巨大壓力, 也使得 LVMH 暫停將軒尼詩干邑以大宗形式運往中國裝瓶的計劃。為了減省開支,今年五月初,酩悅軒尼詩也宣布將裁減全球十分之一的員工, 將其員工總數從目前的 9,400 人削減回 2019 年的水平。 而去年佔軒尼詩干邑總營收 34%,最大的美國市場也面臨結構性的重大挑戰。除了通膨高居不下影響消費購買力, 如火如荼的全球貿易戰和美國目前課徵的至少 10% 的進口關稅也使得美國消費者對進口高價烈酒卻步。近年來興起的健康與養生風潮也使得越來越多美國人開始減少飲酒。 根據蓋洛普 ( Gallup ) 去年八月的調查,去年全美國只有 58% 的成年人表示有日常飲酒習慣,低於歷史平均的 63%,反映出人們對於飲酒開始更加節制。 而無酒精與低酒精飲品的需求反而增加,今年初的一份調查顯示,2024 年有 33% 的美國民眾減少了飲酒量,造成去年和前年全美酒精飲料的總銷量分別年減 1% 和 3%。 而年輕消費主力的千禧年世代 ( Millennials ) 和 Gen Z 對酒精飲料也明顯出現冷感。調查顯示在 2021 - 2023 年間, 35 歲以下的美國成年人表示自己曾經飲酒的比例已下降至 62%,相較 2001 - 2003 年的 72% 足足減少了 10%。 年輕世代社交型態的改變及對健康生活方式的追求也使得美國各地出現一波專門提供無酒精飲料的「無酒吧」 ( sober bar ) 開業潮。 產業預估全美無酒精產品的銷量將在 2028 年前以每年7% 的年均複合成長率快速成長,這些長期的市場結構性改變都使得主打高價烈酒及香檳的酩悅軒尼詩營運日益艱困。 因此即便LVMH 總裁貝爾納·阿爾諾將重整酩悅軒尼詩的重責大任交付予兒子,但面對疫情後的消費正常化,通膨與貿易戰的雙重打擊, 及消費型態改變造成酒類市場的結構性衝擊等眾多因素形成的完美風暴,短期內,酩悅軒尼詩奢華宿醉後的跌跌撞撞恐怕將持續下去。
More
脆弱之全球金融鏈條: 估值過高、槓桿攀升、不確定性騰空、缺乏透明度及能見度
四月初因美國總統川普 ( Donald Trump ) 對全球開徵對等關稅,引發市場劇烈波動,美股三天內最大波動達 15%。 然而,隨川普暫緩關稅措施,市場又短短在一個月內收復跌幅,至六月中已接近二月的歷史高點,彷彿一切都沒有發生。 全美最大銀行摩根大通 ( JPMorgan Chase Co ) 執行長戴蒙 ( Jamie Dimon ) 警告目前市場極度自滿; 股市與債市都未反應潛在風險,低估了關稅、政府赤字、債務、地緣政治等多重結構性風險交織。高估值與高不確定性共存追蹤市場不確定性的隱含波動率 ( Implied Volatility ),四月初創下疫情以來新高。儘管目前隱含波動率有所下滑,但仍伴隨高估值與高不確定性,市場處於相當不平衡狀態。 美股前瞻性本益比 ( Forward P/E ) 目前 22x,處於過去二十五年之 80 分位;估值彷彿假設世界未來是完美的。 同時,股債利差 ( SP 500 盈餘殖利率減美國國債殖利率 ) 自 2023 年起大部分時間轉為負值, 為 2000 年網路泡沫後罕見現象。以上解釋了為何知名投資人巴菲特 ( Warren Buffett ) 寧願持有大量美國短期國庫券、而非股票。 近年美股集中度上升,前五大股票市值佔比超過四分之一;加上指數化投資已超越主動投資, 不僅使市場價格發現功能弱化,更使市場結構高度相關。當市場出現擠兌,少數幾檔股票非常容易引發市場同步重挫。 公司債信用利差也處歷史相對低水位。例如美國投資級公司債與國債信用利差僅 110bp,幾乎是處於三十年以來低檔區間;非投資級信用利差雖有短暫上升, 但目前 310bp 也是過去數十年低水位。極低的信用利差暗示,市場顯然沒有充分考慮關稅與地緣政治帶來的不確定性。 IMF 也早在 2022 年就警告,尤其是公司債與高收益債流動性不佳,此類共同基金有嚴重流動性錯配;投資人可以隨時申請贖回,但基金經理需要數天的時間出售資產。 債務與槓桿的積累根據國際金融協會 ( IIF ) 統計,今年第一季全球債務規模 324 兆美元,創歷史新高;全球債務對 GDP 比率為 325%,雖從疫情期間下滑,但仍高於2008年以前的 280% 水平。 數據顯示政府債務與非金融公司債務成長最多,顯示金融危機至疫情期間,史無前例的量化寬鬆 ( Quantitative Easing 或 QE ) 讓全球槓桿攀升。 國際貨幣基金組織點出,近年美國銀行業對投資機構放款增加快速,金額佔總放款比重,從 2006 年不足 2%,上升至如今約 16%; 放款對象主要是對沖基金、私募信貸 ( Private Credit ) 與私募股權 ( Private Equity )等。 全球約五兆美元資產的對沖基金,有超過一半的融資來自銀行借款,槓桿比率從 10 年前不足 2 倍,提升至目前約 2.5 至 3 倍。 值得留意的是,這槓桿比率未包含衍生品的名目曝險 ( Notional Exposure )。IMF 統計部分策略基金槓桿遠超十倍; 例如全球宏觀策略、相對價值固定收益策略 ( Relative-Value Fixed-Income Strategies )、多策略 ( Multi-strategy ) 等,其名目曝險高達淨資產的 40 倍、25 倍與 15 倍。 相對價值固定收益策略的去槓桿,正是造成四月上旬美國國債殖利率急升主因之一。這類基金進行基差交易 ( Basis Trade ),尋找債券現貨與期貨的微小差價, 並透過附買回 ( Repo ) 提高槓桿、放大套利利潤。當市場波動放大,交易所會要求提高保證金,此時只要附買回利率上升,就使套利空間消失、甚至虧損。當基差交易回補、去槓桿化, 又遇到關稅使通膨預期升溫,加上長天期美國國債原本流動性就不佳,多重因素疊加下,造成十年期美國國債殖利率單周上升 47 基點,為 2001 年以來最大單周漲幅。 近年來,私募信貸市場呈現指數級增長,快速擴張背後也離不開銀行融資的強力支持, 包括認購信貸融資(Subscription Credit Facilities)和資產擔保貸款(Asset-Based Lending)等槓桿工具。 根據國際貨幣基金(IMF)統計,美國銀行業對私募信貸市場的總曝險金額約 5,000 億美元,約占該市場總資產管理規模(AUM)的四分之一以上。 由於私募信貸市場透明度不足,IMF 特別以美國商業發展公司 ( Business Development Companies, BDCs ) 為例, 揭示該市場潛在脆弱性。IMF 指出,BDC 的投資組合中,約一半集中於尚未成熟的醫療與軟體產業;超過四成借款企業的自由現金流為負數, 且「以債代息」(Payment-in-Kind, PIK)比例持續上升,反映出潛在償債壓力。標普全球 ( SP Global ) 的評級資料顯示,這類借款人多數屬於 CCC 或更低的高風險等級, 預示違約風險極高。更值得警惕的是,私募信貸不僅直接向小企業放款,還為私募股權基金提供融資,協助後者支撐原本已高度槓桿的投資組合,形成槓桿疊加的結構性風險。私募股權的估值隱憂槓桿僅是冰山一角。當資產價值如何反映現實成為問題時,私募股權市場的估值機制便成了另一個無法忽視的風險源頭。 私募股權長期以來被投資圈視為「高回報、低波動」投資選項。然而部分專家發現, 私募股權「超額報酬」建立在三項結構性因素:槓桿化 ( Leverage )、自我報告 ( Self-reported ) 、鎖定期 ( Locked-up )。 這三重因素掩蓋了私募股權基金深層風險。加上投資人多仰賴一般合夥人 ( GP ) 報告、資訊不對稱大、缺乏監督。 槓桿化為遊戲起點,私募股權利用金融危機以來的低利率時期、加大槓桿收購企業,以此放大回報。自我報告則涉及挑選對自身有利的估值或會計假設。 例如使用有利的可比公司組合 ( Comparable Multiples ) 、 「精心設計」現金流模型中的成長率、折現率等重要假設。又或在關鍵時點調整估值方法 ( 如從公允價值法改為成本法 ),以延後失敗標的減損 ( Write-Down)。 鎖定期則是支撐一切的結構。私募基金多數設有五到十年的閉鎖期,投資人無法隨時贖回資金。 這也給了基金經理高度裁量權。私募股權多數績效是以內部報酬率 ( IRR ) 計算,原因在於 IRR 公式對「時間」極為敏感,任何提早回收的現金流會大幅推升 IRR。 IRR 操縱三大特點為 : 一、在前期加大槓桿、選擇性出售表現好的標的、提前鎖定收益。如果這時再將部分回報分配給投資人,可使 IRR 更陡峭; 但事實上只是將基金本金提前退還。二、延後那些無法退出、估值存疑的投資,繼續以自我定義的估值「活著」。 三、善用認購信貸融資 ( Subscription Credit Facilities ) 向銀行借款投資, 並延後數年、或挑選有利時機,才向投資人發出資本徵集(Capital Call)以償還貸款。。這種操作方式使得投資人資金進場後,基金已開始認列回報,進而拉高 IRR。 以上討論的只是在單一基金內部使用的手法,還沒有包含基金間彼此合縱連橫。許多研究透露,私募基金透過虛假交易, 彼此拉抬估值、彌補資金缺口;或是基金快要結束,經理人將資產以低價賣給自己新募集的基金,新募集的基金因此可以馬上認列獲利、美化報酬率以吸引資本。 杜拜的 Abraaj Group 曾是全球最大的新興市場私募基金,管理資產一度超過 140 億美元;最終因透過虛假交易救急、 使用內部估值提高帳面收益。2018 年因蓋茲基金會 ( Gates Foundation ) 等主要投資人要求審計,而無法償還債務、宣布破產,為私募股權歷史上最大規模的崩潰。 科威特投資局 ( Kuwait Investment Authority ) 管理層在五月特別示警,未來私募股權的機會將主要來自次級市場 ( Secondaries ) 或特殊情況 ( Special Situations ) 投資。意味著投資人將接手被迫出售的投資組合,或是投資於陷入財務困境、 流動性受限的企業。背後轉變原因在於,過去十多年私募股權基金在資產估值和承銷標準上過於寬鬆,而利率上升進一步壓抑了全球 IPO 市場與併購活動,導致傳統退出渠道受阻。 為因應流動性需求,私募股權行業越來越依賴延續基金 ( Continuation Vehicles ) 來延長資產持有時間。 近年延續基金規模已大幅增長,五年間成長八倍至約 800 億美元,未來有可能佔私募基金 GP 退出策略 20%。也因缺乏退出管道,部分基金透過淨資產融資 ( NAV Financing ) , 以投資組合為抵押、向銀行以超過 10% 的利息借錢,然後將此資金作為紅利分配給投資人、美化 IRR。投資人誤以為基金順利退出、績效良好,實際承擔借貸利息與槓桿風險 。 經濟學人 ( The Economist ) 也提醒私募股權的流動性風險。 例如 2009 年哈佛捐贈基金 ( Havard Endowment ) 過度依賴私募股權等非流動性資產,同時又承擔大筆投資承諾,傳聞最終被迫以超過五成折價賣出資產。 值得一提的是,私募股權近年透過收購或與保險公司結盟,引導壽險資金流向私募與另類資產市場。國際清算銀行 ( BIS ) 發現, 私募股權在美國保險業股權從 2019 年 15% 上升至去年 24%。與私募股權關聯的保險公司 ( PE-linked insurers ) 在私募資產的配置顯著高於其他同業;這些資產通常流動性較差,估值不透明。且保險業與私募關聯加深,更是槓桿疊加,讓整體金融風險傳播更難預測。美國國債的死亡螺旋 ( Death Spiral )?美國政府債務問題日益嚴峻,截至今年第一季,聯邦政府總債務已達 36.2 兆美元。2024 財政赤字佔 GDP 比重達 6.4%,遠高於義大利等歐豬五國 ( PIIGS )。 利息支出更突破一兆美元,超過國防與醫療支出,逐步排擠政府在基礎建設、社會福利等關鍵領域財政空間。今年 5 月, 穆迪 ( Moody’s ) 終成為最後一家將美國主權信用評級從 Aaa 下調至 Aa1 的三大評級機構,並強調若無改革,財政狀況將進一步惡化。 作為全球最大主權債務發行體,美國財政壓力將對全球資金流動與風險定價機制產生深遠影響。歐債危機才過去短短十多年,美國 30 年期國債殖利率已高於義大利,令人難以想像。 美國國債供需邁向飽和點,將衍生美債長短利率利差威脅。美國國債達 36 兆,因其中七成屬十年以上到期,目前平均利率 3.36%、低於十年期殖利率。 供給方面,美國國會預算辦公室估每年財政赤字約兩兆,加上未來再融資利率上升,美國國債供給將大幅增加。需求端則受聯準會縮表 ( Quantitative Tightening 或 QT )、 外國投資者減持以降低地緣政治風險,加上美國銀行經歷矽谷銀行危機後,為了流動性、逐步降低長天期資產。財政部日前提出讓穩定幣 ( Stablecoin ) 購買美債構想, 就是為了引入新的結構性需求。知名投資者 Ray Dalio 六月提出「美國債務死亡螺旋」—指政府透過發更多債以償還現有債務,但需求卻在減少,最終不得不向投資者支付更高的利息。 歐洲央行 ( ECB ) 近期警告,美元支撐的全球經濟秩序在崩壞,意味全球金融體系或許逐漸進入一個多極、充滿不確定的時代。許多經濟學家也指出,以往因美股下跌, 資金為了避險買進美債與美元,而使債市與匯市上漲的關聯性減弱。美國四月初股匯債三殺、表現的更像新興市場,實則為全球投資者對美國體系投下的不信任票。衝進瓷器店裡的大象 ( The Elephant In China Shop )金融脆弱性在台灣壽險業中表露無遺。過去半年,高槓桿、資產與外匯又錯配的台灣壽險業,遭遇股市下跌、債市價格重挫以及新台幣升值的「股債匯三殺」衝擊, 成為金融鏈條中最脆弱一環。2022 年因應全球利率上升,金管會允許壽險將債權會計重分類,從公允價值轉為攤銷成本法,目前隱藏在資產負債表下的海外債虧損高達數兆台幣, 若資產依市價估算,實質淨值或許為負。台灣壽險業目前有約 23 兆台幣海外資產, 占總投資七成,其中約 5 兆來自外國公司在台發行之外幣計價國際債。專家表示這些債券嚴重缺乏流動性,且充滿對於買家不利的條款,如可贖回 ( Callable ) 與利率選擇權。 同樣令人憂心的是,金管會近年允許推出外匯準備金新制,目的是為了讓業者降低外匯避險比率,減少避險成本。目前壽險一年傳統避險成本達四千億新台幣,幾乎等於全年獲利總和。 壽險可透過準備金新制、降低避險比率與避險成本,但背後重大經濟假設為台幣匯率均值回歸,長期美元兌台幣在 28 至 33 區間。 若匯率單邊劇烈波動,例如升值到 25,壽險業將自食避險不足的惡果。按照金管會說法,壽險帳上約有六兆新台幣未完全避險,若匯率繼續大幅單邊波動,將重創壽險業。 除了𣿬率風險外,台灣壽險因為投資外資在台發行的五兆美元寶島債券所內含的利率選擇權及提前可贖回權,需要利用在美國政府支持的7兆多美元的「房地美」及「房利美」進行避險活動。 彭博 ( Bloomberg ) 警告由於量體舉足輕重,足以影響美國房貸利率穩定性。 地緣政治變化帶來國防與基礎建設需求、財政壓力上升,加上供應鏈重組、人口老化、氣候變遷等因素交錯, 低利率時代已一去不復返。高估值與高槓桿共存的結構性矛盾,已使全球金融體系如同一條拉至極限的鏈條,脆弱不堪。 知名投資人 Howard Marks 日前的觀察深具啟發性:低利率時代已經結束,過去依賴廉價資金堆疊出來的高估值將難以持續。未來的投資環境將回歸價值本質, 投資者必須更謹慎地評估風險、資產估值與現金流的真實性。 這不僅是一場市場週期的自然調整,更是對整個金融結構脆弱性的深刻反思。唯有認清風險、調整投資策略,市場參與者才能在新的金融秩序下站穩腳步。
More
AI 霸權之爭如軍備,誰將主宰人工智慧的未來?
中國新創 AI 模型 DeepSeek 以低成本、高效能優勢迅速竄起,挑戰美國「算力為王」的發展邏輯,讓中美 AI 競爭更加白熱化。全球 AI 競爭進入新一章全球首富伊隆·馬斯克 ( Elon Musk ) 旗下的 xAI 人工智慧新創公司在今年 2 月 17日推出最新AI 模型 Grok, 標榜是「地表最聰明的AI」,採用高達 20 萬個輝達 ( NVIDIA ) H100 繪圖晶片 ( Graphics Processing Unit、 GPU ), 標誌著其在算力上的巨大投入。以每個 GPU 單價約 2.5 萬美元,總成本超過 50 億美元。過去幾年,人工智慧 Artificial intelligence ( AI ) 發展圍繞在模型的計算能力 ( 簡稱算力 ) 展開,AI 模型採用的 GPU 數量越多、規格越好, 其算力和效能越高。因此全球AI企業掀起算力競賽, 每年砸下數十億甚至數百億美元購置 GPU,興建運算中心。微軟 ( Microsoft ) 和 Meta ( Facebook ) 也宣布今年將分別斥資 800 億和 600 億美元擴增 AI 基礎設施。然而,就在 xAI 的 Grok3 發布的三個星期前,一間成立於 2023 年 10 月,至今發展不到兩年的中國 AI 新創公司「深度求索 ( DeepSeek )」推出旗下的開源 AI 模型 DeepSeek R1, 宣稱僅使用 2,048 個輝達較低階的 H800 晶片 ( 有一說法是使用 5 萬個高階的 A100 晶片),僅花費 578 萬美元的推理成本 ( 另一說法是總成本 13 億美元 ), 卻在數學推論、程式碼生成等領域,和去年 12 月問世的 OpenAI o1 模型有不相上下的表現,引發市場熱議。 雖然 DeepSeek 在成本和規格上有許多爭議,但這款低成本高效能的 AI 模型的橫空出世,證明 AI 模型的強弱並非單靠算力,藉由優化演算法也能有優異表現。 這對動輒需要耗資數十億甚至上百億美元來建置算力的美國企業,無異是狠狠敲響「一記警鐘」,也為白熱化的中美 AI 競爭注入新的變數。美國算力強大,在應用端卻難施展身手一直以來,美國靠著在互聯網及半導體產業無法無天的高市占率,加上 AI 企業不停砸錢建置算力,在 AI 發展處於領先地位。根據史丹佛大學的數據, 2023 年美國私人企業在 AI 產業的投資金額高達 672 億美元,是中國的 8.7 倍。然而,如此龐大的投資金額至今沒有產生相對應的報酬。 以 OpenAI 為例,根據《華爾街日報》的報導,公司 2024 年營收約 40 億美元,虧損達 50 億美元, 並預期 2023 年至 2028 年的累積虧損將達到 440 億美元。大型雲端服務商如谷歌 ( Google ) 和亞馬遜 ( Amazon ) 最近也面臨到雲端服務營收成長放緩的問題。除此之外,AI 模型目前僅在內容生成、聊天機器人、和搜尋等初淺應用有所發展,在自動駕駛、醫療診斷等高端應用尚未有明顯突破。 出於對數據安全的疑慮,隱私權的擔憂,和人工智慧的幻覺 - 因數據輸入的偏差,使 AI 模型導出虛假或不準確的結論, 多數的企業也不願意輕易投入資源發展相關技術和應用。再者,美國 AI 模型多屬於封閉式模型,開發門檻和費用都很高。 根據美國軟體開發公司 Sphinx Solutions 的數據,依照設計和功能複雜度,開發一款 AI 應用的成本上看 300 萬美元。 中小企業很容易因為欠缺 AI 技術人員或資金問題而怯步。根據美國人口普查局 ( Bureau of the Census ) 今年 2 月的調查, 全美僅有 6% 的企業過去兩週使用 AI 技術進行產品生產或服務,僅 10% 在未來 6 個月有意願使用 AI技術。即使面對這些爭議,美國 AI 企業仍然堅持「算力為王」的發展思維,持續砸錢購置 GPU,興建大型運算中心。根據彭博的數據, 微軟、亞馬遜、Alphabet、和 Meta 四間大型雲端服務商 2025 年的總資本支出高達 3,024 億美元,比去年高出 38% , 多數資金將用來蓋運算中心。然而,居高不下的龐大資本支出最終是否會侵蝕公司的獲利能力,已讓投資人感到不安,也對美國 AI 企業是否值得高估值產生質疑。中國的成本和開源優勢,能否補足硬體短版不同於美國主攻算力,中國則從成本和應用端著手。一方面是因為美國對半導體晶片和設備設下各種出口管制,中國在算力的成長受到限制,再者企業習於成本導向思考, 先開發出高性價比的 AI 模型,透過龐大內需市場加速終端應用發展,再藉此切入全球市場。從太陽能、網路通訊、智慧型手機、到電動車, 都是依循這般模式,中國甚至成為市場最大玩家。如今人工智慧也不例外。以DeepSeek 為例, 是透過導入知識蒸餾技術 ( Knowledge Distillation ) 和多頭潛在注意力架構 ( MLA )等多種創新技術,並專研於某幾個領域來實現高效能的運算和成本效益, 使其得以以遠低於同業的價格來吸引用戶。根據 Artificial Analysis 研調機構的比較, DeepSeek R1 效能和 OpenAI o1 模型的效能差異不大,但 DeepSeek R1 每百萬 token 輸出價格僅 2.2 美元,而 OpenAI o1 則要 15 美元。另外,中國擁有超過 11 億個網際網路用戶以及接近 70% 的 5G 普及率,加上對於資訊隱私權重視程度不高,AI 企業能輕易取得數據來訓練模型,而且成本很低。 政府還提供各種補助,鼓勵終端企業採用 AI 技術,使 AI 企業從市場端獲取更多數據來優化模型,形成了一個良性循環。此外,相較於美國 AI 企業多採用封閉式平台以保護自身技術和利潤, 中國則多選擇開源模式,公開技術細節和原始程式碼,並允許用戶依照自身需求修改模型。此舉雖然有技術外流的風險,但能降低用戶開發應用的門檻, 更重要是能夠大幅提升中國 AI 企業在全球市場的滲透度。根據《路透社》的報導,不少歐美 AI 新創公司已經從 OpenAI 轉向 DeepSeek, 因為開發成本和技術門檻更低。這股壓力讓 OpenAI 首席執行長兼聯合創始人山姆·阿特曼 ( Sam Altman ) 向媒體坦承,在開源這件事上,他們或許選錯邊了。不過,美國在先進晶片和半導體的管制,仍然是中國 AI 發展路上最大的絆腳石。DeepSeek 執行長梁文峰曾在 2024 年對媒體表示, 先進晶片的出貨禁令仍是公司發展的最大挑戰。政府已投注龐大資源發展先進半導體和晶片, 但技術發展無法一蹴可幾,短時間內難以自給自足。美國在看到 DeepSeek 的崛起後,是否會祭出更嚴格的出口管制措施,進一步緊縮對中國晶片和 AI 產業的限制,還需要觀察。AI競賽是場馬拉松,不到最後,勝負難分在 AI 發展路上,算力依然是核心競爭力。美國總統唐納·川普 ( Donald Trump ) 在今年 1 月 20 日正式回鍋白宮隔天, 旋即宣布「星際之門計畫 ( The Stargate Project )」,由美國 OpenAI 和軟體巨頭甲骨文 ( Oracle ) 、日本的電信巨頭軟銀集團 ( SBG ) 及 阿聯酋國旗下的 AI 技術投資公司 MGX Fund Management Limited 共同合資設立 Stargate 企業, 計劃至 2029 年分階段投入共 5,000 億美元,大力發展 AI 基礎設施。第一期將投資 1,000 億美元於德州興建 10 座資料中心,未來將擴充至更多州。不過,DeepSeek 的出現,代表這場競爭不能單拼算力,還需要在演算法和應用生態等各個層面持續創新,才有機會脫穎而出。 這場技術、資本、和產業戰略的 AI 馬拉松競賽,美國能以算力壟斷領先到最後,還是中國能以成本優勢以及開發靈活度後發先至,不到最後一刻,誰都不知道最終的贏家會是誰。
More
白領犯罪 聰明過頭了
跌落神壇的少年幣神去年三月底,加密貨幣交易所 FTX 的創辦人班克曼弗里德 ( Sam Bankman-Fried,市場簡稱 “SBF” ) 的審判出爐。 美國地方法院判決 SBF 犯下 2 項電匯詐欺、4 項共謀詐欺、及 1項共謀洗錢等 7 項罪行,總共 25 年的刑期。 FTX 在前年的 11 月破產倒閉,經調查發現,FTX 的客戶損失 80 億美元,FTX 的投資人損失 17 億美元,SBF 創立的對沖基金 Alameda Research 也損失 13 億美元。 這個美國史上最大金融詐欺案之一,不僅重創整個加密貨幣市場,也引發全球金融監管機構的關注。SBF 坦承 Alameda Research 瀕臨瓦解時,FTX 尚未破產, 但由於一連串的錯誤決策和過度槓桿操作引發的流動性危機,也最終導致了 FTX 倒閉,SBF 高達 110 億美元的資產也被沒收以償還受害者。 FTX 成立於 2019 年,父母都是史丹佛大學法學教授的 SBF 宛如含著金湯匙出生的神童。 麻省理工學院 ( MIT ) 畢業後的 SBF 原本在華爾街量化交易公司 Jane Street 擔任交易員,之後他嗅到加密貨幣的大趨勢, 2017 年,年僅25 歲的他在加州創立了 Alameda Research。因為當時香港對於加密貨幣交易的監管比美國寬鬆,SBF 把公司搬到香港的 WeWork 共享辦公室。 SBF 在香港也結識了全球最大加密貨幣交易所「幣安」 ( Binance ) 的創辦人趙長鵬,也讓他更確定了加密貨幣未來的發展潛力, 於是 SBF 在 2019 年正式推出加密貨幣交易平台 FTX 。FTX 創業過程中得到不少知名創投基金的投資,如矽谷創投基金紅杉資本 ( Sequoia Capital ) 便是 FTX 的投資人之一。 隨後 FTX 更是吸引其他如新加坡主權基金淡馬錫控股 ( Temasek Holdings ) 等大型投資法人的青睞,讓其品牌形象大大提升。 SBF 之後更花費 1.35 億美元,得到美國 NBA 邁阿密熱火隊 ( Miami Heat ) 主場的冠名權,將球場取名為 “FTX Arena” , 並且找了 NBA 球星柯瑞 ( Stephen Curry) 及大聯盟日籍球星大谷翔平等名人擔任全球形象大使和股東。 公司一連創成功的行銷動作吸引更多投資者與用戶將資金紛紛投入 FTX。據傳許多投資人在進行對公司的盡職調查 ( Due Diligence ) 時甚至不看財報及金流等重要資訊, 只憑藉著 FTX 背後顯赫的投資人團隊及 SBF 的個人魅力,以及高調名人名牌宣傳行銷,就決定入股。 SBF 的個人人設堪稱完美,與許多憑藉著加密貨幣一舉致富,光鮮亮麗的年輕暴發戶不同,一頭捲髮,穿著不修邊幅的 SBF 似乎對金錢和女色都沒有興趣。 看起來老實木訥,常睡在辦公室懶人沙發的他讓人感覺是個不折不扣的科技宅男,更常把藉由加密貨幣讓世界變得更好等口頭禪掛在嘴邊。 一直到他跌落神壇為止,包含美國前總統柯林頓 ( Bill Clinton ) 、職業美式足球 NFL 球星布雷迪 ( Tom Brady ) 、流行天后凱蒂•佩芮 ( Katy Perry ) 等名流都被 SBF 的光環迷惑,樂意遠赴 FTX 巴哈馬總部聽他暢談打破傳統金融體系的願景。 但私下的他卻濫用投資人及客戶對他的信任,挪用公司的資產從事非法政治獻金及滿足一己之私:毒品、豪宅、私人飛機一應俱全。SBF 光在巴哈馬 ( Bahamas ) 就買了 19 戶豪宅,與不少公司高層在那過著糜爛的生活。 震驚全球的安隆弊案FTX 的倒閉事件在大型弊案頻傳的歐美企業界並非偶然。過去短短 20 多年間,歐美便發生多起大型白領犯罪醜聞。 從 2008 年導致全球金融危機的高風險次級房貸、史上最大龐氏騙局 ( Ponzi Scheme ) 的伯尼•麥道夫 ( Bernie Madoff ) 、2015 年福斯汽車用軟體作弊汽車排放測試結果的「柴油門」,到矽谷史上最大欺詐案的 Theranos 滴血驗病騙局…, 這些層出不窮的白領犯罪詐欺和竊盜造成上千億美元的經濟損失。但第一個震驚全球的大型企業弊案仍屬 2001 年的安隆 ( Enron ) 會計弊案。 2001 年八月,位於德州的安隆股價在短短的一年間從 20 美元大漲至 90 美元以上。這家創立於 1985 年的天然氣業者在 90 年代在 CEO 傑弗里•斯基林 ( Jeffrey Skilling ) 的帶領下,搖身一變成為能源交易巨人, 利用複雜的金融工具交易電力、天然氣,甚至寬頻網路容量,並將業務一舉擴展至電信、水利服務和國際市場。 從 1996 年開始,財星雜誌 ( Fortune Magazine ) 連續六年將安隆評為「全美最具創新力的公司」。安隆因為創新的商業模式和快速的擴張策略備受投資人追捧。 但安隆最具創意的並非公司營運,而是利用大量複雜的金融工具,特殊目的機構 ( Special Purpose Entity ) 和欺詐性會計作帳手法隱藏債務, 誇大獲利。2001 年 3 月,一名曾在高盛擔任投資銀行分析師的記者在財星雜誌上出版了一篇文章,標題為:「安隆是否被高估?Is Enron Overpriced?」。 文章指出了安隆公司財務文件中的一些異常情況,也暗示該公司當時屢創新高的股價缺乏合理依據,但她當時並未懷疑安隆存在犯罪性的欺詐行為。 之後幾個月內的事態發展讓即使對安隆最悲觀的分析師都感到意外。2001 年 8 月中旬,CEO 斯基林突然辭職,安隆的寬頻網路交易部門出現 1.37 億美元的虧損。 股價暴跌至 40 美元以下,創下一年內新低。 10 月初,安隆的稽核會計事務所安達信 ( Arthur Andersen ) 的律師建議事務所稽核人員銷毀所有安隆的相關檔案及文件。 幾天後,安隆宣布 6.2 億美元的虧損和 12 億美元的資產減損,也宣佈美國證券交易委員會 ( SEC ) 正在進行對公司的調查。11 月初, 安隆承認從 1997 年以來將營收浮報誇大了 5.9 億美元。11 月底,SEC 將調查範圍擴大至安達信會計事務所。 2001 年的 12 月 2 號,安隆申請破產保護,當天股票收盤價僅為 0.26 美元。 安隆成為當時美國企業史上最大的破產案,估計投資人損失了 740 億美元,銀行及債權人也面臨數百億美金的債務求償問題。安隆主要管理階層 CEO 斯基林被判處 24 年的重刑, 但因與檢方達成協議,減刑至 14 年。他在服刑超過 12 年後在 2019 年獲釋。 公司創辦人兼董事長的肯尼斯•莱伊 ( Kenneth Lay ) 原本最高可判處 45 年徒刑, 但在 2006 年判刑前就因心臟病過世。財務長安德鲁•法斯托 ( Andrew Fastow ) 因與檢方協商認罪,轉為證人,只服完六年刑期便出獄。 安達信會計事務所也在 2002 年因銷毀與安隆的相關檔案,被判處妨礙司法,再也無法為上市公司提供稽核服務。該年八月, 有將近百年歷史的安達信會計事務所和其全球 8 萬多個合夥人及員工也步入歷史。 白領犯罪:歷史重演的冰山一角?安隆的倒閉和無數美國投資大眾的損失敲醒了美國政府的警鐘,美國國會在 2002 年火速通過 「 2002 年上市公司會計改革和投資者保護法案」, 簡稱 「沙賓•歐克斯法案,Sarbanes-Oxley Act 」。法案要求每家上市公司都成立獨立的公司會計監管委員會,並大大提高公司高階主管及白領犯罪的刑事責任。 公司高層也必須對財務報告的真實性宣誓,若提供不實財報者將判處 10 年或 20 年的刑事責任。若銷毀稽核檔案最高可判處 10 年徒刑, 在聯邦調查及破產事件中銷毀檔案者最高則可判 20 年徒刑。 在金融海嘯之後,美國證券交易委員會(Securities and Exchange Commission , 簡稱SEC)的確明顯加大了對證券市場的管制和監控力量。 這個成立於 1933 年,在美國股市崩盤後引發經濟大蕭條的民事監管機構,主要的任務在於保護投資大眾、監督證券市場的正常運作、執行證券法規、監管市場參與者…等。 雖然 SEC 可以調查證券法違規行為,提起民事訴訟、處與罰款並禁止個人從事金融行業,但它沒有權力直接提起刑事訴訟或判處個人入獄。 如果 SEC 發現犯罪行為 (如證券詐欺、內線交易或龐氏騙局..) 的證據,它必須將案件移交給美國司法部或聯邦調查局進行調查,再由司法部提起刑事訴訟。 金融海嘯前,至 2008 年 9 月 30 日前的 12 個月期間,SEC 提起了 671 件執法行動,並課徵總額 10 億美元的罰金。 兩年後,SEC 的年度執法行動數大致維持不變,但課徵的年度罰金已高達 28.5 億美元,幾乎增加三倍。從 2011 至 2024 年,SEC 執法行動數大致落在每年 7 百多件左右, 但罰金金額直線上升。從 2012 年的 30 億美元大幅成長至去年的 82 億美元,創下歷史新高。鉅額罰金也有效的維持美國證券市場的正常運作和保護投資大眾的權益。但就刑事起訴方面,美國司法系統在打擊白領及企業犯罪就顯得力不從心。 根據統計,美國每年起訴的白領犯罪案件在沙賓•歐克斯法案通過的 2002 年後逐年從九千多件減少至 2006 年的七千多件。但之後便回升至 2011 年的一萬多件。 但之後卻又逐年下降至 2022 年的四千多件,創下歷史新低,僅為 11 年前的三分之一,白領犯罪估計僅占聯邦法院起訴案件的 3%。 起訴案件減少代表白領及企業犯罪的問題得到解決嗎?可能恰好相反。根據統計,白領犯罪的經濟損失持續上升,截至 2021 年, 白領犯罪造成的每年經濟損失估計在 4,260 億美元至 1.75 兆美元之間。估計損失的範圍之所以如此之大,是因為起訴案件較少,專家評估高達 90% 的美國白領犯罪從未被舉報。 白領犯罪的起訴率低主因在於案件的複雜程度,因為犯案者通常為高知識份子,詐欺、賄絡、和反壟斷等白領犯罪通常涉及精心設計的掩蓋手法, 需要檢視大量的財務數字和交易記錄來支持檢方的刑事起訴,同時獲取合作證人的難度也更大。這種複雜性反映在起訴時間上。 在 2022年,從調查機構提交刑事案件到檢察官正式起訴白領或企業犯罪案件的平均時間為 452 天,是所有聯邦案件的平均起訴時間的三倍。 若起訴對象是公司企業則更久,平均天數是 1,025 天,幾乎是整整三年。企業犯罪起訴件數下滑的一個主因是美國司法部人力匱乏。 負責處理重大企業犯罪案件的欺詐科 ( Fraud Section ) 僅有 78 名律師。相較之下,僅一家知名大型企業辯護律師事務所就擁有超過 2,500 名律師。 即便檢察官費盡心力、曠日耗時的將嫌犯起訴,根據截至去年九月底的數據,去年美國檢察官總共起訴了 2,106 名白領犯罪被告, 其中 559 人在美國地方法院被定罪,1,461 起案件被撤銷,86名被告在起訴後未被定罪。就算定罪後,洗錢、詐欺及貪汙的平均刑期僅為 29、27 及 10個月。 相較於這些犯罪造成的重大經濟損失,這些刑期顯然微不足道,而且如同安隆案的主要犯案者,他們通常在服刑一半就靠著良好行為或認罪協商早早提前出獄。 既然起訴困難重重,定罪後刑期又過於寬鬆,對於這些重大經濟罪犯,司法體系真的無計可施嗎? 許多白領犯罪者通常是社會的人生勝利組:高教育、高所得的社經地位讓他們根本不認為自己真的做錯了什麼,法律和刑期上的嚇阻效應對他們來說可能也不痛不癢。 一旦真的入獄服刑,這些經驗豐富的成功商業人才能否能透過貢獻他們的專業來回饋社會,換取減刑呢?以安隆案的財務長安德鲁•法斯托 ( Andrew Fastow ) 為例, 出獄後,他開始在各類場合發表演講,講述安隆失敗的教訓。雖然他不談論自己因貪汙被定罪的經歷, 但他確實明確解釋了財務會計準則如何被有心人操弄的問題。這對主管機關及努力正派經營的企業都是有價值的資訊。相較讓他在監獄中終日無所事事,這無疑更有意義多了。 相較於一般刑事案犯案者,白領犯罪者憑藉著他們過人的社經地位及專業知識更容易受到金錢的誘惑而犯案。 如何在他們入獄之後將他們的經驗及故事有效轉化為對社會及企業的警訊,不但考驗著人性,更需要司法體系的智慧。
More
「皇家同花順」:主權基金如何成為市場推手
二月初美國總統川普 ( Donald Trump ) 下令,將在一年內成立美國的主權財富基金 ( Sovereign Wealth Fund 或 “SWF” ),目的是擁有一個長期投資工具,為美國基礎建設、發展製造業等投入策略性資產,更可用來收購海外公司如 TikTok。 全球第一個 SWF — 科威特投資局 ( Kuwait Investment Authority “KIA” ) 成立於 1953 年; 2008 年金融海嘯後、各國為了財政預算與國際戰略考量,主權基金更如雨後春筍般成立。據統計,近二十年 SWF 資產規模每年以近雙位數增長,目前全球已超過百家、總資產規模達 13 兆美元,不僅超越了避險基金 ( 5 兆 ) 與私募基金 ( 9 兆 ) ,更直逼指數股票型基金 ( ETF 13 兆 ),在全球資本市場影響力持續擴大。投資組合:另類投資比重攀升由於 2008 年後,全球央行實施量化寬鬆,使全球資產價格大幅提升;SWFs 為了維持收益率,開始降低上市股債配置、進軍另類投資 ( Alternative Investment ),包括私募基金、房地產與基礎設施等。另類投資部位從 2008 年佔 9% 上升至如今 27%;同時債券從四成降至 28%,股票 ( 含國有企業戰略投資 ) 則從五成降至四成。 另類投資上升原因主要有二:SWFs 投資期長達十年,進軍投資期長、流動性較差的另類投資,可獲得更高的報酬補償、或稱流動性溢價 ( Liquidity Premiums )。第二、另類投資不受短期市場情緒影響,資產價格與傳統的股債相關性低,可進一步分散風險。如 SWFs 近年投資私人信貸 ( Private Credit ),一方面避開傳統債券市場波動,二來獲得流動性溢價。 觀察另類投資內容,成長的資產配置主要來自三種:基礎設施占總資產比重,過去十年占比從 2% 成長至 8%;房地產也增加四個百分點至 8%,私募基金投資從約 3% 上升至 7%。且有數據顯示,另類投資絕大多數著墨海外市場。關鍵投資產業若從投資行業來看,多數研究皆指出—房地產、基礎建設、綠色投資與科技為重點行業。歷史數據顯示,房地產長期報酬率不遜於股票,但價格波動又遠低於股票,且是對抗通膨的利器。2017 年中國中投公司 ( CIC ) 向私募巨頭黑石集團 ( Blackstone ),以 138 億美元收購歐洲最大倉儲公司 Logicor,在當時是歐洲歷史第二大不動產交易案。近年西方通膨再起,更使 SWFs 加大不動產投資力道。如新加坡政府金融管理局的外匯投資公司 ( GIC ) ,2022 單年度投資規模 390 億美元,其中一半屬不動產投資,包括聯手專精商業不動產的私募基金 Oak Street,以 150 億美元收購房地產投資信託 ( REIT ) STORE Capital—商業模式為投資於高品質房地產,並向中型企業提供租賃方案。另一方面,SWFs 控制約全球基礎設施投資 12%,顯示其在該領域的影響力。基礎建設以「數位基礎設施」與「智慧城市」為投資主軸;GIC 與全球最大的數據中心運營商 Equinix 等,去年宣布將合作 150 億美元的數據中心計畫。智慧城市則以沙烏地公共投資基金 ( Public Investment Fund, PIF ) 最具代表性。2017 年 PIF 推出融合科技與零碳排的未來城計畫 ( NEOM ),投資額高達五千億美元,且未來預算可能不斷上升。 關於永續投資,SWFs每年投資超過 100 億美元在綠色資產,尤其是可再生能源、電池或電動車;77% 的 SWFs 已要求資產管理者制定應對氣候風險的策略。科技投資則涵蓋當紅的人工智慧 ( AI )、數據中心與半導體等;部分研究也顯示,受到人口增長與氣候變遷影響,SWFs 日益關注食品與水資源的科技戰略投資。川普下令成立的美國主權基金,媒體披露也將由矽谷科技投資教父主導。對金融市場的意涵主權基金在公開市場採逆向投資 ( Contrarian Investing ),在市場動盪時提供流動性。例如全球最大的挪威政府全球退休基金於 2007 年將股票投資上限從 40% 上調至 60%,但直到金融海嘯才逆勢加持股票。2008 年也有如中投公司、GIC、阿布達比投資局 ( ADIA ) 等入股美國銀行股。2020 年新冠疫情爆發,沙烏地 PIF 也買入當時崩跌的石油類股。負責管理挪威主權基金的挪威央行投資管理公司 ( NBIM ),執行長今年一月下旬更罕見發表意見,建議投資者逆勢而行—拋售美國科技股,增持中國資產。 另類投資方面,SWFs 逐漸從被動投資轉向主動投資。早期 SWFs 剛跨入私人市場時與黑石、KKR 等私募股權管理公司合作。前者擔任資本提供者、但不參與投資決策的有限合夥人 ( Limited Partner 或 「LP」 ) 角色,後者為普通全責任合夥人 ( General Partner 或 「GP」 ),職責為管理基金、並有經營與控制權。 隨著 SWFs 規模日益擴大、議價能力上升,且希望增加對私募市場各環節知識,主權基金開始要求共同投資 ( Co-Invest )。共同投資指的是一筆投資案中,部分比例的投資跳過基金架構,GP 邀請 LP 直接投資某項資產或公司。例如一筆十億美元投資案,GP 成立基金提供七億美元,剩餘三億美元由 LP 共同投資。LP 不僅降低管理費與績效分成,更可直接參與投資決策。不過共同投資仍存在兩個問題,一是逆選擇—真正好的投資案,GP 不一定願意邀請 LP 共同投資;二是投資期—私募基金投資期約四至七年,對於 SWFs 太短;因此主權基金最終選擇走向主動投資。 SWFs 目前多與私募巨頭採聯合投資 ( Joint Investment ),雙方地位平等、共同決策與管理資產,助力而不用分紅。主權基金也直接併購私募基金,如阿聯酋的第二大主權基金穆巴達拉投資公司 ( Mubadala Investment Company ),去年收購軟銀 ( SoftBank Group ) 持有的堡壘投資集團 ( Fortress Investment Group ) 股權。收購完成後穆巴達拉將持有堡壘七成股權,而經營團隊仍有三成股權、且有權任命董事席多數席位;穆巴達拉不僅獲得更多投資機會,也取得稀有的私募人才。 同時,SWFs 近年更進一步往早期的風險投資 ( Venture Capital ) 邁進。例如 Oxford Science Enterprises — 旨在透過與牛津大學 ( University of Oxford ) 合作夥伴關係,將尖端研究轉化為商業機會 — 其背後股東也包含新加坡與卡達等 SWFs。估值與政治風險不過 SWFs 並非一帆風順,也可能推高特定行業估值。由於主權基金規模龐大,往往參與獨角獸企業 ( Unicorn ) 融資時已到了後期,且往往是上市前 ( Pre-IPO ) 輪。此時商業風險已大幅降低,公司創辦人與早期投資者更有誘因聯手將估值推高。且在此時期投資,通常沒有下檔保護的棘輪條款 ( Ratchet Clause ) — 確保投資者在未來估值變動時,能獲得一定的價格調整或額外股份補償。 例如規模一千億美元的軟銀願景基金一號 ( Vision Fund 1 ),背後出資者多數為 SWFs,如沙烏地 PIF 投資 450 億、穆巴達拉出資 150 億。願景基金傾向支持同一市場的兩家競爭公司,鼓勵在不考慮利潤情況下,利用基金提供的資金爭奪市場份額。這種達爾文式與不顧估值的投資方式,也讓願景基金一號在 2019 至 2022 年間產生近四百億美元虧損。傳言軟銀在知名維權投資者 Elliott Management 施壓下,也不得不清倉阿里巴巴的早期鉅額投資。軟銀創辦人孫正義更透過向軟銀借款投資旗下基金,因基金估值蒸發、個人對軟銀欠款高達五十億美元。 值得一提的是,2015 年馬來西亞主權基金 1Malaysia Development Berhad ( 1MDB ) 醜聞,顯示 SWFs 可能存在政治干預與腐敗風險。1MDB 隸屬於財政部,但當時的首相竟同時擔任財政部長與 1MDB 董事長,投資決策不受第三方審查。1MDB 後來爆發貪污與洗錢醜聞,涉及金額達 45 億美元。甚至高盛 ( Goldman Sachs ) 董事局最高層有參與分紅,但沒有做超級收費審查 — 竟協助募集 65 億美元債券,卻收取高於市場行情百倍的 6 億美元報酬。2020 年高盛向美國司法部認罪,並支付 29 億美元罰金。地緣政治介入SWFs 的 13 兆美元規模,若加計 25 兆公共退休基金,直逼全球央行的 38 兆資產規模,正改變全球金融格局。近年更成為戰略競爭的重要工具;許多國家開始採取類似中國的產業政策,通過基金支持國家科技與經濟競爭力。如印尼二月底剛宣布成立第二個主權基金,參考新加坡淡馬錫 ( Temasek ),聚焦國內戰略發展與整合國有企業;規模號稱九千億美元,但治理與透明度受質疑。美國雖有成立 SWF 構想,但其龐大的政府負債、財政赤字與貿易逆差,資金來源可能是最大挑戰。 地緣政治也影響全球資產定價,尤其是基礎設施。例如最新的香港長江和記實業 ( CK Hutchison ),以 228 億美元出售旗下 43 港口的多數股權予貝萊德 ( BlackRock ) 等,其中包括川普心心念念的巴拿馬運河主要港口。這筆交易估值約 13.5x 企業價值倍數 ( EV / EBITDA ),低於市場行情約 25%。除了賣方可能受政治壓力影響,因巴拿馬運河近六成流量來自美中貿易,若未來貿易關係惡化,可能影響其港口價值。 美國與歐洲也逐漸加強國外投資監管,特別針對關鍵技術、基礎建設與資料 ( Technologies, Infrastructure, and Data 或稱 TID ),審查範圍已擴大到非控股投資 ( Non-Controlling Interest )。美國外資審查機構 ( CFIUS ) 已多次阻擋外國 SWFs 投資案,顯示 SWFs 已成為地緣政治一部分;而美國目前審查豁免的國家,僅加拿大、英國與澳洲三國。美中競爭也改變資金流向,全球 SWFs 對中國的直接投資從 2020 年的 6% 降至 2%,但沙烏地、阿布達比等中東 SWFs 則逆勢加碼亞洲、降低對西方的依賴,顯示其在地緣戰略上的靈活性。 台灣擁有充沛的外匯存底 ( 約 5,700 億美元 ) ,位居全球第四;但央行現有投資機制保守,每年投資報酬率僅 2.6%。雖有國家發展基金扮演類似主權基金角色,但其規模僅不足四百億美元,且受預算法及產創條例等法令限制,難以發揮長期戰略功能。若能借鑑挪威、新加坡等經驗,另立特別法成立主權基金、避免政治干預,將外匯存底部分資金用於長期戰略投資,可望提升全球經濟影響力,甚至作為經濟安全一環、減少對特定產業依賴!
More
核電會是 AI 缺電隱憂的解方嗎?
自 ChatGPT 於 2022 年 11 月問世以來,科技大廠加速興建資料中心,開發人工智慧應用,但其高耗能的特性,對於當地電網和環境造成龐大負擔。究竟人工智慧科技有多耗電?根據美國《 紐約客 》( The New Yorker ) 雜誌報導,ChatGPT 每天耗電量超過 50 萬度 ( KWh ),相當於 17,000 美國家庭一天的耗電量。根據 IEA ( International Energy Agency ) 和美國銀行 ( BofA Securities ) 的預估,2023 年人工智慧和數據中心年耗電量約 430 億度,約佔全球約 1.5% ,預估在 2023 年至 2028 年間以 25% - 33% 的年複合成長率成長至 1,300 ~ 1,800億度,佔全球約 5% ~ 7%。這期間增加的耗電量中有 30% 以上來自美國,因全球約 33% 的資料中心設置於此且快速增加中。高盛 ( Goldman Sachs ) 預估,至 2030 年僅資料中心就佔美國年耗電量的 8% ~ 11%。如何兼顧淨零碳排,並增加足夠電力發展人工智慧,自然成為各國政府關注的焦點。 在這樣背景下,因 2011 年 311 福島核災而發展停滯的核電,又重回到聚光燈下。雖有棘手的核廢料爭議,但核電能 24 小時穩定發電,且每度電碳排量僅 12 公克,接近光電及風電的表現。因此,許多紛紛重新發展核電。而台灣面對國際擁核趨勢,人工智慧帶起的半導體擴張潮,和日漸增加的缺電風險,是否該堅持「非核家園」的政策? 各國競相擴張核電在 2023 年 12 月的 COP28 氣候峰會中,美國、法國等 25 個國家簽署 《 Triple Nuclear Energy by 2050 ( 2050 年實現三倍核能 ) 》 宣言,目標讓全球核電佔比從目前的 9%提高至 2050 年的 16% 。跟據世界核協會 ( World Nuclear Association ) 的資料,目前全球 33 國家,共有 440 座核反應爐正在運轉中,興建中和已獲許可但尚未動工的共 152 座,預計 15 年內完工,將使全球核電裝置容量增加三成,另有 343 座反應爐投資案在討論中。 美國將投入 60 億美元讓目前的核電廠再延役 20 年,並規劃讓 2030 年前退役的 50 座燃煤電廠轉型為核電廠以填補用電缺口。歐洲議會 ( European Parliament ) 也在 2022 年將核電列入永續能源投資標的,符合規範的電廠可獲得補貼或是融資。目前除德國、奧地利、西班牙等少數國家外,其餘都重新投資核電。英國預估花費 300 億英鎊,在 2030 年前新增8 座核反應爐,讓核電佔比從目前的 17% 拉高至 2050 年的 25%。法國也斥資 500 億歐元,預計在 2035 年前新增 6 座核反應爐。 轉到亞洲,中國興建及規劃中的核反應爐共有 67 座,最快 2040 年併網發電,核電佔比一舉從目前的 5%上升至 10% 。日本因供電緊繃和重啟半導體發展,將加速重啟因核災而停機的核電廠,並已修法延役現有電廠,計畫讓在 2030 年前讓核電佔比從目前的 5% 提高 20%。韓國則規劃在 2038 年前增加 3 ~ 4 座核反應爐,目標是讓佔比從目前的 28% 提升至 36%。復興核電不易,但新技術帶來新機會各國如今欲重啟、擴建核電,勢必面臨許多挑戰,如昂貴費時的興建過程,和難解的核廢料處置問題。政府希望能藉由新技術破除這些爭議,例如以小型模組化反應爐 SMR ( Small Modular Reactor ) 取代傳統核電廠,和發展核廢料再應用技術。 相較於傳統核電廠至少 250 億美元以上的興建成本和 15 ~ 20 年的施工期,SMR 採模組化設計,零件先在工廠生產再運到現場組裝,成本較低且僅需 3 ~ 5 年即可完工。由於裝置容量不到 300MW,反應爐釋放的熱能少,能靠自然對流冷卻爐心,可避免重演日本福島電廠因冷卻設備失靈使爐心融化並發生輻射外洩的慘劇。專家認為 SMR 適合設置在高耗能產業或資料中心周邊,可減少電網傳輸耗損和對民生用電的排擠。目前中國的進度最快,全球首座 SMR 「玲瓏一號」將在 2026 年併網發電,其他國家仍在規劃中。市場預估,SMR 最快 2028 年進入商業化階段。 針對棘手的核廢料,目前標準作法是處理後封存於地底下。半衰期短的低階核廢料,如受污染的防護衣,埋入地下三百公尺內的地層或坑道中。半衰期長達數萬年的高階核廢料,也就是核燃料棒,則是封存於地下 500 至1,000 公尺的最終處置場。由於遴選場址需要考量地質、生態環境等因素,加上民眾反彈,至今全球僅一座位於芬蘭的最終處置場,將於 2025 年啟用。 這種深埋地下的處置方式一直備受爭議。反核人士擔憂若保存不當會造成輻射外洩,污染土壤和地下水。核能專家也認為,用過的核燃料棒仍具有價值,應從中重新提煉鈾礦,製成新燃料棒投入使用。除了產出更多電力,核廢料體積也縮小至原本的十分之一,半衰期也縮短至 400 年左右。這種技術早在 50 年前就已問世,但因成本高加上鈾礦價格長期低迷導致發展緩慢。如今各國重啟核電,核廢料再應用的技術也受到關注,英國、法國、俄羅斯和日本都在研發中。台灣要持續漠視失衡的能源政策?台灣身為全球半導體晶片製造重鎮,半導體製造產業隨著人工智慧發展而加速擴張,所需電量大增。以台積電 ( TSMC ) 明年將量產的 2 奈米晶圓廠為例,單一座廠一年耗電量約 37 億度,相當於四分之一個台北市一年的用電量。台積電 2022 年用電量逾 210 億度,約佔全台的 7.5% ,預估至 2030 將達到 360 ~ 390 億度,佔全台約 11% ~ 12%。 環保團體綠色和平 ( GREENPEACE ) 推估,若涵蓋其他半導體公司,至 2030 年全台半導體製造業用電量將達到 740 億度,佔全台約 20%。 然而,台灣供電相當吃緊。今年一度因 403 地震損傷設備使夜間備轉容量降至 2.8%,離全台大停電僅一步之遙。如今半導體業用電需求高漲,台電虧損日漸擴大,再生能源發展進度落後,核三廠又將於明年 5 月正式除役,電網系統崩潰的風險驟增。如果台灣因限電影響半導體生產,將衝擊全球市場。彭博社 ( Bloomberg ) 和美國財經媒體 CNBC 等多家外媒近期也頻頻關切台灣電力不足的議題。此外,美國將於 2025 年開徵碳稅,歐洲也將在 2026 年跟進,台灣高度依賴化石燃料的發電結構 ( 燃煤和燃氣分別佔 42% 和 40%、再生能源 9.5%、核電 6.3% ),會導致產品外銷時被課徵碳稅,還可能被排除在供應鏈之外。反觀和台灣產業結構接近的日本、韓國和中國,其低碳發電 ( 核電、水力發電、再生能源 ) 的佔比分別是 35.2% 、37.3%和35.6%,更符合國際潮流。因此,工商產業界近期呼籲政府持續使用核電,並儘速投入新技術發展。 無奈的是,目前政府對於是否延用核電的態度曖昧不明,一方面無視供電緊繃的問題,提昌「2025 非核家園」的政策,一方面說考慮將核電將作為備援電力。但核三廠明年若除役,至少需 3 ~ 5 年修法、檢查、和補強結構才能重啟,難以作為備援用電。政府應借鏡其他國家,檢討不切實的能源政策,並以務實的態度儘速衡量核電利弊,才能維持台灣的國際競爭力。AI 的未來是核融合?倘若能解決核廢料的問題,核電是很好的潔淨能源。當前最受注目的是核融合技術 ( Nuclear Fusion ),是將兩顆以上的原子核以攝氏 1 億度以上長時間加熱合併成更重的核,過程中產生的巨大能量可用來發電。這原理和太陽釋放能量原理相同,因此核融合又稱為「人造太陽」。 由於發電過程只會產生少量且半衰期僅 100 - 200 年的核廢料,加上需要精準控制,稍有偏差就會停止運作,沒有爐心溶解的風險。 多家科技大廠都認為核融合技術可以滿足人工智慧不斷增長的用電需求,包括微軟 ( Microsoft )、谷歌 ( Google ) 母公司Alphabet Inc. 、和亞馬遜 ( Amazon ) 已投資多年。目前最具指標性的是由 35 個國家共同合作,位於法國的國際熱核融合實驗反應爐 ITER ( International Thermonuclear Experimental Reactor ),預計於 2025 年進行測試運轉,基於此的示範電廠DEMO ( DEMOnstration power plant ) 則於 2040 年開始興建,以驗證核融合的商業可行性。中國的核融合反應爐 EAST ( Experimental Advanced Superconducting Tokamak ) 也在 2023 年 4 月成功實現等離子體運行 403 秒,對發展具有重大意義。 專家認為這項技術還需至少 20 年才能商業化,一旦成功將永遠改變人類用電的方式。人工智慧發展日新月異,各國也努力發展新技術以應付快速增長的用電需求。無論使用何種能源,都應該以兼顧「能源穩定」和「減少溫室氣體」排放為宗旨,因地因時制宜,建立多元化能源結構,才是邁向永續發展的唯一途徑。
More
少數掌控多數:資本主義的失衡危機
美國司法部近日要求分拆 Google 出售或分拆 Chrome 瀏覽器,Google 在全球線上搜尋業務市佔率囊括九成,在瀏覽器市場又高達六成;長期將其搜尋引擎預設為瀏覽器 Chrome 默認選項,以鞏固搜尋和數位廣告的壟斷地位。 然而 Google 案例只是冰山一角!美國如今多個行業中,少數公司長期壟斷市場,更透過操縱與遊說不斷擴大勢力,最終導致貧富差距擴大。在美國,前 10% 富人掌控了 67% 財富,而後五成民眾卻僅持有稀少的 2.5% 財富;更有 12% 美國人需仰賴食物券過活,如此的不對等也導致社會信任瓦解。日益提升的集中度據統計,美國上市公司數量,從 1996 年高峰的 8,100 家,下降四成至如今約 4,600 家。上市公司數量減少,進一步加劇了少數巨頭的市場壟斷地位。如美股七巨頭 ( Magnificent 7 ) ─ Amazon、Alphabet、Apple、Meta、Microsoft、NVIDIA 和 Tesla ─ 更主導了近年市場表現; 研究顯示美股前十大公司市值,占比從 1995 年約 15% 上升至現今三成。 聯準會數據也顯示,大公司數十年來幾乎在各行各業中蠶食鯨吞;併購活動過去三十年成長超過十倍。併購尤其受惠 2008 年後聯準會的量化寬鬆政策;低利率加上高估值,使企業併購成本下降。 數據也顯示過去三十年來,因大型公司遊說、商業模式漸趨複雜,反托拉斯執法預算占 GDP 比重不斷下降。 多份研究認為產業集中度上升,企業拉抬售價、帶進更高利潤,伴隨而來的是執行長薪酬飆升、員工薪資停滯。如公司利潤佔美國 GDP 比重從 1980 年約 5%,上升至如今 12%;員工薪資佔比同期則從 67% 降至 60% 以下。 企業執行長薪酬更如火箭般爬升,1980 年美國執行長酬金對勞工平均薪資比約 30 倍,如今已高達 300 倍,遠高於世界其他地區水平。 部分研究指出,股票回購 ( Buyback ) 是近年推升股市主要力量,近年回購金額創新高達一兆美元,更是推升不平等元兇之一。美國證交會 ( SEC ) 指出,由於管理層薪酬高度與股票表現連結, 高管除了受惠於股市上漲外,往往在宣布股票回購後,擴大出售個人持股;回購反而提供了套現機會。值得留意的是,美國有接近一半民眾未持有股票,但近九成美股市值卻由前 10% 富人持有,且股市回報高於薪資增長,使財富天秤更往一邊傾斜。水平持股壟斷除了集中度上升,近年因被動投資與私募股權公司盛行,更創造了新的寡頭難題:水平持股 ( Horizontal Shareholding ) 壟斷 ─ 指的是投資者持有同一產業中的多家公司, 使投資者從而影響行業內競爭。如美國四大航空公司曾經被七家大型機構持有多數股權,這種水平持股使航空票價上升,高於正常競爭價格近一成;銀行業也有類似狀況, 相同股東結構使銀行提高手續費與降低存款利率。這種水平持股壟斷,可能將特定行業利潤推向企業而非消費者,進一步擴大不平等。 被動投資於 2023 年首度超越主動投資,資產規模超 13 兆美元;目前美國四大指數基金公司 ─ 先鋒領航 ( Vanguard )、貝萊德 ( BlackRock )、道富環球 ( State Street ) 與富達 ( Fidelity ) ─ 在被動投資的市占率就超過九成。 學者計算,這四家公司旗下基金擁有美國上市公司 20% 投票權,這種水平持股控制力前所未有。 比起指數基金,黑石 ( Blackstone )、凱雷 ( Carlyle )、KKR 與阿波羅 ( Apollo ) 等私募 ( Private Equity ) 四天王,對於美國資本主義侵蝕更有過之而無不及。私募基金管理資產達 13 兆美元,佔美國整體企業股權比重約 18%, 而 2000 年僅 4%。私募基金行業由於缺乏管制與透明度,其往往追求短期利益而對企業實施「震撼療法」,如大幅裁員、提高槓桿等將本求利的作法。操縱與遊說指數基金公司近年不斷訴諸 ESG 議題、或與避險基金合作,對公司治理有更大話語權;出名案例當屬 2021 年埃克森美孚 ( ExxonMobil ) 與 Engine No.1 的委託書之戰。 後者當時僅持有 0.02% 股權;但透過「策略性」吸引指數基金支持,主打訴求為公司過度依賴化石燃料、沒有為綠能作準備,並成功得到指數基金支持,最終取得埃克森美孚董事會 12 席中 3 席。需要強調的是, 基金公司也是 ESG 的受惠者 ─ 標榜 ESG 基金,可宣稱報酬較高、因此向投資人收取更高的管理費,此現象被戲稱「綠色溢價 ( Greenium )」。 私募股權公司則透過操縱市場,取得不公平競爭優勢。透過整併成熟穩定、但地理位置分散的公司,如療養院、救護車服務等,儘管未達反托拉斯法門檻,但買家往往能取得當地市場支配力。 例如兩家私募股權控制全國的醫療直升機空中救護市場,占據 64% 市場份額;平均收費高出其他業者六成,利用壟斷擴大利潤。 此外,私募股權彼此以合作取代競爭,例如俱樂部交易 ( Club Trades ) — 當多個私募股權公司合作競標同一目標公司時, 他們往往透過價格協商,使最終收購價低於市場公平價,進而損害賣方利益。例如 2007 年集體訴訟,七家私募巨頭被指控,在收購過程進行價格操縱與不公平競爭。 除了操縱市場外,美國大型企業也透過政治遊說,影響市場競爭、保護行業地位、取得政府補貼等利益。2023 年美國遊說支出達 43 億美元, 其中以製藥業佔比最高,達 3.8 億,主要目的是反對降低藥品價格、提高專利保護等;科技公司則集中於放寬數據隱私、阻止或放緩反壟斷相關立法; 金融業以推動鬆綁監管、反對資本利得稅改革,以保障富人稅務成本。 研究指出,投資於遊說監管機構的企業股票,長期報酬可打敗大盤;統計的 10 年期間,每年可勝出指數 5 個百分點。 大企業也是華盛頓旋轉門(Revolving Door)的最大贏家。旋轉門泛指專業人士在政府和私人企業之間來回流動的現象。例如高盛銀行 ( Goldman Sachs ) 在金融危機期間, 除了當時的財政部長來自高盛,至少還有數十位前任高管在政府內擔任要職。許多銀行甚至提供黃金降落傘給轉戰政府機關的高管,若離職是為了前往政府機構,將可獲千萬美元紅利。高昂的醫療成本美國醫療成本是全球最高之一,醫療支出占 GDP 比重從 1960 年的 5% 飆升至如今近20% ,為歐洲約 10% 的兩倍。 聯準會調查約 37% 美國人拿不出 400 美元應急;超過三分之一美國人,距離破產只差一次重病。此外,美國平均壽命約 77 歲,更是在高收入國家中排名最低。 這詭異現象背後,也是壟斷力量推波助瀾。例如美國醫學會限制醫學院招生名額,高昂的臨床費用、藥廠透過修改專利或微調藥物成分以延長獨佔。加上複雜的保險制度與法規, 如美國健康保險市場由各州政府監管,繁複的法規使跨州競爭不易,保險公司也需要規模經濟分散風險,結果導致州內市場由少數健保公司把持,消費者醫療選擇因此受限。專家也指出, 美國缺少像英國 National Institute for Health and Care Excellence ( NICE ) 的機構把關,因此有太多資源浪費在不必要的醫療診斷,美國每年過度醫療的金額高達千億美元。 值得關注的是,年初被反壟斷調查的美國最大健保公司「聯合健康集團」( UnitedHealth Group ),其執行長本月於紐約前往投資者會議時遭當街槍殺。 聯合健康保險近年因拒絕索賠而受到患者與立法者批評,尤其是採用仍有疑慮的 AI 模型,不僅取代專業醫療人員判斷,不透明的決策過程也使患者無法申訴, 急症期後護理的拒保率 ( Claim Denial Rate ) 更從 2020 年 10.9% 上升至 2022 年 22.7%; 公司整體拒保率約三分之一,也為行業水平兩倍。此事件揭示了企業在追求效率同時,可能忽視了最重要的社會責任。不平等與社會問題巨大不平等鴻溝,也使美國社會問題嚴重。有經濟學家研究 23 個富裕國家數據,發現貧富差距對社會健康的影響遠超過人均所得。 例如貧富差距大的國家,其精神疾病、暴力犯罪、肥胖問題、兒童早孕率明顯較高,而其平均壽命、教育、公共信任、社會安全感與社會流動等指標明顯較差。 美國的表現多數敬陪末座,顯示不平等現象不僅損害經濟,更直接削弱了社會凝聚力與幸福感。值得注意的是,美國政治分化問題日益嚴重,中間派選民不僅減少, 兩大黨支持者彼此仇視越演越烈;甚至有近三成民眾認為,美國內戰有可能捲土重來。 今年美國總統大選,唐納川普 ( Donald Trump ) 打著讓美國再次偉大 ( Make America Great Again,MAGA ) 的口號當選,正是對底層民眾的呼喚。 且美國巨大的 36 兆美元國債、首破兆的利息支出,可能在未來排擠社福與醫療等政府補貼,到頭來受害的還是老百姓。 川普任命 伊隆•馬斯克 ( Elon Musk ) 等人領導「政府效率部」(Department of Government Efficiency,簡稱 DOGE),將對聯邦政府進行全面的財務審計與改革。 資本無限制擴張,社會將分崩離析,最終會削弱經濟與政治制度。美國知名已故大法官布蘭迪斯(Louis Brandeis)曾說:「我們國家可以擁有民主,或任由鉅額財富集中在少數人手裡, 但不可能二者兼得」。我們更需要一個公平、多元與包容的資本主義,透過調高稅收、強化反托拉斯法等措施,妥善的為全體社會效勞,而不是讓多數人輸得精光。
More
人型機器人站上 AI 風口,能夠順風起飛?
輝達 ( NVIDIA ) 執行長黃仁勳 ( Jensen Huang ) 在今年 3 月的 GTC 大會 ( GPU Technology Conference ) 上,展示多款大小人型機器人。緊接特斯拉 ( Tesla Inc. ) 在 7 月上海的人工智慧大會 ( World Artificial Intelligence Conference,WAIC ) 展示人型機器人 Optimus 2 代,稱將於2026年量產。 不僅美股七巨頭 - 輝達 ( NVIDIA )、蘋果 ( Apple ) 、微軟 ( Microsoft ) 、Alphabet ( Google 母公司 ) 、亞馬遜 ( Amazon Inc. ) 、Meta Platforms ( 臉書母公司 ) 、 和特斯拉 ( Tesla ) 等企業全力投入,新創企業也如雨後春筍湧現。似乎一夕間,人型機器人成為全球最熱門的科技焦點。 高盛銀行 ( Goldman Sachs ) 今年 2 月預估,人型機器人出貨量至 2035 年將達到 145 萬台,全球市場總規模 ( Total Addressable Market ) 達 380 億美元,比起去年所做的預估上修了 6 倍之多,且10 年複合成長率高達 94%。隨著資本熱潮逐漸升高,市場開始出現聲音,擔憂是否忽視目前機器人技術成熟度和實際需求,埋下泡沫化的種子。 連接人工智慧與物理世界的關鍵所謂人型機器人,是指能站立且具有人型結構,包括頭部、軀幹、四肢的機器人。由於整個現實環境是依循人類的生理條件和行為準則所打造,相比其他類型的機器人,人型機器人類似人類外型更能應用各種場景,無需改變原本的使用環境和工作流程。專家也認為,人型機器人具有與人類相似的外型,讓人更願意與之互動,機器人更能觀察並模擬人類的行為和思考邏輯。 因此,人型機器人被視為是人工智慧 ( Artificial Intelligence,AI ) 系統走進物理環境的最佳載體。 人型機器人曾在 10 多年前掀起一波熱潮,例如美國機器人大廠波士頓動力 ( Boston Dynamics ) 在 2013 年發表能跳舞跟翻筋斗的人型機器人 Atlas , 以及軟銀 ( SoftBank Group ) 於 2014 年推出的 Pepper,都曾蔚為一時話題。無奈受限於技術和運算能力不足,發展漸漸沉寂。直到 ChatGPT 於 2022年12月推出,加速生成式 AI 的發展,加上晶片效能提升, 以及各類感測和動力元件技術逐漸成熟,讓人型機器人具備了更強大的推理和感知能力,能夠模仿人類思考邏輯,且能使用自然語言回應,才終於迎來商業化的關鍵拐點。 目前數間企業已經或規劃採用人型機器人,例如亞馬遜已在物流中心採用自行研發的人型機器人 Digit 來負責撿貨和搬運,BMW 也宣布將在美國工廠採用由輝達 ( NVIDIA ) 和微軟 ( Microsoft ) 投資的新創公司 Figure AI 旗下的人型機器人 Figure 02 。 研究機構集邦科技預期,未來一到兩年內,人型機器人將跨出工業領域,進入醫療或照護市場,特別是在人口高齡化嚴重的國家,例如日本。中美競相爭奪主導權人型機器人是 AI 的發展的關鍵,自然成為中美兩國科技爭霸的主戰場。美國目前在技術研發領域居於領先地位,尤其在 AI 晶片和基礎設施,美國企業的市佔率超過七成。 除了輝達目前囊括全球八成以上的 AI 晶片供應,全球七成以上的 AI 伺服器也設置在美國。產業環境的優勢,有利於企業發展 AI 模型和應用。 根據史丹佛大學 2024 人工智慧指數報告 ( 2024 AI Index Report ),全球於 2023 年發表的 108 個人工智慧技術模型中,有 61 個來自美國機構,遠超過歐盟的 21 個和中國的 15 個。 而且,總統當選人唐納•川普 ( Donald Trump ) 也將一改拜登政府對於 AI 嚴格監督的立場,採取寬鬆監管措施,以維持美國在 AI 技術的領導地位。 雖然中國目前在 AI 晶片和模型位居落後,但透過政府多年的財稅補貼和龐大內需市場帶動下,在機器人的供應鏈整合和低成本製造方面,有著其他國家難以匹敵的競爭力。 尤其中國在鋰電池市場獨占鰲頭,產量全球占比達 75% 以上,甚至藉此優勢逆襲歐美,成為全球最大的電動車出口國。雖然中國在先進製程發展受到美國禁令限制, 但有專家認為機器人主要處理重複性質高的任務,不需用到每顆要價上萬美元的高階 AI 晶片,中低階晶片足以應付,且更有利於降低機器人成本。根據媒體報導,目前中國企業製造的人型機器人,其成本僅美國大廠波士頓動力 ( Boston Dynamics ) 的六分之一。中國在人型機器人的生產成本優勢,引起美國議員的擔憂,建議政府禁止中國人型機器人的進口。 人工智慧和人型機器人發展競爭,就如同國家間的軍備競賽。誰能主導產業走向,誰就能在全球政治舞台更大的話語權。隨著兩國間競爭白熱化,一舉一動都將牽動全球科技版圖。發展前路仍漫長,但或許不用太悲觀人型機器人目前炙手可熱,但多數產品仍在實驗室開發中,距離大規模商業化仍很長的路要走,還需要克服許多挑戰,包括高昂的製造開發成本,以及欠缺明確規範來保障人機雙方的安全性。 根據高盛的研究,目前人型機器人每台製造成本最高可達 15 萬美元,且不包含軟硬體開發、人力和折舊費用。若加上後續設備檢修維護, 波士頓顧問公司 ( Boston Consulting Group ) 認為使用者實際上所投入的成本是機器人製造成本二至三倍。以電動車為例,硬體製造成本因中國企業的供應鏈整合優勢而快速下滑, 但自動駕駛系統的開發成本卻隨著自駕程度越高而呈現指數型成長。根據麥肯錫 ( McKinsey Company ) 的研究估計,Level 3 自駕系統的軟體開發成本約在 2 億美元以下, 但 Level 4 的開發成本要耗費 10 億至 20 億美元。換句話說,人型機器人的 「身體」的製造成本會隨著生產規模擴大及中國的低成本製造優勢而快速下滑,但「大腦」 的開發成本卻會隨著其智能程度提升而快速攀升。 此外,科技進展向來遠遠領先法規。現行機器人的相關法規圍繞在製造和品管,尚無針對使用人型機器人時安全規範。隨著人型機器人逐漸深入人類生活, 人機協作時的界線該如何劃分?當人型機器人因自主決策使人身財產和權益受到侵犯時,責任歸屬又該如何釐清?電動車的自動駕駛系統發展十多年仍未普及, 主因之一也是系統安全性尚未有明確且完整的法規保障,多次意外也使政府無法輕易放行。若自駕車發生事故,該由車輛製造商,自駕系統設計者,還是車輛擁有者負起責任, 目前仍沒有法律定論。無論是人型機器人或是自駕動電車,都需要在資安隱私、責任歸屬等議題上提供使用者明確的法律規範,才能讓人類對其賦予信賴,安心地使用。 一如自動駕駛電動車,目前人型機器人要達到商業化運營尚言之過早,但科技的發展速度日新月異。企業除了透過整合供應鏈和推動零組件標準化來降低硬體製造成本, 也使用AI 技術來縮短系統開發時間,以及減少訓練機器人智能系統的花費。此外,各國政府也正視對於人工智慧或人型機器人制訂明確法規的重要性。 例如歐盟在今年8月通過的《 人工智能法案 Artificial Intelligence Act,AI Act 》,是全球第一個針對人工智慧技術的開發以及產品責任歸屬而訂定的法律框架, 之後也會作為制定機器人法規時的依據。中國、美國也正針對人工智慧系統研擬相關法規中。畢竟,面對不可逆的人口老化,利用機器人解決日益嚴重的勞動力短缺是大勢所趨。或許真的在不遠的未來,科幻電影中人類與機器人一起生活的場景,就會在現實生活中上演。
More
革命性的人工智慧: 金融業的危與機?
摩根大通 ( J.P. Morgan ) 執行長 Jamie Dimon 日前將人工智慧 ( Artificial Intelligence 或 AI ) 的潛在影響與蒸汽機相提並論,並表示該行目前已招募數千名人工智能專家,開始探索部署「生成式人工智慧」( Generative AI)。生成式 AI 出現,不僅改變往後人類的生活方式,技術的應用正逐步滲透到金融行業的每一個角落。據 IDC 統計,2024 年全球 AI 投資達 2,350 億美元,資訊服務、銀行與零售為三個主要支出行業;銀行業 2023 年在AI 的投資超過 300 億美元,2027 年將達千億美元。生成式 AI 將滲透工作角落AI 對於工作流程的幫助,主要在自動化 ( Automation ) 與增強 ( Augmentation )。據輝達 ( NVIDIA ) 統計,目前金融業 AI 應用於日常運營、風管以及行銷等方面。例如銀行推出內部生成式 AI,協助員工撰寫文案、翻譯、研究等;彷彿讓員工配備一位擁有多年經驗與知識的顧問。花旗集團 ( Citigroup ) 使用 AI 技術改善客戶服務,開發智能聊天機器人 Citi Bot 以快速回應客戶服務。Citi Bot 會學習客戶偏好,提供個性化服務、與客戶在社交媒體平台上進行互動,查詢交易記錄、轉帳、支付等。除了傳統銀行,AI 應用也滲入中央銀行等機構。例如歐洲央行 ( ECB ) 針對數據源—超過 1,000 萬家企業與政府單位—進行自動分類;並且用該技術進行銀行監管。由全球央行組成的國際清算銀行 ( BIS ) 也表示,AI 可辨別傳統方法無法鑑別的可疑交易模式與異常狀況。 未來,AI 金融助理有可能成為每個人日常生活的一部分。這些 AI 助理透過開放銀行與外部平台相互協同,將幫助人們全天候處理各種金融事務,包括自動支付賬單、預算管理、設定儲蓄與投資目標。花旗銀行也強調,由於人類不喜歡花過多時間在銀行上;隨著技術日益強大,未來決勝點可能在人工智慧助理,銀行品牌重要性將逐漸減弱。人工智慧分析師AI 應用也擴及投資領域。避險基金屬業界先驅,十多年前就將演算法與深度學習應用到選股、投資組合管理與避險等。近年算力普及後,大型資產管理公司將技術用於智能投顧 ( Robo Advisor ),為個人客戶量身定制投資組合,並提供客戶即時反饋,大幅減少財務顧問人力需求。投資研究方面,AI 可協助分析師擴大覆蓋範圍,或把更多時間花在創造性發想、聯絡客戶。例如 AI 可直接提取公司不同結構文件,自行進行整合與分析,甚至可模仿寫作風格、撰寫報告。除了分析傳統數據,更可抓取替代數據 ( Alternative Data ),如社交媒體、衛星圖像、產品價格變化、招聘訊息等,彌補傳統研究無法捕捉的信號。專家預估現有分析人員平均花費四成以上時間在數據蒐集;在 AI 幫助下,可大幅節省三成時間。今年 7 月,摩根大通推出人工智慧分析師,協助員工進行寫作、創意生成和文檔摘要。執行長 Jamie Dimon 同時透露多數的股票避險都是透過 AI 自動完成。高盛 ( Goldman Sachs ) 和摩根士丹利 ( Morgan Stanley ) 等投資銀行也正在測試,這些 AI 工具可能大幅取代初級的人類分析師。近三分之二工作或與 AI 重疊在 AI 逐漸滲透的同時,傳統金融業工作將無可避免被調整或取代。根據世界上最大的管理諮詢公司埃森哲 Accenture,銀行與保險業所有工作中,近三分之二與 AI 自動化或增強重疊,遠高於整體行業的四成水準。目前專家評選,未來三年內大部分工作可被自動化的職務,前三名為客服、會計與風管。未來銀行業新興的職業則為科技法遵、AI 審查與 AI 訓練溝通工程師等。人類可望從重複性高的工作中解脫並轉型,例如客服將專注於高度複雜案件、或服務 VIP 客戶,以及協助訓練 AI 系統。不過,目前研究發現短期內 AI 對勞動力市場影響仍小,但警告在 AI 更充分地融入業務後可能會出現變化。人工智慧的蓬勃發展,也可能促使科技巨頭跨入金融服務。如 Amazon、Apple、Google 等,近年已開始提供金融服務。因科技巨頭擁有先進的技術、強大數據資源以及龐大客戶基礎,未來開發個人助理將有明顯優勢。比爾 • 蓋茲 ( Bill Gates ) 曾說:「銀行服務是必須的,但銀行未必是 ( Banking is necessary, but the bank is not. )」。未來銀行或許將面對更激烈的競爭。風險與潛在問題然而,人工智慧也不可避免帶來許多風險。美國證券交易委員會 ( SEC ) 主席 Gary Gensler 警告,AI 可能加劇金融脆弱性,因為 AI 模型可能得到了相同數據,最後會促成羊群效應 ( Herding Effect )。2010 年 5 月 6 日美股發生的閃電崩盤 ( Flash Crash ),正由於高頻交易和演算法 ( Algorithmic Trading ) 所引發。再者,目前多數研究無法證實人工智慧投資績效可擊敗市場。主因為 AI 使用過去的數據訓練與分析,但這些數據無法完整反映當前現實,且可能過度擬合 ( Overfitting ) 、識別出未來不一定成立的模式。 值得一提的是,目前全球演算法交易佔股市交易量約六至七成;而美國股市更高達七至八成。這些自動化、沒有情緒、冷靜的程式交易帶來許多潛在危害,例如流動性假象 ( Liquidity Illusion ) —流動性是暫時的,當市場波動劇烈時,這些交易會自動撤出。市場操控風險也增加,包括洗售 ( Wash Trade ) 與刷單 ( Spoofing ) 行為,以及不公平市場優勢—如利用大型電腦與交易所數據的近水樓台設備共置 ( Co-Location ) 優勢等。AI 也使行業癡迷於快速變化的硬數據 ( Hard Data ) ,例如股價、經濟數據、企業短期的獲利與營收等;而忽略了如公司管理、盈餘品質、產業競合等緩慢、模棱兩可、難以量化,但長期可能影響更大的軟數據 ( Soft Data )。由於 AI 缺乏對歷史中複雜性和細微差別的理解,這種無法把握深層次含義的局限性,讓 AI 無法有效處理需要高層次思考和抽象的問題。人工智慧更可能擴大不平等。在 AI 技術應用時,規模與速度將是成功關鍵因素;當大型企業擁有較多數據、可投資更多超級電腦與晶片、聘請更多優秀人才同時,未來或許將走向大者恆大的結局。此外,AI 演算法還會帶來其他許多問題。例如人工幻覺 ( Hallucination ),指的是 AI 因缺少了自我察覺,故仍會不可避免的「一本正經胡說八道」,編造錯誤與虛假資訊;部分調查顯示,生成式 AI 產出的摘要錯誤率介於 3% 至 8% 之間。AI 的深偽技術 ( Deepfakes ) 也可用來製造逼真的影音,可能被用於欺詐目的。研究顯示 AI 專案失敗率高達八成美國研究機構蘭德 ( Rand ) 指出,AI 專案失敗率超過八成,失敗率為一般資訊科技專案的兩倍;如何將 AI 的巨大潛力轉化為具體成果仍是巨大挑戰。它提出幾個根本原因: 如缺乏必要數據、缺乏足夠基礎設施、組織更關心技術而非實際需求、想解決的問題對於 AI 來說過於困難等。AI 未必能大幅增加銀行獲利。據麥肯錫 ( McKinsey Company ) 報告,AI 將增加全球銀行業營收約2,000 億至 3,400 億美元之間,僅佔目前全球銀行收入 7 兆之 2.8% 至 4.7%。花旗報告也僅預測,2028 年 AI 將增加全球銀行業 9% 或 1,700 億美元盈餘 ( 2023 年與 2028 年獲利 1.4 兆與 1.8 兆美元 )。儘管目前銀行業 AI 支出約數百億美元,但若包含基礎建設,全球銀行業每年資訊科技支出高達 5,000 至 7,000 億美元。在大量投資、潛在失敗率高的情況下,最終 AI 投資回報能否如預期仍是未定之數。更有專家警告,AI 在短期內帶來的經濟效應可能不比智慧型手機與互聯網,因為 AI 用成本高昂的技術取代產值較低的工作,與過去科技業發生的變革轉型相反。人機協同或優於完全仰賴 AI目前人工智慧仍無法取代大腦,一個完全由 AI 驅動的決策是有風險的。AI 通過學習大量數據來執行特定任務,而人類大腦則能夠在多種情境與領域中進行思考。因此,人類對演算法最終提供的內容進行解釋與查核同等重要。目前普遍認為,人機協同 ( Human-In-The-Loop ) 可發揮更大作用;當涉及到複雜或不確定情況時,系統依賴人類的干預來提供指導,可提高決策準確性和可靠性。輝達執行長黃仁勳曾說,若以通過各類測驗如律師、醫學等作為標準,通用人工智慧 ( Artificial General Intelligence ) 最快可能在 5 年內問世。但若把標準提高到接近人類心智,則還有漫長路途。他也開玩笑說,當你娶媳婦或嫁女兒請了幾百位貴賓,人工智慧也不可能幫忙你解決婚宴排位衍生的人性問題!金融業本身擁有龐大數據,不可避免地成為 AI 技術的試金石。個人參與者若善加利用,可提升效率與深化知識;大企業也因規模效應而擁有更多優勢。AI 將提升硬數據的處理與解讀效率,同時更凸顯軟數據背後的想像力、創造力與信念的重要性。贏家除了必須投資在運算與數據,更需創造性地制定差異化的策略或商業模式。
More
主動式ETF是什麼?跟一般ETF差在哪?一篇看懂投資新趨勢
一、主動式ETF是什麼?主動式ETF(Active ETF)是一種結合「ETF交易便利性」與「主動式基金選股策略」的新型投資工具。 簡單理解:它可以像股票一樣買賣,但投資內容由經理人主動調整,而不是被動追蹤指數。二、主動式ETF vs 一般ETF差在哪?項目一般ETF(被動式)主動式ETF投資方式追蹤指數經理人選股目標跟上市場表現爭取超越市場持股調整依指數調整可主動調整投資策略被動追蹤指數主動選股操作三、主動式ETF的3大特色經理人主動選股不像一般ETF固定追蹤指數,主動式ETF會由專業團隊:挑選標的調整持股比例因應市場變化操作有機會超越市場若經理人選股能力佳,報酬可能優於大盤指數,這也是「主動式」最大吸引力。仍可像股票交易主動式ETF仍具備ETF特性:可在股票市場買賣交易方式與股票相同透明度高於傳統基金四、主動式ETF的風險有哪些?不保證打敗市場即使是專業經理人,也可能表現輸給大盤。管理費通常較高因為需要研究團隊與主動操作成本。表現依賴經理人能力選股能力不同,績效差異可能很大。五、主動式ETF適合誰?適合:想參與專業選股策略、基金有高流動性的投資人不想自己選股,但願意承擔波動的人想嘗試新型ETF工具的投資人不適合:只想穩定跟市場報酬的人完全不想承擔選股風險的人六、主動式ETF為什麼突然熱門?原因包括:全球ETF市場持續成長投資人希望「不只跟大盤」AI與量化投資技術進步各國開始開放主動式ETF產品讓ETF從「被動工具」進入「策略型工具」七、主動式ETF vs 傳統基金 vs ETF 工具交易方式投資策略流動性被動式ETF股票市場被動追蹤指數高主動式ETF股票市場主動選股操作高傳統基金基金申購主動選股操作較低八、重點整理主動式ETF的核心概念:結合ETF的交易便利性與主動選股策略,讓投資人有機會獲得超越市場的報酬,同時仍保有ETF的流動性與透明度。九、投資提醒投資前應了解,商品是否為主動管理、費用結構、波動風險、投資目標是否符合自身需求。
More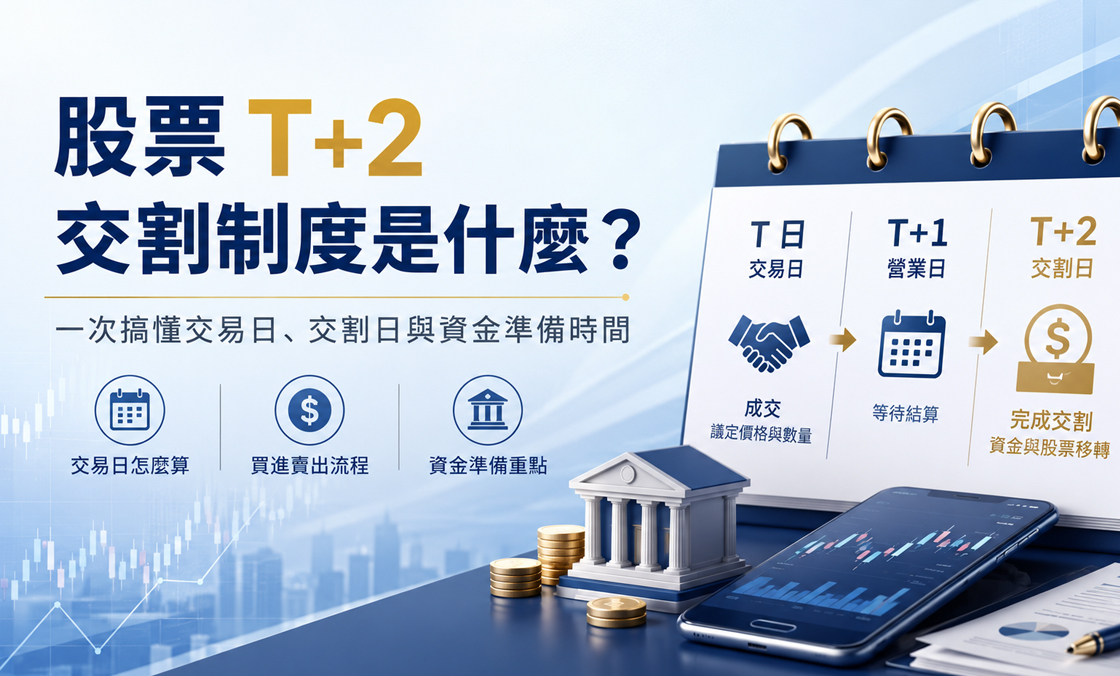
股票T+2交割制度是什麼? 一次搞懂交易日、交割日與資金準備時間
一、什麼是T+2交割制度?T+2是指股票成交後,資金與股票的正式交割在成交日(T日)後的第2個營業日完成。 ● T日:投資人下單買進或賣出股票,當下即完成「成交」,但這只是議定買賣雙方的價格與數量。 ● T+2日:交割日,資金與股票正式在買賣雙方之間完成移轉。依台灣證券交易所公告的款券交割作業規定,證券商須在T+2日上午10時前對交易所完成證券交割,上午11時前完成價金交割;投資人則須在T+2日上午10時前,對所屬證券商完成應付的款項或證券交割。二、交易日與交割日怎麼算交割日的計算只算「營業日」,不含週六、週日及國定假日。例如週三成交,交割日通常落在週五;但若中間遇到國定假日,交割日會順延至下一個營業日。實際交割日期,建議以證交所公告的交易行事曆為準。三、投資人的交割流程:買進 vs 賣出情境T日(成交日)T+2日(交割日)買進股票下單成交,議定買進金額交割銀行帳戶須有足額款項,於上午完成扣款賣出股票下單成交,議定賣出金額扣除手續費與證交稅後,價款存入交割帳戶因此,買進股票的投資人,最晚須在T+2日上午確保交割帳戶有足額資金;若資金不足,將可能構成違約交割(詳見延伸閱讀:股票違約交割的嚴重性、圈存交易杜絕違約交割)。四、為什麼台灣採用T+2?跟國際趨勢有落差嗎?美股已自2024年5月起將結算週期由T+2縮短為T+1,歐洲多國則規劃於2027年10月跟進實施T+1(詳見延伸閱讀:美股交易結算的重大變革)。台灣證交所已於2023年成立專案小組,研議強化結算交割基礎設施與縮短交割週期的可行性,並持續與證券業者溝通。就目前市場參與者多數反映的意見,現階段仍以維持T+2交割、優先確保市場運作穩定安全為主,尚未訂定具體推動時程。五、交割失敗會有什麼後果?若投資人未能在T+2日完成應付款項或證券的交割,將構成違約交割,可能面臨違約金、信用紀錄受損等後果。犇亞證券提供的圈存交易機制,可協助投資人在下單前即確認資金到位,降低違約交割風險。 ● 延伸閱讀:股票違約交割的嚴重性 ● 延伸閱讀:圈存交易杜絕違約交割 ● 延伸閱讀:美股交易結算的重大變革(T+2縮短至T+1)六、常見問題 FAQQ1:T+2的2天,是不是把星期六、日也算進去?A:不是。交割日只算「股市有開盤交易的日子」,星期六、星期日、國定假日都跳過不算。舉例來說,週五成交的話,很多人直覺會數到週日,但週日股市沒開盤、銀行也沒營業,這天不算數;正確的交割日其實會落在下週二。Q2:賣出股票後,錢多久會入帳?A:依現行集中保管結算制度,賣出股票的價金會在T+2交割日當天入帳。Q3:台灣會跟進美股改成T+1嗎?A:證交所已成立專案小組研議中,但截至目前尚未訂定具體時程,現階段仍維持T+2交割。七、結語T+2交割制度是台股交易的基本規則,掌握「成交」與「交割」的時間差,才能避免資金準備不及而產生違約交割。犇亞證券理財小教室編輯團隊將持續關注交割制度的相關政策動態,並適時更新本文內容。
More
從600元開始零股投資-Part1: 零股買賣入門,小資族也能當股東
過去常見的投資門檻,讓許多人認為必須累積足夠資金,才能參與股市。事實上,透過零股交易,即使資金有限,也能成為上市公司的股東。這正是零股制度存在的核心價值。 一、什麼是零股?先從基本概念理解在台灣股市中:一張股票 = 1,000 股零股交易,指的是買賣 1 股至 999 股 的股票以股價 600 元 為例:買進一張股票,需投入 60 萬元透過零股交易,買進 1 股僅需 600 元零股制度,讓參與股市不再受限於高額資金,人人都能參與股市。二、零股交易方式說明零股交易分為盤中與盤後兩種方式,適用情境各有不同。✔ 盤中零股時間:09:00–13:30撮合方式:每 5 秒撮合一次原則:價格優先 → 時間優先適合想即時成交、重視價格掌握的投資者。✔ 盤後零股時間:13:40–14:30(收單後一次性集中撮合)撮合方式:一次性集中撮合原則:價格優先,順序隨機適合不追求即時成交、偏好簡化流程的投資者。三、零股交易的優勢零股交易的價值,不僅在於降低投資金額。投資門檻低:數百元即可參與市場學習成本相對可控:有助於熟悉交易流程股東權益不打折:同樣可參與配息與股東權利透過小額參與,逐步累積投資經驗。四、適合零股交易的族群零股交易特別適合以下族群:學生族:以小額資金建立理財觀念小資上班族:在資金配置上保有彈性投資新手:以較低風險熟悉市場運作零股制度,提供更友善的進場選項。五、延伸思考零股不只是小額投資工具,更像是一種降低進場門檻的學習方式。透過零股交易,可以逐步理解:學會怎麼下單體會價格波動認識自己的風險承受度投資的關鍵,不在於一次投入多少,而在於是否開始建立正確的市場理解。
More
從600元開始零股投資-Part2: 零股交易必知陷阱,手續費與成交風險解析
零股交易雖然門檻低,但仍存在一些容易忽略的成本與風險。掌握細節,才能避免初期操作常見失誤。一、手續費比例問題零股交易的手續費計算方式,依照制度規定有「最低收取金額」的限制,目前為 1 元。制度基準:即使只買 1 股,手續費也不會低於 1 元。比例差異:若交易金額過低,手續費占比相對偏高;金額增加後,比例自然下降。² 例 1:買 1 股、股價 600 元 → 手續費 1 元,比例約 0.17%。² 例 2:買 10 股、股價 6,000 元 → 手續費 1 元,比例降到 0.016%。小額投資仍需避免過度零碎下單,才能降低手續費影響。二、成交風險解析零股掛單量受限於交易活躍度,部分冷門股票可能不易成交。盤中零股:每5秒集合競價撮合一次,掛單較容易成交。盤後零股:一次集中撮合,若掛單價格偏離市場行情,可能無法成交。掌握交易時間與掛單策略,可降低成交失敗的機率。三、零股持有的限制流動性不足:冷門股票零股掛單量少,成交不易。股利分配:零股股利雖小,但長期累積仍有影響。過度分散:持有過多零股,管理與追蹤困難。四、投資心態提醒零股是進入股市的入門工具,但不代表可以盲目跟風。低門檻不等於無風險。投資決策仍應以理性判斷為前提。適合用於長期累積經驗,而非短線投機。五、延伸思考零股交易是投資入門的好工具,但不是萬能解方。小額資金可用來熟悉交易流程。長期累積仍需搭配完整投資規劃。了解成本與成交風險,能提升零股操作效率透過策略化操作,零股交易可成為累積財富的起點,而非短期投機工具。
More
《ETF教學三部曲》第三篇: ETF挑選技巧與實戰策略
一、挑選 ETF 的五大指標追蹤指數ETF 是用來追蹤某個指數的表現,例如台灣50指數、MSCI全球指數等。投資前要了解該指數的成分股、產業分布與波動性。費用率(Total Expense Ratio)● 表示 ETF 的管理成本,通常以年費率計算。● 越低越好,長期投資者尤其要注意費用率差距。殖利率對於高股息 ETF來說,殖利率是衡量配息能力的重要指標。可參考過去一至兩年配息紀錄與穩定性。提醒:配息來源可能來自本金或資本利得,並非純粹由投資標的產生的股息。這類「非經常性配息」可能影響長期報酬結構,投資前應詳閱基金說明書,確認配息組成。規模與流動性規模大、成交量高的 ETF 價格較穩定,也較容易買賣。建議選擇日均成交量高於 1,000 張的標的。發行商與再平衡機制發行商的穩定性會影響 ETF 的管理品質。定期「再平衡」的機制能確保 ETF 成分股與原指數保持一致,維持追蹤效果。二、常見 ETF 類型比較類型特點適合族群舉例代碼指數型追蹤大盤表現、波動小長期穩健型例:0050、006208高股息型配息穩定、現金流強領息族、小資族例:0056、00878、00919主題型聚焦特定產業或趨勢進階配置者例:00891(半導體)、00929(科技高股息)債券型投資政府或企業債券、波動低保守型投資人例:00751B(元大AAA至A公司債)、00679B(元大美債20年)商品期貨型投資原油、黃金等商品期貨,波動較大短期操作族、避險者例:00642U(期元大SP石油)、00635U(期元大SP黃金)反向型利用市場下跌獲利,短線避險用途技術型投資人例:00676R(富邦台灣加權反1)、00632R(台灣50反1)區域型分散全球風險、掌握區域成長機會全球投資者例:00646(SP500)、00757(統一FANG+)槓桿型放大報酬與風險,適合短線操作積極型投資人例:00631L(台灣50正2)、00715L(期街口布蘭特正2)三、ETF 實戰策略定期定額法每月固定投入,平均成本、減少波動影響。搭配高股息 ETF,可同時累積本金與現金流。月配息策略選擇如 00900、00929 等月配息 ETF,打造穩定現金流。適合退休族或追求被動收入者。股債配置法股票型 ETF 搭配債券型 ETF(如 00679B),分散風險、降低波動。建議比例依個人風險承受度調整,例如 7:3 或 6:4。景氣循環配置根據景氣階段調整 ETF 類型,例如景氣好時偏向科技型,景氣差時偏向高股息或債券型。四、小提醒ETF 雖具分散優勢,但仍會隨市場波動,應設好停損與資金配置。善用券商提供的工具,如「ETF 比較表」、「報酬試算器」、「籌碼分析」等。若不熟個股分析,ETF 是進入市場的理想入門工具。至此,《ETF 教學三部曲》已完整呈現,從認識 ETF、學會交易,到挑選與實戰策略,幫助你建立穩健理財架構的起點。
More
《ETF教學三部曲》第二篇: ETF怎麼買?交易流程與注意事項
一、ETF 的購買流程ETF 的交易方式與股票幾乎一樣,只要有證券戶,就能輕鬆交易買賣。步驟如下:開立證券戶與銀行交割戶可至犇亞證券臨櫃或線上開戶,並綁定銀行帳戶作為交割用途。登入券商平台(APP 或網頁)輸入 ETF 代碼與股數例如:0050(元大台灣50)、00878(國泰永續高股息)。設定價格與委託方式可選擇限價單或市價單,送出後等待成交。二、ETF 的交易時間與費用項目說明交易時間與台股相同,週一至週五 9:00~13:30手續費約 0.1425%,可向券商議價或享折扣最小單位1 股證交稅ETF賣方課徵0.1% (債券ETF免徵證交稅10年至2026年)三、ETF 與股票的交易差異項目ETF股票成分一籃子資產單一公司風險分散集中配息多數定期配息視公司政策適合族群穩健型、領息族積極型、短線族四、常見新手問題 QAQ:ETF 有最低投資門檻嗎?A:沒有!可從零股開始,甚至每月幾百元就能參與。 Q:ETF 會配息嗎?A:部分 ETF(如 00878、00919)有月配息或季配息機制。 Q:ETF 可以長期持有嗎?A:可以!特別是追蹤大盤或高股息型的 ETF,適合長期穩健型投資人。 ETF 的交易方式簡單、彈性高,是新手入門理財的好選擇。只要開好戶、選好標的,就能輕鬆踏出理財的第一步。
More
《ETF教學三部曲》第一篇: ETF是什麼?新手入門必讀
一、ETF 的主要特色ETF 是一種可以在股市上買賣的基金,簡單來說,就是「像股票一樣好買,又像基金一樣分散風險」。一句話總結: ETF 可以「用小錢買整個市場」,穩健又方便。特點說明分散風險一檔 ETF 通常包含數十甚至上百檔成分股,不怕單一公司出狀況即時交易可即時買賣、設停損停利,交易時間與股票相同費用低管理費與手續費通常低於共同基金高透明度每日公布成分股與淨值,資訊公開透明適合長期投資可搭配定期定額、資產配置等策略穩定累積報酬 二、ETF 的常見類型市面上ETF 種類繁多,以下是台灣市場上最常見的幾種:指數型 ETF:追蹤大盤指數,如 0050(台灣50)、006208(富邦台50)高股息 ETF:挑選高配息股票,如 0056、00878、00919,適合領息族債券型 ETF:投資政府或企業債券,波動較低,適合保守型投資人主題型 ETF:聚焦特定產業或趨勢,如電動車、AI、ESG、半導體等商品期貨型ETF:投資黃金、原油等商品期貨,如 00672L(元大SP原油正2)反向型ETF:用於市場下跌時獲利,如 00648R(元大SP500反1),適合短期避險操作區域型ETF:聚焦特定國家或地區,如中國、美國、東協等,例如 00752(中信中國50)槓桿型ETF:放大報酬與風險,常見如正2倍、正3倍設計,如 00631L(元大台灣50正2)三、ETF vs 其他投資工具ETF 同時具有「股票」與「基金」的特色,既能分散風險,又能靈活操作,適合大多數理財初學者。投資工具風險分散風險分散費用適合族群ETF✅ 高✅ 即時交易✅ 低新手、穩健型股票❌ 單一公司✅ 即時交易中等積極型共同基金✅ 高❌ 無法即時交易❌ 較高長期投資者四、誰適合投資 ETF?想分散風險、避免單一股票波動者想長期穩健成長、搭配定期定額者想領息、打造現金流者想參與全球市場、但沒時間研究個股ETF 是理財新手的最佳起點。ETF 讓投資變得更簡單、更透明、更有效率。不需要是專業分析師,也能跟著市場穩定成長!
More
認識當沖|台股日內交易制度與風險說明
一、什麼是當沖?當沖(Day Trading)是指投資人在同一個交易日內完成股票的買進與賣出,無需隔日持有部位。此交易方式可靈活運用資金,並透過短線波動進行價差操作。 在台灣,當沖主要分為兩種方式:現股當沖:先買後賣或先賣後買,當日沖銷。資券當沖:透過融資或融券進行當日沖銷。交易稅優惠:根據財政部公告,現股當沖交易稅率自原千分之3減半為千分之1.5,此優惠措施已延長至2027年12月31日。二、當沖的特性與風險項目說明資金效率當日沖銷,資金可快速回收,提升使用彈性。交易頻率屬於高頻交易類型,需密切關注盤勢變化。風險程度因應短期波動,風險相對較高,需具備良好風控與紀律。心理壓力需快速判斷與執行,對投資人心理素質有一定要求。適用對象熟悉市場機制、具備技術分析能力與風險承受能力之投資人。提醒:當沖並不適合所有投資人,建議審慎評估自身交易經驗與風險承受能力三、常見問題與制度說明當沖示警與處置制度:當沖比重過高之個股,可能被列入注意或處置名單,影響交易方式與保證金成數。手續費與稅費:除交易稅外,仍需支付券商手續費,實際費率依各券商規定為準。當沖標的查詢:可至交易所或券商平台查詢每日可當沖股票清單。四、投資人須知當沖屬高風險交易方式,建議投資人應充分了解相關制度與風險。本教學內容僅供一般性資訊參考,非為個別投資建議。
More
放大你的投資力!信用戶申請與操作技巧完整解析
一、什麼是信用戶?信用戶指的是可進行「融資」與「融券」交易的證券帳戶。融資買進:向券商/證金借款買股票,預期股價上漲獲利,需支付利息。融券賣出:向券商/證金借股票賣出,預期股價下跌後買回還券,以價差獲利。二、信用交易特色槓桿操作:放大投資部位,提高資金使用效率。彈性交易:可進行當沖交易(當日買賣相同股票)。風險控制:必須維持保證金維持率,避免被強制處分。三、信用戶申請資格與流程申請資格・年滿20歲,具完全行為能力之中華民國國民或依中華民國法律組織登記之法人。 ・持有一般證券帳戶且開戶滿三個月以上。 ・最近一年有至少10筆買賣成交紀錄,且成交金額累積達擬申請融資額度的50%。 ・申請信用額度50萬元以下者,可免提供財力證明;超過50萬元者,須提交相當於申請額度30%的財力證明。財力證明範例 ・不動產權狀影本或房屋稅單、地價稅稅單(最近一期稅單)。 ・有價證券,包含集保股票餘額(非融資融券庫存)或基金部位、政府債券、公司債及經主管機關核定之其他有價證券。 ・最近一個月金融機構存款證明(定期存款單或活期存摺),以當月平均餘額為準。申請流程 ・準備身分證、第二證件及財力證明文件。 ・透過券商APP、官網或臨櫃方式提出申請(犇亞證券僅限通訊和臨櫃申請)。 ・券商完成審核後,即可開通信用戶功能。四、信用交易操作說明功能說明融資買進向券商借款購買股票,須支付利息。利息計算方式:融資額 × 年利率 × 持有天數 ÷ 365。融券賣出向券商借股票賣出,期待股價下跌後買回還券。當沖交易同一日內買進與賣出同一檔股票,減少資金壓力,提高操作靈活度。保證金維持率需維持一定比率(例如整戶維持率不得低於130%),低於門檻將面臨追繳保證金或強制平倉。資券互抵(當沖操作)重點當天對同一檔股票,融資買進與融券賣出形成等量部位,自動判定為當沖。先融資買再融券賣,或先融券賣再融資買,均算當沖。當沖交易不需另行通知券商。若券源不足,須事先調券才能做融券賣出。五、注意事項與風險控管信用交易風險高,請務必了解相關規則。定期檢視保證金維持率,避免降至追繳門檻。融資股票最長持有期限約為1年半(半年期限可展延兩次)。融券股票因股東會及除權息規定,通常無法持有超過1年。建議搭配停損策略與資金管理,減少波動風險。若有信用違約紀錄,可能影響信用戶資格。注意券源與標借費用,融券若券源不足,可能產生標借費用。記得在信用戶有效期限(三年)到期時,依交易情況續約或重新申請。六、維持率與追繳規範保證金維持率有『整戶維持率』與『個股維持率』,通常關注整戶維持率。收盤後若整戶維持率低於130%,券商會發追繳通知。追繳期限為兩個營業日,逾期補繳不足,第三個營業日開始強制以市價處分(俗稱斷頭)。七、現金償還與現券償還現金償還:繳清融資本金與利息,即可將融資股票轉為自有股票。現券償還:用持有的股票抵償融券部位,常利用於現金增資套利等情形。八、融資額度限制(每一位客戶單一個股)上市股票融資上限3,000萬元,融券上限3,000萬元。上櫃股票融資上限2,000萬元,融券上限2,000萬元。透過信用交易,投資人可放大資金運用,靈活操作多種策略,但務必注意風險控管,避免因保證金不足而造成損失。若您有意申請信用戶,請詳閱券商相關規定,並確認自身財務狀況與投資經驗。
More
股票申購教學:流程、技巧、注意事項一次解析
什麼是股票申購?股票申購是指投資人參與公司新股發行的抽籤機制。通常申購價格低於市價,若中籤後上市股價上漲,即可獲利。由於中籤機率有限,申購也被稱為「抽籤投資」。申購前準備開立證券帳戶:到券商開戶,綁定銀行交割戶,以便扣款與退款。查詢可申購股票:可透過券商 APP 或證交所網站查詢近期可申購標的與時程。帳戶資金準備:申購前請確認帳戶資金充足,需預留金額為 (股價 × 張數 + 手續費)股票申購時程(以 Y 日為申購開始日)流程步驟說明時間點申購登記於申購期間(Y日至 X+2 日)向券商完成申購登記。Y~Y+2 日銀行餘額確認Y+2 日確認銀行帳戶餘額是否足夠,否則申購視為不合格。Y+2 日預扣款系統於 Y+3 日執行扣款作業,預扣申購款與手續費。Y+3 日抽籤作業系統於 Y+4 日進行抽籤,公布中籤名單。Y+4 日未中籤退款若未中籤,申購款將於 Y+5 日退回(扣除手續費)。Y+5 日中籤撥券若中籤,股票將於 Y+8 日撥入原申購之集保帳戶,當日即可交易。Y+8 日股票申購技巧選擇價差大的股票:承銷價與市價差距越大,獲利空間越高。準備足夠資金:帳戶需準備足夠資金,以便多檔申購。觀察股價走勢:避免申購股價下跌或基本面不佳的標的。中籤後快速賣出:上市首日賣出可鎖定獲利,降低波動風險。
More
除權息機制全解析
一、什麼是除權息?除息(Ex-Dividend) 發放現金股利後,公司資產減少,理論上股價會下調。例如,股價 100 元配息 5 元,除息後約變 95 元。除權(Ex-Rights) 以股票形式回饋股東,使股數增加,單股價格則因攤平而下降。例如,每 10 股送1股,持股數增加但整體市值保持一致。二、關鍵日期宣告日:公司公布配息或配股計劃。股權登記日:截至當天收盤持有股票才有領配息權利。除權息日:當天買進不享有此次配息或配股,股價依相應調整。派息日:實際發放現金股利或股票給股東。三、除權息對股價的影響與意義調整機制:除息/除權會使股價自動下調,但整體投資價值(股價+配息)通常維持不變。回饋股東:這是公司分享盈餘給投資人的方式,但配息並不意味著額外盈利。投資參考:了解除權息才能正確解讀股價波動,進行更穩健的持股或再投資決策。四、常見疑問配息是不是賺錢? 不是,因為儘管領到現金股利,但股價通常會按照配息金額下調。除息後股價會回升嗎? 有時會「填息」(回到除息前水平),也可能長期「貼息」,需觀察公司基本面。五、投資策略簡述持股策略:關注除權息日之前的持股狀態,決定是否長期持有或做部分獲利了結。再投資:利用股息再投資計劃進行複利增值。注意基本面:投資不僅看配息,應綜合考量公司業績與未來成長潛力。除權息是公司回饋股東、調整股價的正常程序。掌握除權息的原理,有助於應對短期波動並制定長期策略,並在除權息季節中抓住屬於自己的投資機會!
More
「限空令」?一篇教你看懂!
放空是什麼?放空(空頭交易)是一種投資策略,投資人借來股票賣出,預期未來股價會下跌,再用較低價格買回歸還,從中賺取價差利潤。但如果太多人一起放空,可能會加劇股價下跌,造成市場恐慌。限空令如何運作?不同國家的限空令措施有所不同,常見規範包括:禁止融券賣出:投資人不得借股票來賣出。提高放空門檻:需達到特定漲跌幅才能放空。提高保證金比例:放空成本增加,降低投資人放空意願。限制特定股票放空:鎖定波動劇烈或疑慮較高的個股實施特別規範。何時會發布限空令?通常在市場劇烈動盪或出現系統性風險時啟動,例如:金融風暴疫情爆發戰爭或地緣政治衝突市場對「限空令」政策的正反意見✅ 支持者認為:有助穩定市場情緒,減少恐慌性拋售阻止股價非理性失血給投資人更多喘息空間❌ 批評者認為:干預市場機制,削弱自由交易可能降低市場信心影響交易量,導致流動性下降投資人該如何應對?有放空習慣的投資人要密切關注政策變化。限空令只是短期干預,不能視為長期利多。了解基本面和市場趨勢,才是降低風險並確保穩健投資。結語:限空令就像市場的「安全閥」,雖然不是長久之計,但在關鍵時刻能暫時穩定市場信心。身為投資人,了解政策的影響與市場變化,才能在動盪時期做出更冷靜、理性的判斷!
More
圈存交易杜絕違約交割
以下是圈存交易機制的優勢及其運作方式:優勢:1. 確保資金充足投資人在進行交易前,必須先將足夠的資金存到個人交易帳戶中進行圈存,以確保交易能順利進行。2. 自動交割交易完成後,證券商系統會自動從圈存的資金中扣除相應的交易金額,確保資金能夠及時交割。3. 避免違約風險由於交易資金已提前圈存,避免了因資金不足而導致的違約交割風險,保障了交易的順利進行。4. 提高交易效率圈存機制的自動化操作減少了人工處理的繁瑣步驟,提高了交易的效率和準確性。運作方式:1. 帳戶圈存投資人需要在交易前將資金存進證券商提供的專用帳戶中,通常透過網路銀行轉帳或其他支付方式完成。2. 資金確認證券商系統會檢查投資人的存入資金是否充足,並在確認無誤後,才會允許進行交易操作。3. 自動扣款當投資人執行交易指令後,系統會自動從圈存的資金中扣除相應的交易金額,並完成交割。提醒:定期檢查:投資人應定期檢查圈存賬戶的資金餘額,確保有足夠的資金進行交易。保持充足餘額:為應對市場變化或突發情況,建議投資人保留一定的資金餘額。歡迎投資人開立犇亞證券證券帳戶及使用『圈存』交易機制,以避免違約交割的風險,確保每筆交易都能順利進行!
More
股票交易違約交割的嚴重性
何謂違約交割?違約交割是指在股票交易過程中,投資人未能在規定的交割日期內完成資金或股票的支付,導致交易無法正常完成的情況。違約交割的嚴重性民事責任: 證券商可向違約客戶收取最高成交金額 7% 之違約金,並追償因違約所產生之債務及費用。刑事責任: 情節重大足以影響市場秩序者,面臨三年以上至十年以下之相關刑責。影響開戶交易: 未結案且未滿 5 年者,證券商應拒絕接受投資人申請開戶。已開戶者證券商亦應拒絕接受委託買賣或申購有價證券。影響信用紀錄: 違約交割將留有紀錄,授信機構可透過金融聯合徵信中心取得相關資訊,個人信用將受到負面影響,未來要申請車貸、房貸等貸款將變得困難。避免違約交割的方案犇亞證券的『圈存』交易機制可有效避免違約交割的風險!『圈存』交易機制能確保投資人在交易前已經準備好足夠的資金,並在交易完成後自動扣款和支付,從而避免資金不足導致的違約行為。
More
美股交易結算的重大變革:從T+2縮短至T+1
什麼是 T+1 結算?T+1 結算是指交易完成後的一個工作日內完成結算。這與之前的 T+2 結算相比,提高了交易結算的效率和市場流動性。為何改變結算週期?主要目的是促進市場流動性和降低風險。縮短結算週期可以讓投資者更快地拿到資金,從而迅速投入其他投資機會,提升資金利用效率。此外, T+1 結算還能降低交易風險,因為縮短結算時間減少了交易完成前的違約機會。結算流程交易日:投資者在交易日 ( T 日) 購買或賣出股票,交易即時完成。結算日 (T+1):交易完成後的一個工作日內,資金和股票完成轉移,結算完成。操作要求投資者需確保在 T+1 結算制度下,能夠及時獲得所需資金,特別是涉及外幣兌換時。經紀商需要迅速調整操作流程和風險管理策略,以適應新的結算速度。挑戰與應對國際投資者:需提前備好銀彈以應對結算週期縮短。交易失敗風險:過渡期內,可能會出現更多交易結算失敗的情況,市場參與者需逐步適應。股票借貸業務:時間縮短增加了操作難度,需要加強風險管理。優勢增加市場流動性。提高資金利用效率。降低交易風險。T+1 結算制度將大幅提升市場運作效率,投資者和市場參與者需提前做好資金和策略調整,以應對新制度帶來的挑戰和機遇。這一變革不僅是應對現代市場需求的舉措,也標誌著全球金融市場進一步的成熟和發展。
More